猜你想问
这份研报主要分析了什么内容?
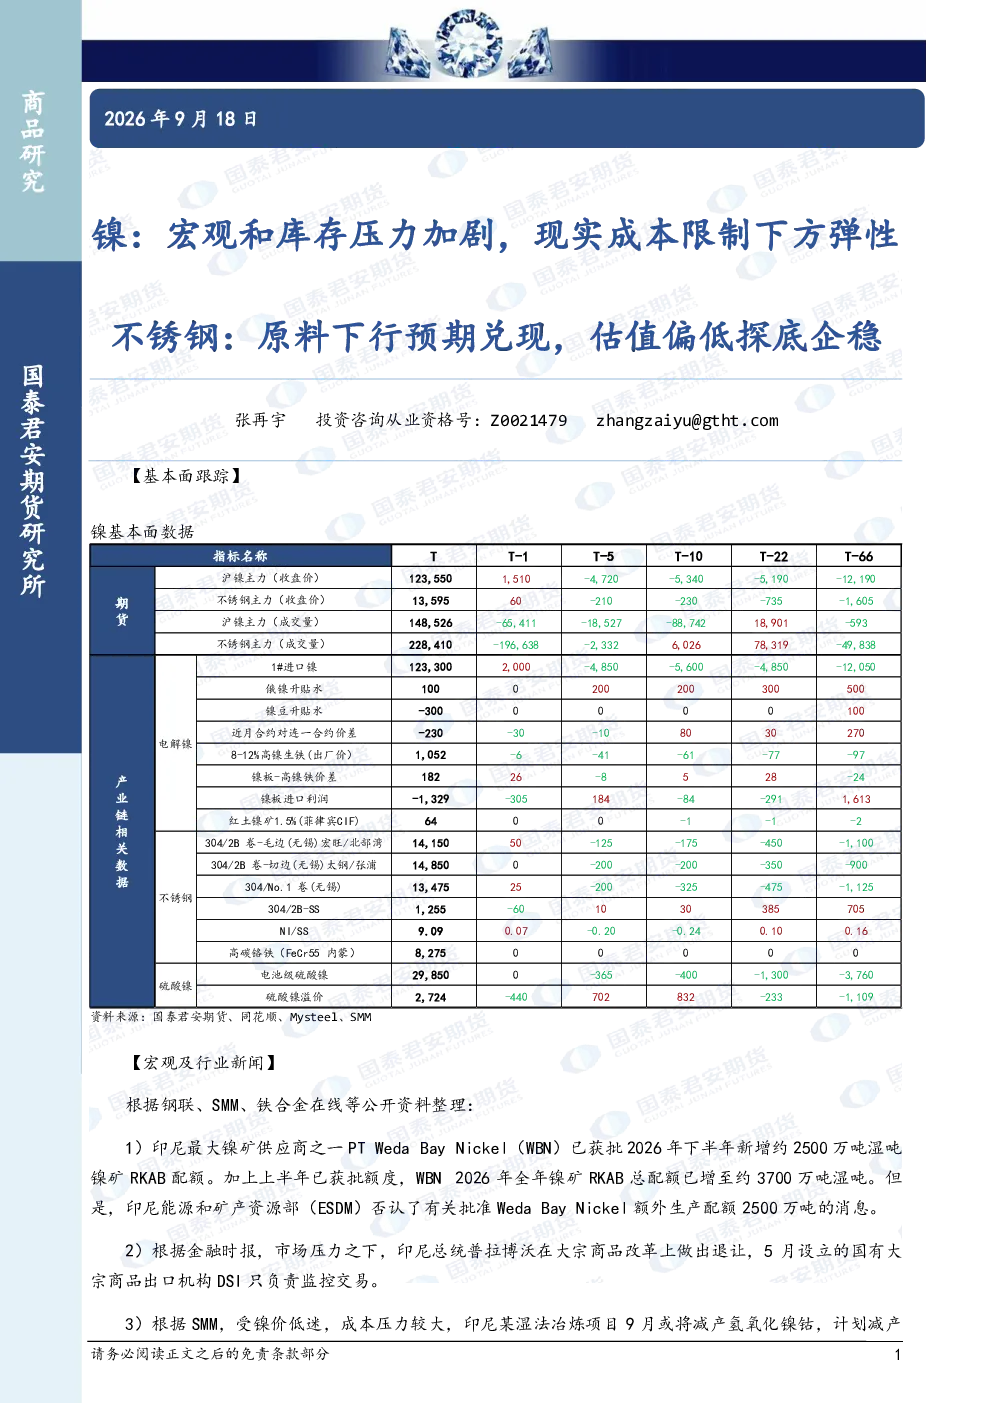
这份研报主要分析了不锈钢和镍行业的现状及趋势。报告指出,不锈钢原料(镍、铁矿石)价格下行预期正在兑现,行业估值偏低并呈现探底企稳迹象。对于镍,报告关注到宏观压力(特别是印尼政策不确定性)和库存累积(如LME仓单增加、国内库存分化)的加剧,但现实成本限制了其价格下方的弹性空间。研报还跟踪了印尼镍矿配额调整、冶炼减产计划等宏观及行业新闻,以及中国精炼镍、硫酸镍、前驱体、三元材料等库存数据,并提供了镍和不锈钢铁市趋势强度分析。
镍行业未来的发展趋势如何?
镍行业未来的发展趋势面临多重因素影响。宏观层面,印尼的政策不确定性仍是关键变量,如WBN镍矿配额的调整、矿产和煤炭行业RKAB制度的变动等,都可能对镍价产生显著影响。库存方面,LME镍仓单库存持续增加,国内库存分化,显示供应端压力累积。成本端,现实成本成为镍价下方的支撑,限制了价格下跌空间。此外,印尼部分湿法冶炼项目因镍价低迷和成本压力计划减产,也反映了行业供需关系的变化。综合来看,镍行业未来可能呈现震荡走势,需密切关注宏观政策动向和库存变化。
研报重点分析了哪些方向?
研报重点分析了不锈钢和镍行业的供需关系、库存变化及估值动态。对于不锈钢,报告聚焦原料(镍、铁矿石)价格下行预期对行业估值的影响,指出当前估值偏低并处于探底企稳阶段。对于镍,报告重点剖析了宏观政策(特别是印尼政策变动)和库存(LME仓单、国内库存)对价格的影响,同时强调了现实成本对价格下方的限制作用。此外,报告还跟踪了镍铁、不锈钢的库存数据,并提供了产业链上下游的库存天数分析,以全面评估市场现状。
当前镍市场处于什么状态?
当前镍市场呈现复杂状态,宏观压力和库存累积并存,但现实成本限制下方空间。宏观层面,印尼政策不确定性持续存在,如WBN镍矿配额调整传闻、总统在大宗商品改革上的立场变化等,都对镍价产生扰动。库存方面,LME镍仓单库存增加,显示供应端压力,而国内库存分化,部分品种库存天数较短,部分则累积较多。供需关系上,印尼部分冶炼项目因成本压力计划减产,而下游需求则相对平稳。整体来看,镍市场处于供略大于求的状态,价格承压,但下方有成本支撑,呈现区间震荡格局。
研报提示了哪些风险?
研报提示了镍行业面临的多重风险。首先,印尼政策不确定性是主要风险之一,如政府可能调整镍矿配额政策、矿业监管政策等,都可能对镍供应和价格产生重大影响。其次,库存风险,特别是LME镍仓单的持续增加,可能引发市场对供应过剩的担忧,加剧价格下行压力。再次,成本风险,虽然现实成本限制了镍价下跌空间,但若原料价格持续下跌,可能导致部分生产商亏损减产,影响市场供应稳定性。此外,全球宏观经济波动也可能间接影响大宗商品价格,包括镍价。投资者需密切关注这些风险因素的变化。