猜你想问
纸浆价格近期走势如何?
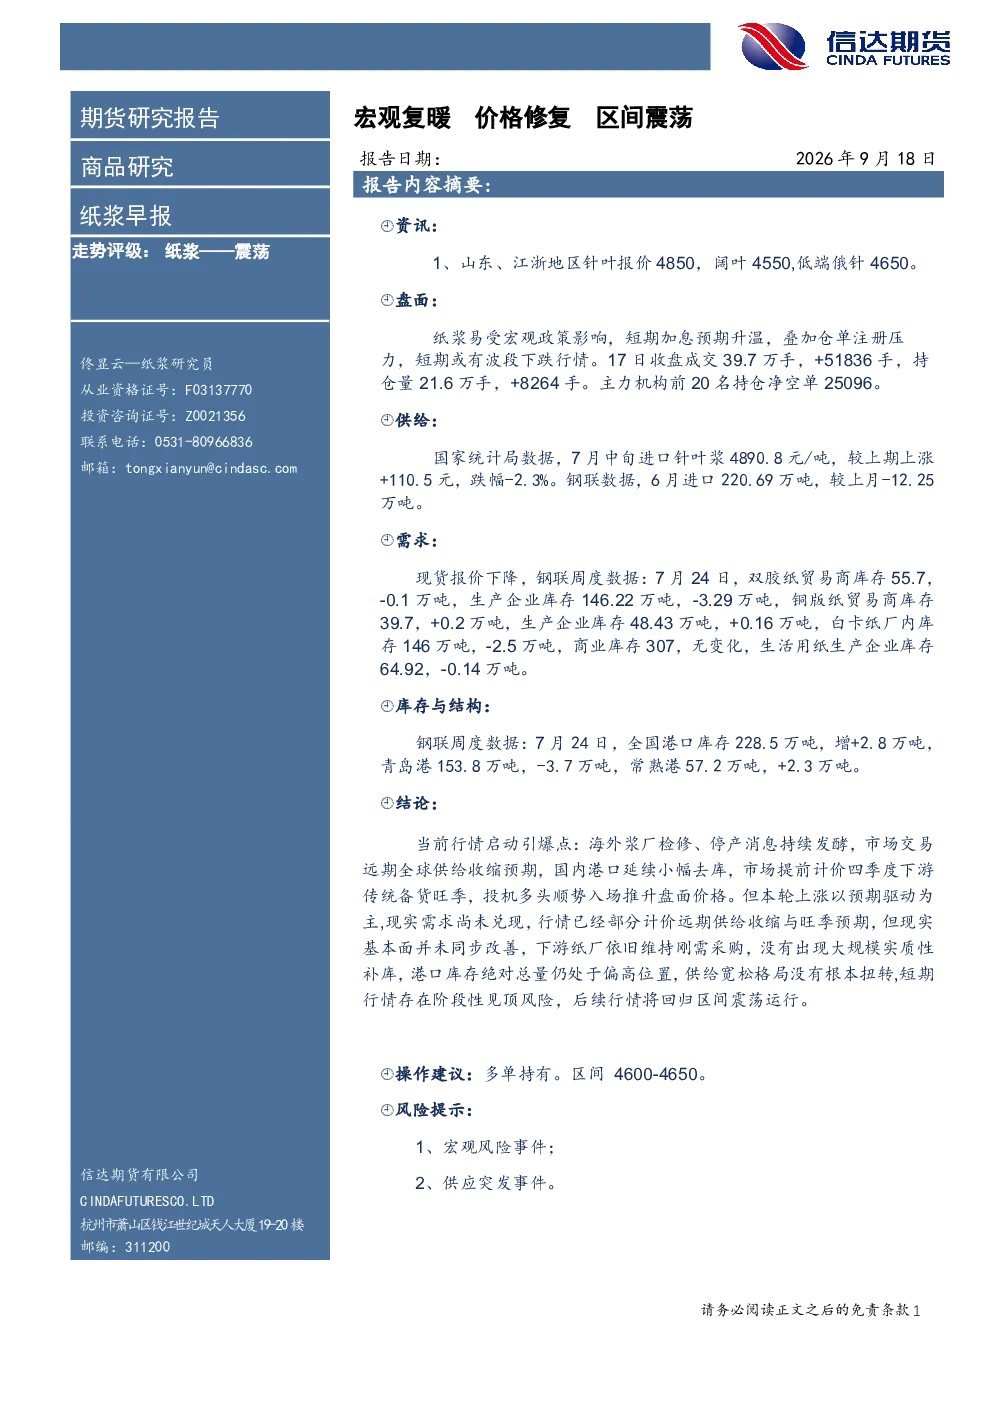
纸浆价格易受宏观政策影响,短期加息预期升温,叠加仓单注册压力,短期或有波段下跌行情。当前行情启动主要受海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,投机多头顺势入场推升盘面价格。但本轮上涨以预期驱动为主,现实需求尚未兑现,行情已经部分计价远期供给收缩与旺季预期,但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势需关注宏观政策变化、海外浆厂检修停产消息、国内港口库存变化及下游传统备货旺季预期。当前市场已部分计价远期供给收缩与旺季预期,但现实基本面并未同步改善。纸浆价格易受宏观政策影响,短期加息预期升温可能带来波段下跌行情。同时,下游纸厂采购行为直接影响市场供需平衡,目前维持刚需采购,未出现大规模补库现象。港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,这些因素共同决定了纸浆行业未来将呈现区间震荡运行态势。
本报告重点分析了哪些方面?
本报告重点分析了纸浆价格受宏观政策影响的情况、短期加息预期及仓单注册压力对市场的影响、海外浆厂检修停产消息对供给预期的影响、国内港口库存变化及下游传统备货旺季预期。报告指出,纸浆价格易受宏观政策影响,短期加息预期升温可能带来波段下跌行情。同时,海外浆厂检修停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,投机多头顺势入场推升盘面价格。但报告也强调,本轮上涨以预期驱动为主,现实需求尚未兑现,行情已经部分计价远期供给收缩与旺季预期,但现实基本面并未同步改善。下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。
当前纸浆市场现状如何判断?
当前纸浆市场现状判断为:价格易受宏观政策影响,短期加息预期升温叠加仓单注册压力可能带来波段下跌行情;海外浆厂检修停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,投机多头顺势入场推升盘面价格。但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。这些因素共同决定了当前纸浆市场处于区间震荡状态。
本报告有哪些风险提示需要注意?
本报告提示的风险包括:宏观风险事件可能对纸浆价格产生不利影响,例如加息预期升温可能带来波段下跌行情;供应突发事件也可能对市场造成冲击,例如海外浆厂检修停产消息的变化可能影响市场对远期供给的预期。此外,报告指出当前纸浆市场已部分计价远期供给收缩与旺季预期,但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,这些因素也可能带来市场波动风险。因此,投资者需密切关注宏观政策变化、海外浆厂动态及国内港口库存变化,以应对潜在的市场风险。