猜你想问
长华集团2026年9月投资者活动记录的主要内容是什么?
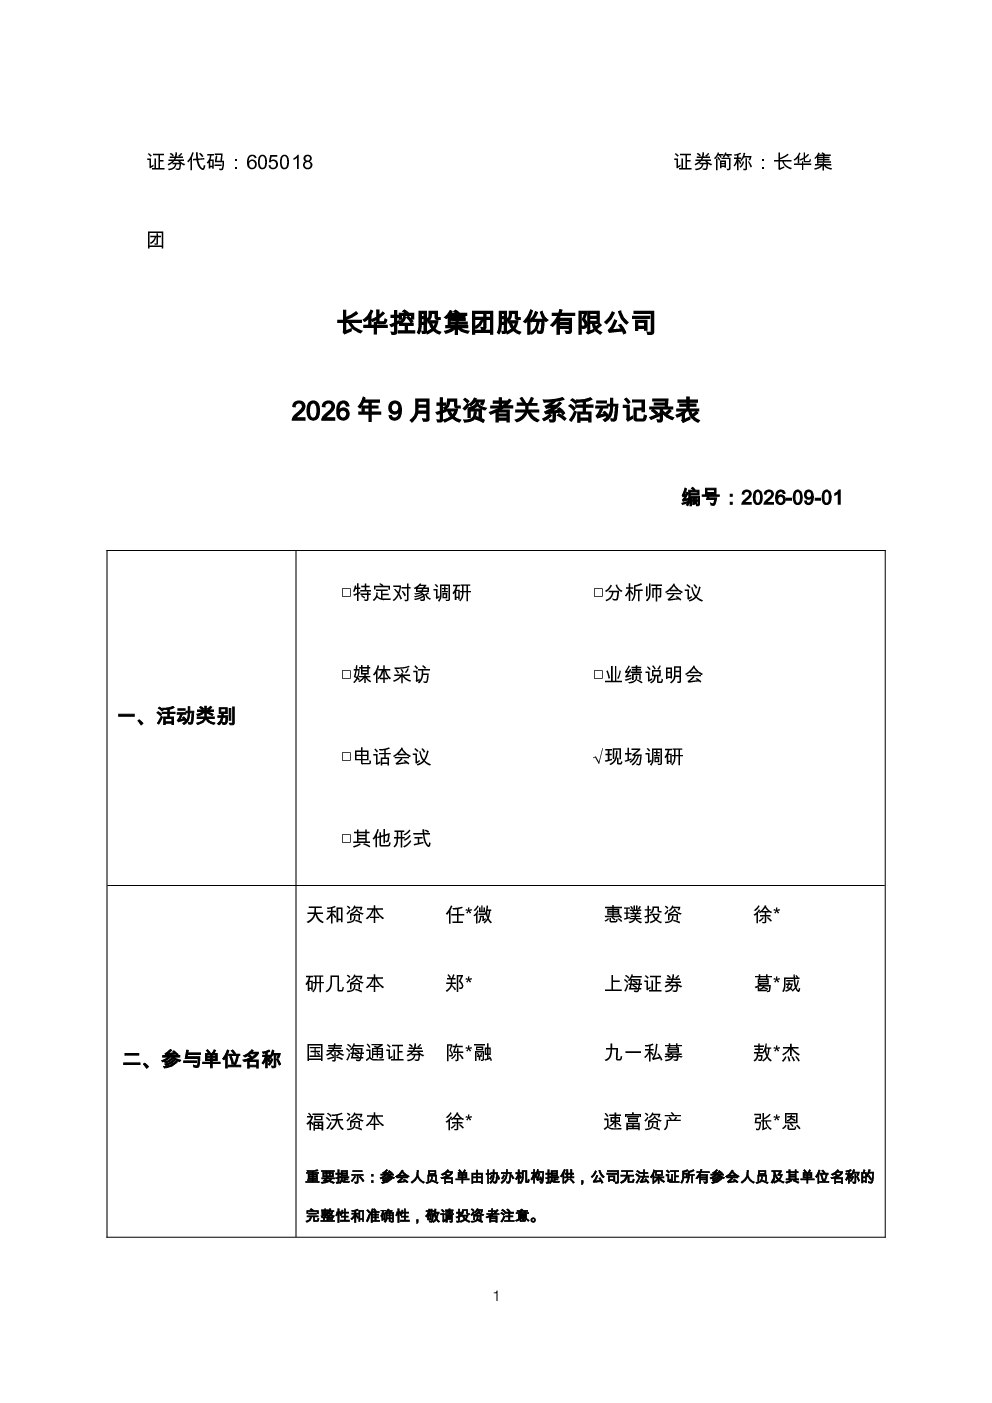
本次投资者活动记录主要围绕长华集团2026年9月举办的现场调研展开。活动由天和资本、惠璞投资、研几资本等多家机构参与,会议于2026年9月15日在长华会议室举行。记录详细介绍了公司经营情况,包括2026年上半年业绩表现、紧固件业务毛利率提升情况、碳陶刹车盘业务进展以及投资并购策略等关键信息。其中,公司透露2026H1营收和归母净利分别下降8.21%和46.66%,主要受乘用车市场下滑及募投项目产能爬坡未达预期影响,但预计下半年随着募投项目逐步供货,产能利用率提升将改善效益。紧固件业务毛利率提升至24.74%,主要得益于自动化规模效应及降本增效。碳陶刹车盘业务一期产能已实现20万件/年,与车企联合开发并获主机厂竞标机会,海外销售渠道处于性能测试阶段,杭州湾新基地建设也在推进中。投资并购策略方面,公司强调将聚焦高新技术、高端制造领域,通过并购实现技术突破和转型升级,优先筛选增厚效益的优质资产。
紧固件和碳陶刹车盘业务的发展趋势如何?
紧固件业务方面,长华集团正通过自动化规模效应和降本增效措施推动毛利率提升,2025年毛利率已达24.74%。公司积极拓展新能源应用场景,如碳陶盘和储能结构件,虽然未披露具体毛利率差异数据,但显示出向新能源领域渗透的明确战略意图。碳陶刹车盘业务是公司重点发展方向,一期产能于2024年12月实现量产,目前与国内车企联合开发并已获得主机厂竞标机会,同时海外销售渠道正进行性能测试。公司还在推进杭州湾新基地建设,以储备增量产能。整体来看,紧固件业务持续优化盈利能力,碳陶刹车盘业务则处于快速成长阶段,未来有望成为新的增长引擎。
长华集团报告中的业绩表现和修复预期是怎样的?
长华集团2026年上半年业绩表现呈现一定压力,营收下降8.21%,归母净利大幅下滑46.66%。Q1净利大增主要得益于前期积累,而Q2业绩承压则主要受乘用车市场下滑及募投项目产能爬坡未达预期影响。公司对全年修复持乐观态度,预计下半年随着募投项目逐步供货,产能利用率提升将有效改善效益。具体而言,募投项目逐步进入供货阶段后,生产效率将逐步提高,从而带动整体盈利能力回升。此外,紧固件业务毛利率的提升也为公司业绩改善提供了支撑。公司认为,当前业绩波动是短期因素导致,长期发展前景依然向好。
长华集团的市场现状和竞争格局如何判断?
从市场现状来看,长华集团正经历乘用车市场下滑带来的短期业绩压力,但公司通过募投项目布局和业务多元化应对挑战。紧固件业务已实现毛利率提升,展现出较强的成本控制能力。碳陶刹车盘业务作为新兴领域,已实现批量供应并获得主机厂竞标,显示出技术领先优势。公司在新能源领域布局积极,通过拓展碳陶盘、储能结构件等新应用场景,有望在行业转型升级中占据有利位置。目前,长华集团在紧固件领域具备一定规模优势,碳陶刹车盘业务则处于快速追赶阶段,未来需关注技术迭代和产能扩张速度。整体而言,公司正通过技术创新和业务拓展应对市场变化,竞争格局中兼具传统优势和新业务潜力。
长华集团研报中提示的主要风险有哪些?
长华集团研报中提示的主要风险集中在经营和战略层面。短期经营风险包括乘用车市场波动可能导致的需求下降,以及募投项目产能爬坡未达预期可能拖累业绩。技术风险方面,碳陶刹车盘业务虽然进展顺利,但仍面临技术迭代和性能优化的挑战,尤其在海外市场推广时需通过性能测试验证产品竞争力。战略风险则在于并购整合的执行效果,虽然公司强调优先筛选增厚效益的优质资产,但并购后的协同效应和整合风险仍需关注。此外,新能源领域政策变化和行业竞争加剧也可能对公司业务发展带来不确定性。公司表示将及时披露相关筹划信息,但投资者仍需关注潜在风险因素对未来的影响。