猜你想问
这份研报的核心内容是什么?
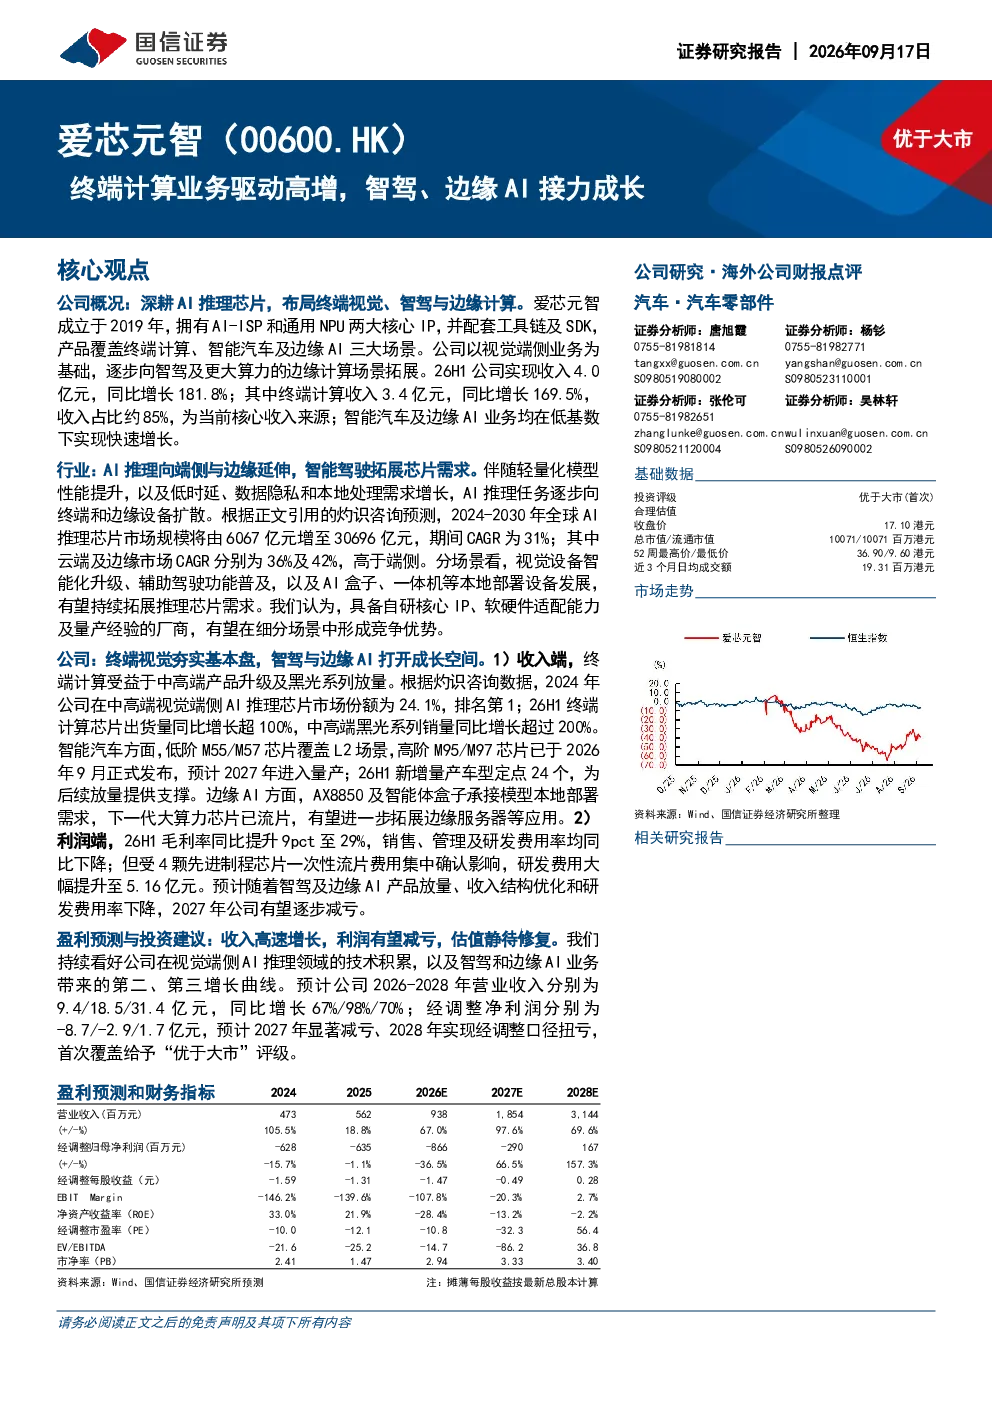
这份研报主要分析了爱芯元智在AI推理芯片领域的业务布局和增长情况。公司深耕终端视觉、智驾与边缘计算,拥有AI-ISP和通用NPU两大核心IP,产品覆盖终端计算、智能汽车及边缘AI三大场景。2026年上半年公司实现收入4.0亿元,同比增长181.8%,其中终端计算收入3.4亿元,同比增长169.5%,收入占比约85%;智能汽车及边缘AI业务在低基数下实现快速增长。
AI推理芯片行业的发展趋势如何?
AI推理芯片行业正逐步向端侧与边缘延伸,智能驾驶拓展芯片需求。轻量化模型性能提升、低时延、数据隐私和本地处理需求增长,推动AI推理任务向终端和边缘设备扩散。根据灼识咨询预测,2024-2030年全球AI推理芯片市场规模将由6067亿元增至30696亿元,期间CAGR为31%;其中云端及边缘市场CAGR分别为36%及42%,高于端侧。视觉设备智能化升级、辅助驾驶功能普及,以及AI盒子、一体机等本地部署设备发展,有望持续拓展推理芯片需求。
研报重点分析了爱芯元智的哪些业务方向?
研报重点分析了爱芯元智在终端视觉、智能汽车和边缘AI三大业务方向的布局和增长情况。在终端视觉领域,公司通过AI-ISP技术改善低照度场景成像质量,2024年在视觉端侧AI推理芯片市场份额为6.8%(第5)、中高端市场份额为24.1%(第1)。智能汽车领域,公司产品覆盖低阶-高阶智驾全品类,受益于AEB强标落地下的市场需求扩容。边缘AI领域,公司面向AI服务器、AINAS、智能体盒子、具身机器人等本地算力场景,推出AXClawBox龙虾盒子和AX8850算力卡等产品。
目前AI推理芯片市场的现状如何?
目前AI推理芯片市场呈现快速增长态势,终端和边缘设备对AI推理的需求持续提升。根据灼识咨询预测,2024-2030年全球AI推理芯片市场规模将由6067亿元增至30696亿元,期间CAGR为31%。在市场格局方面,爱芯元智在视觉端侧AI推理芯片市场位列全球第5,中高端市场份额达24.1%、位居全球第1,同时在中国边缘AI盒/一体机芯片市场位列第3。公司在智能汽车领域也表现突出,按2024年搭载相关SoC的智能汽车销量计,为中国第二大国产智能驾驶SoC供应商。
研报提到了哪些风险提示?
研报提示了地缘政治及贸易限制风险、限售股份解禁及股东减持风险、边缘AI新品商业化不及预期风险、行业竞争加剧风险、收入不及预期导致扭亏延后及现金流承压风险、技术迭代不及预期风险、商誉减值风险、盈利预测不及预期风险等。这些风险可能对公司业务发展和财务表现产生影响,需要关注。