猜你想问
焦煤市场当前走势如何?
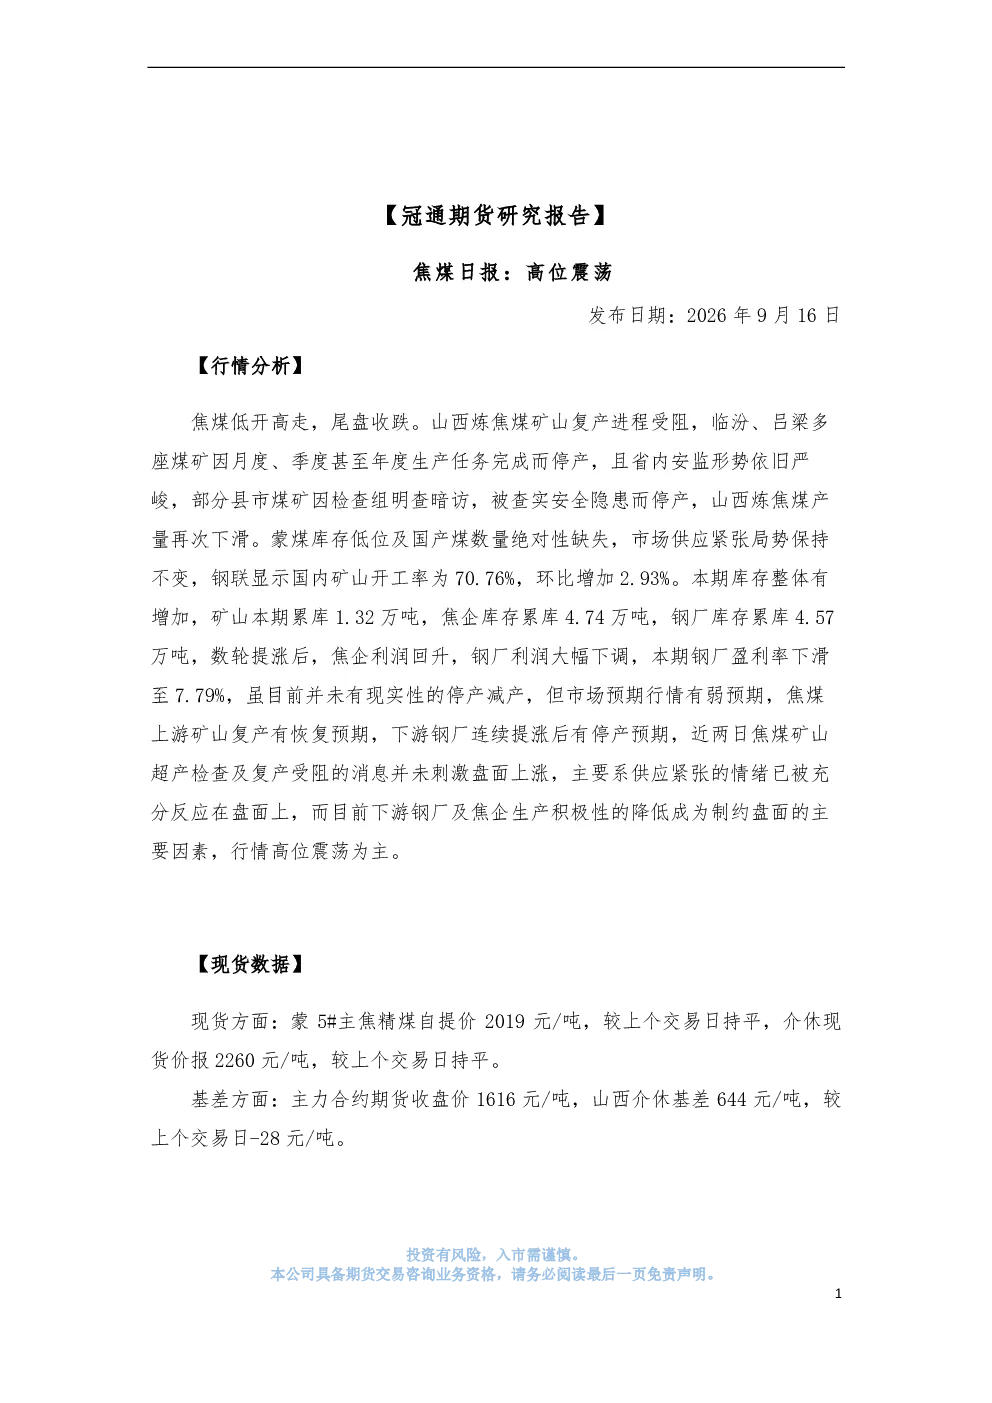
焦煤期货呈现低开高走后尾盘收跌的走势。山西炼焦煤矿山因生产任务完成或安全隐患检查而停产,导致产量下滑。蒙煤库存低位且国产煤供应缺失,市场供应紧张。钢联数据显示国内矿山开工率环比增加2.93个百分点至70.76%。尽管焦企利润回升,但钢厂利润大幅下调,盈利率降至7.79%,市场预期行情趋弱。当前制约因素为下游钢厂及焦企生产积极性降低,行情以高位震荡为主。
焦煤行业未来发展趋势是什么?
焦煤市场供应紧张但下游需求疲软,价格高位震荡。山西煤矿复产受阻及蒙煤库存低位支撑供应端,但钢厂及焦企生产积极性降低制约需求端。市场情绪已反映供应紧张预期,未来价格走势取决于供需两端变化。供应端看,国内矿山开工率环比上升2.93个百分点至70.16%,精焦煤日均产量增加3.37吨至66.19吨。需求端看,下游独立焦企日均产量环比增加1.46万吨至57.29万吨,但铁水产量环比下降0.53万吨至236.29万吨,显示需求端存在压力。
本报告重点分析了哪些方面?
本报告重点分析了焦煤市场的供需格局及价格走势。供应端关注山西煤矿复产受阻情况及蒙煤库存低位影响;需求端关注钢厂及焦企生产积极性变化。报告指出,尽管供应紧张,但下游需求疲软导致价格高位震荡。钢联数据显示矿山、焦企及钢厂库存均有所累库,但累库幅度相对可控。报告强调市场情绪已反映供应紧张预期,未来价格走势需关注供需两端变化。
当前焦煤市场处于什么状态?
当前焦煤市场处于供应紧张但下游需求疲软的高位震荡状态。山西炼焦煤矿山因生产任务完成或安全隐患检查而停产,导致产量下滑。蒙煤库存低位且国产煤供应缺失,市场供应紧张。钢联数据显示国内矿山开工率环比增加2.93个百分点至70.76%。本期库存整体上升,矿山累库1.32万吨,焦企累库4.74万吨,钢厂累库4.57万吨。尽管焦企利润回升,但钢厂利润大幅下调,盈利率降至7.79%,显示下游需求存在压力。
本报告有哪些风险提示?
本报告提示焦煤市场存在供需错配风险。供应端,山西煤矿复产受阻及蒙煤库存低位支撑价格,但若煤矿安全问题加剧或蒙煤进口政策变化,可能导致供应端波动。需求端,钢厂及焦企生产积极性降低制约需求,若铁水产量进一步下降或钢厂利润持续承压,可能引发需求端进一步疲软。此外,政策面变化如环保检查强度增加也可能影响供需两端,需密切关注市场情绪及政策动向对价格的影响。