猜你想问
这份研报的核心内容是什么?
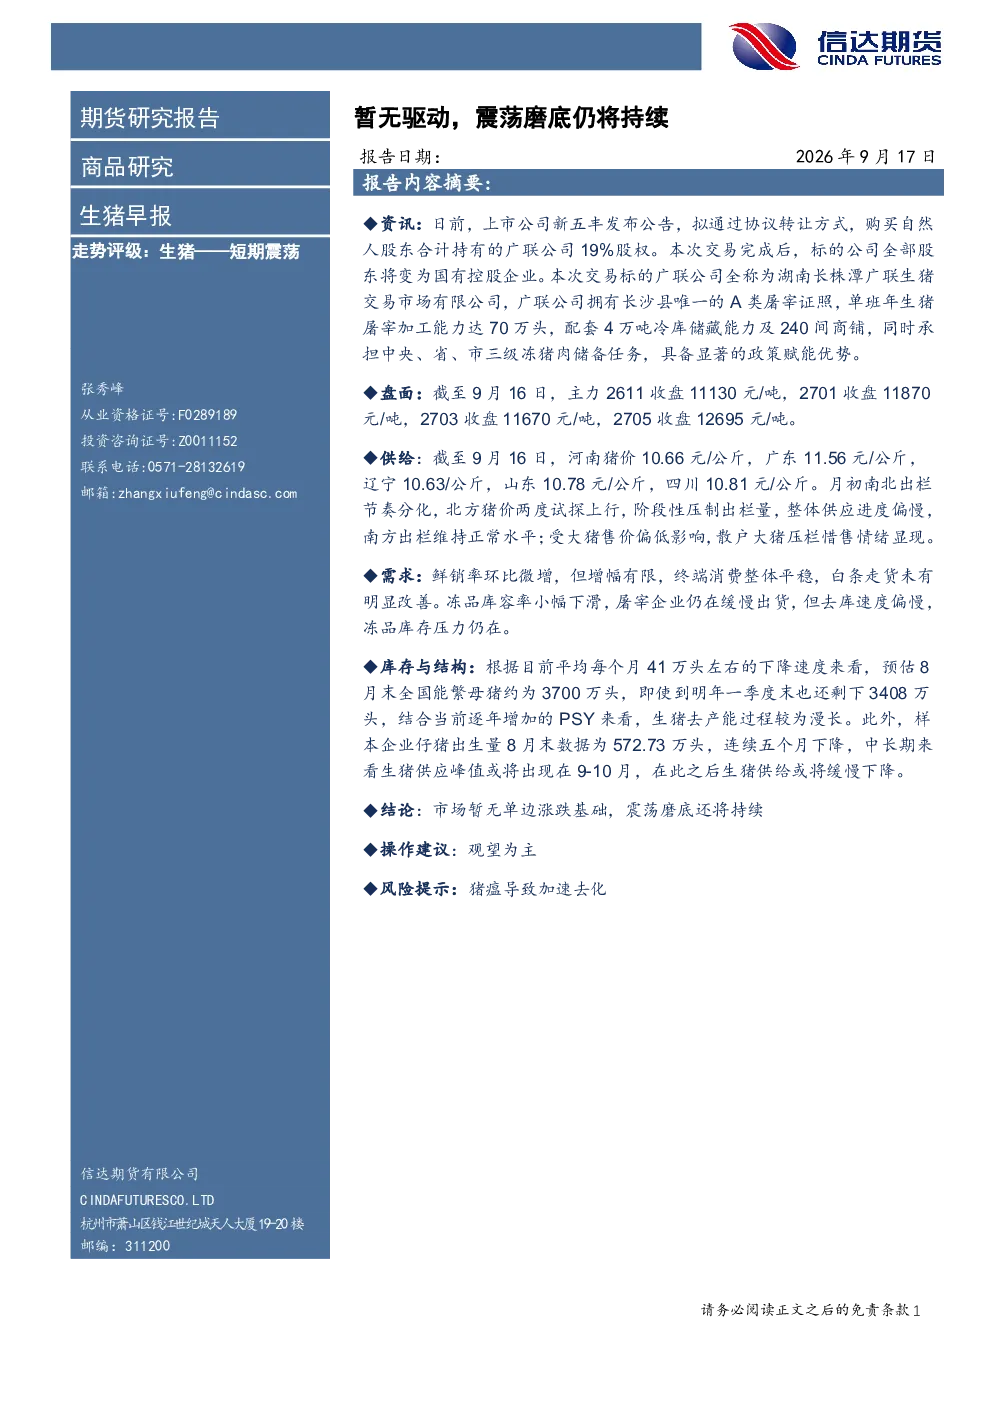
这份研报指出当前生猪市场暂无单边涨跌基础,处于震荡磨底阶段。主力合约价格在9月16日收盘分别为2611、2701、2703、12695元/吨。河南、广东、辽宁、山东、四川猪价分别为10.66、11.56、10.63、10.78、10.81元/公斤。整体供应进度偏慢,南方出栏正常,北方因大猪售价偏低出现压栏惜售。能繁母猪存栏量仍较高,预计去产能过程漫长。仔猪出生量连续五个月下降,供应峰值或在未来几个月出现。需求端鲜销率微增但增幅有限,终端消费平稳,冻品库存压力仍在。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示,供应端去产能过程将较为漫长。预估8月末全国能繁母猪约3700万头,即使到明年一季度末也剩3408万头,结合逐年增加的PSY,去化周期较长。仔猪出生量连续五个月下降,中长期看供应峰值或出现在9-10月,之后或将缓慢下降。需求端,鲜销率环比微增但增幅有限,终端消费整体平稳,白条走货未有明显改善。冻品库容率小幅下滑,但去库速度偏慢,库存压力持续存在。
研报重点分析了哪些方向?
研报重点分析了生猪市场的供需状况及价格走势。供给方面,分析了南北出栏节奏分化、大猪压栏惜售情绪、能繁母猪存栏量及仔猪出生量变化,指出供应去化漫长,峰值或在未来几个月出现。需求方面,分析了鲜销率微增但增幅有限、终端消费平稳、白条走货及冻品库存情况,指出库存压力仍在。价格方面,分析了主力合约价格及各地生猪价格,指出市场暂无单边涨跌基础。
当前生猪市场处于什么状态?
当前生猪市场处于震荡磨底状态,暂无单边涨跌基础。主力合约价格在9月16日收盘分别为2611、2701、2703、12695元/吨。各地生猪价格分别为10.66、11.56、10.63、10.78、10.81元/公斤。供给端,整体供应进度偏慢,北方因大猪售价偏低出现压栏惜售,能繁母猪存栏量仍较高,仔猪出生量连续五个月下降。需求端,鲜销率微增但增幅有限,终端消费平稳,冻品库存压力仍在。
研报提示了哪些风险?
研报提示的主要风险是猪瘟可能导致加速去化。当前生猪市场处于去产能漫长过程中,能繁母猪存栏量仍较高,仔猪出生量连续下降,供应峰值或在未来几个月出现。若猪瘟爆发可能导致生猪供应加速减少,进而影响市场价格。此外,需求端冻品库存压力仍在,若消费未能有效提振,可能进一步加剧市场波动。当前市场暂无单边涨跌基础,需关注疫病及消费变化带来的潜在影响。