猜你想问
这份研报主要分析了什么内容?
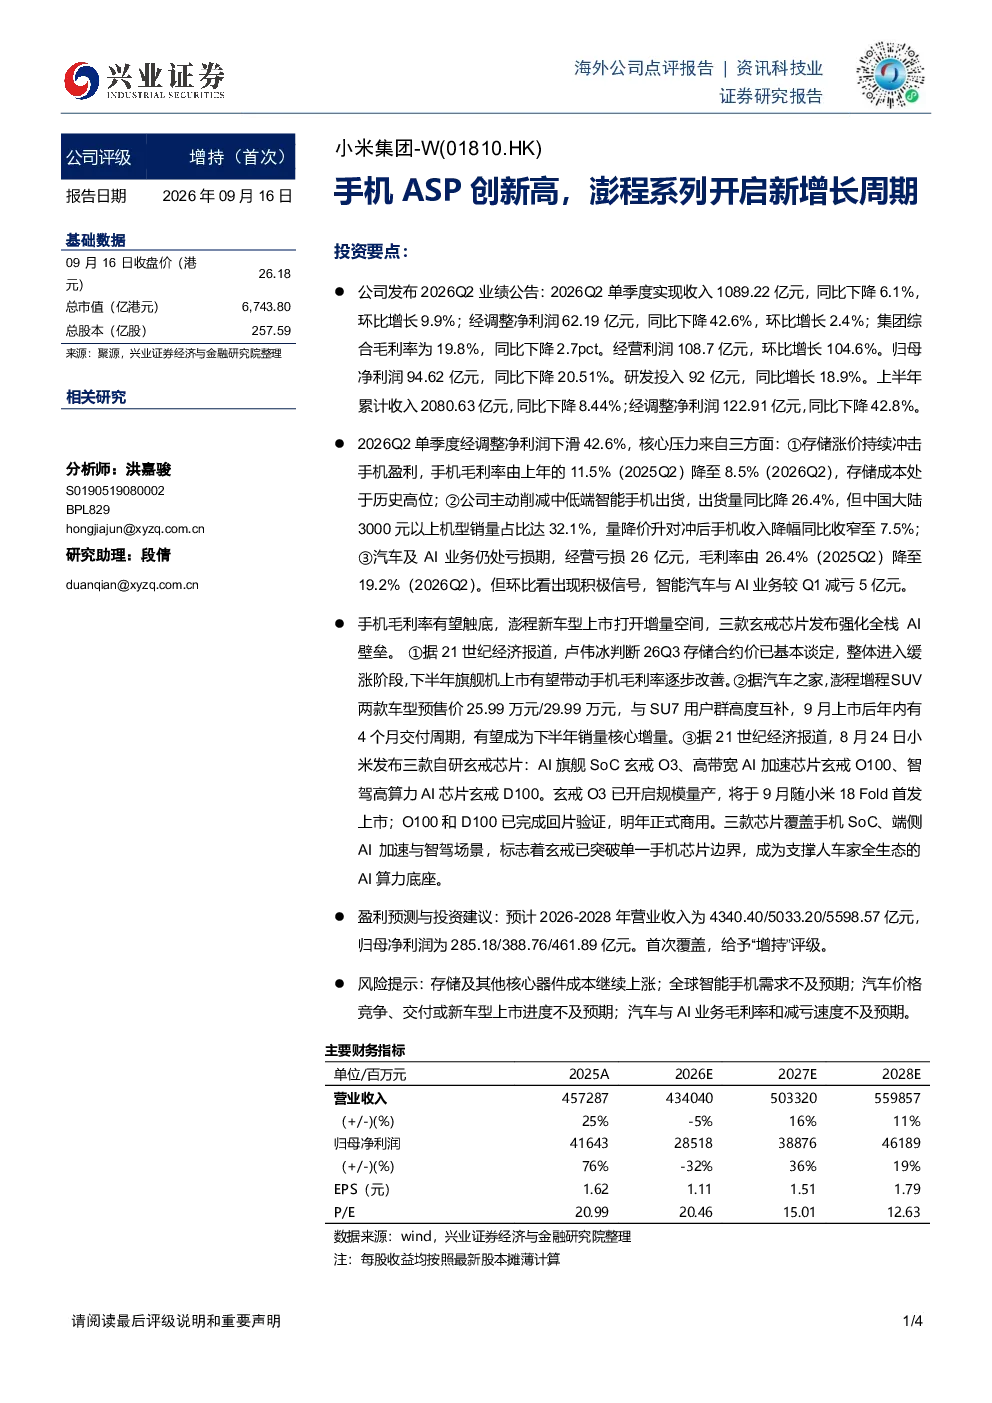
这份研报主要分析了小米集团2026年第二季度及上半年的业绩表现。报告显示,单季度收入1089.22亿元,同比下降6.1%,环比增长9.9%;经调整净利润62.19亿元,同比下降42.6%,环比增长2.4%。集团综合毛利率19.8%,同比下降2.7个百分点;归母净利润94.62亿元,同比下降20.51%。研发投入92亿元,同比增长18.9%。上半年累计收入2080.63亿元,同比下降8.44%;经调整净利润122.91亿元,同比下降42.8%。报告还分析了净利润下滑的原因,包括存储涨价冲击手机盈利、主动削减中低端智能手机出货、汽车及AI业务仍处亏损期等。同时,报告也展望了手机毛利率有望触底,澎程新车型上市及玄戒芯片发布带来的增长动力。
当前手机行业的发展趋势如何?
当前手机行业的发展趋势主要体现在以下几个方面:首先,存储价格进入缓涨阶段,下半年旗舰机上市有望改善手机毛利率;其次,高端机型销量占比提升,虽然中低端智能手机出货量同比降26.4%,但高端机型收入降幅收窄至7.5%;再次,AI技术成为行业增长新动力,小米发布的三款玄戒芯片覆盖手机SoC、端侧AI加速与智驾场景,强化全栈AI壁垒;最后,汽车及AI业务虽然仍处亏损期,但环比减亏5亿元,显示出一定的增长潜力。整体来看,手机行业正逐步从价格战转向技术竞争,高端化和智能化成为主要趋势。
研报重点分析了小米的哪些方面?
研报重点分析了小米集团的业绩表现、手机业务毛利率变化、新车型及芯片发布带来的增长动力,以及汽车和AI业务的运营情况。在业绩方面,报告详细解读了Q2及上半年的收入、净利润、毛利率等关键数据,并分析了净利润下滑的原因。在手机业务方面,报告指出存储价格缓涨和高端机型销量占比提升有望改善毛利率。此外,报告还重点介绍了澎程增程SUV两款车型及小米玄戒芯片的发布,认为这些将成为小米未来的增长核心。最后,报告对汽车和AI业务进行了分析,指出其仍处亏损期但环比减亏,未来存在增长潜力。
当前市场对小米的判断是什么?
当前市场对小米的判断主要集中在以下几个方面:首先,小米的业绩虽然面临下滑压力,但手机毛利率有望触底反弹,新车型和芯片发布将带来新的增长动力;其次,高端化战略取得一定成效,高端机型销量占比提升,收入降幅收窄;再次,AI技术成为小米新的增长引擎,玄戒芯片的发布强化了其在AI领域的竞争力;最后,汽车和AI业务虽然仍处亏损期,但减亏速度有所加快,显示出一定的长期潜力。整体来看,市场对小米的未来发展持谨慎乐观态度,认为其在技术创新和高端化方面有较大提升空间。
研报提示了哪些风险?
研报提示了以下几个主要风险:首先,存储及其他核心器件成本上涨可能对小米的盈利能力造成压力;其次,全球智能手机需求不及预期可能导致业绩进一步下滑;再次,汽车价格竞争、交付或新车型上市进度不及预期可能影响小米汽车业务的进展;最后,汽车与AI业务毛利率和减亏速度不及预期可能影响其长期发展。这些风险提示表明,尽管小米在技术创新和高端化方面有较大潜力,但仍需关注市场变化和竞争压力,谨慎应对潜在风险。