猜你想问
这份研报主要分析了烧碱的哪些方面?
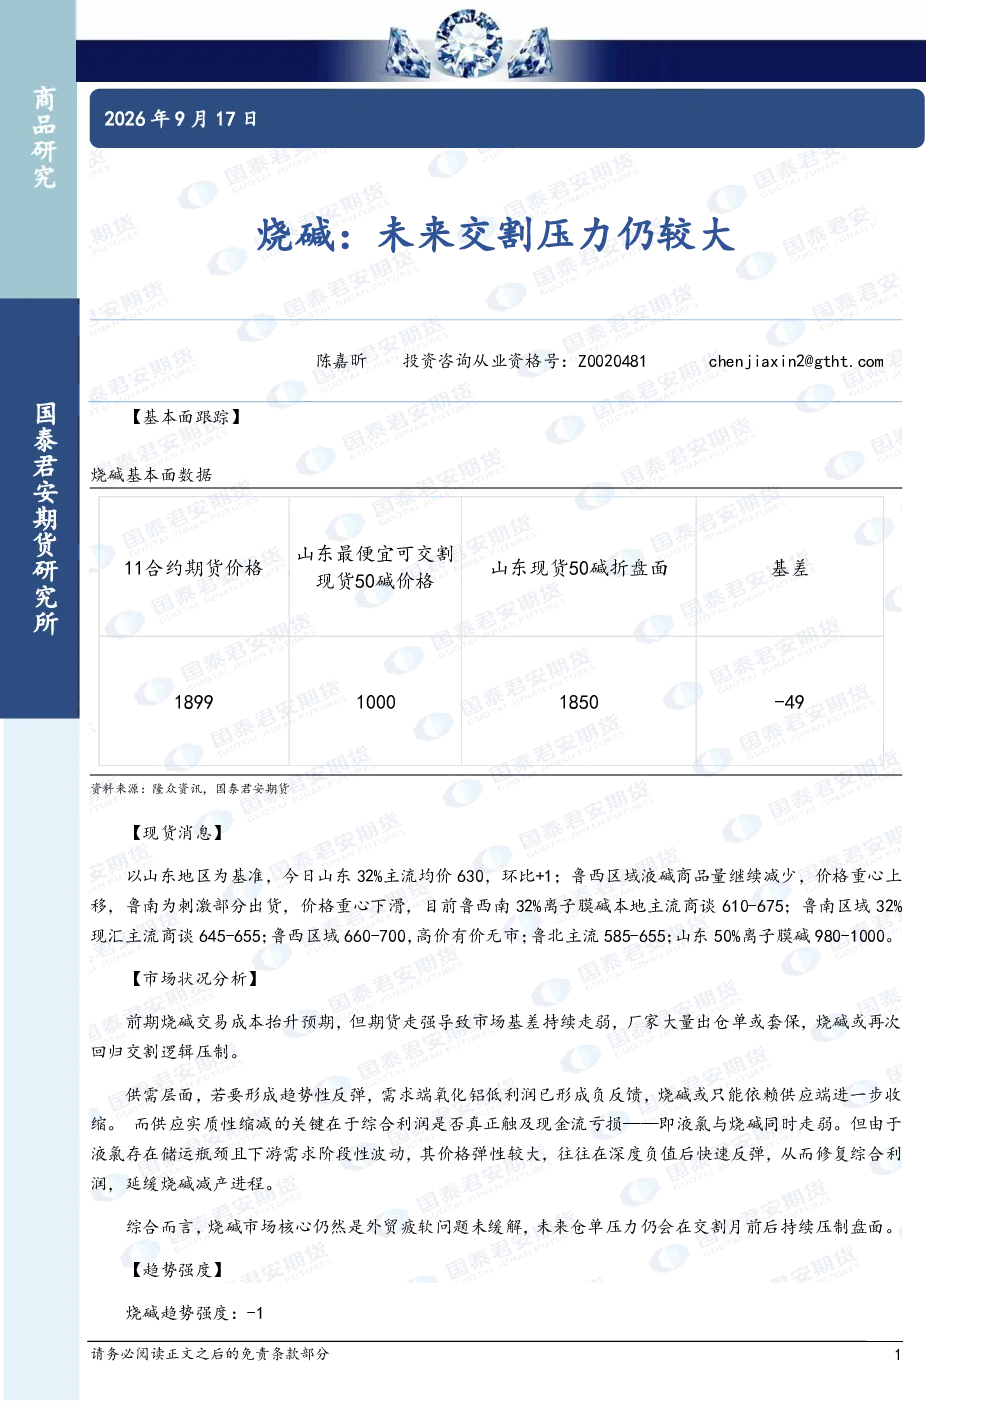
本研报主要分析了烧碱的基本面数据、市场状况、供需逻辑以及未来趋势。报告指出山东地区32%主流均价为630元/吨,环比上涨1元,但期货走强削弱了交易成本抬升预期,市场基差走弱,厂家大量出仓单或套保,可能回归交割逻辑压制。供需层面,需求端氧化铝低利润形成负反馈,供应收缩需依赖液氯价格走弱,但液氯弹性大易反弹,延缓烧碱减产。外贸疲软问题未缓解,未来仓单压力将持续压制盘面。
烧碱行业未来的发展趋势如何?
烧碱行业未来趋势偏弱。报告显示,烧碱趋势强度为-1,短期承压。主要压力来自期货走强导致的基差走弱和仓单压力,未来交割月仍将压制盘面。供需逻辑上,需求疲软,供应收缩依赖液氯价格走弱,但液氯价格弹性大,减产进程或被延缓。外贸疲软未改善,液氯价格波动影响综合利润,烧碱减产动力不足。
研报重点分析了烧碱的哪些分析方向?
研报重点分析了烧碱的市场状况、供需逻辑和核心矛盾。市场状况方面,期货走强削弱交易成本抬升预期,基差走弱,厂家出仓单或套保,回归交割逻辑压制。供需逻辑方面,需求端氧化铝低利润形成负反馈,供应收缩需依赖液氯价格走弱,但液氯弹性大易反弹。核心矛盾在于外贸疲软未改善,液氯价格波动影响综合利润,烧碱减产动力不足。
当前烧碱市场的现状如何判断?
当前烧碱市场处于承压状态。基本面数据显示,山东地区32%主流均价为630元/吨,环比上涨1元,但期货走强削弱了交易成本抬升预期,市场基差走弱,厂家大量出仓单或套保。供需层面,需求端氧化铝低利润形成负反馈,供应收缩依赖液氯价格走弱,但液氯弹性大易反弹。外贸疲软未缓解,未来仓单压力将持续压制盘面。
阅读这份研报需要注意哪些风险提示?
阅读这份研报需注意以下风险:首先,期货走强可能导致基差走弱,仓单压力持续存在,未来交割月仍将压制盘面;其次,烧碱反弹需依赖供应端收缩,而供应收缩依赖液氯价格走弱,但液氯价格弹性大易反弹,减产进程或被延缓;再次,外贸疲软未改善,影响液氯与烧碱综合利润,减产动力不足;最后,市场存在不确定性,需关注液氯价格波动对烧碱市场的影响。