猜你想问
这份研报主要分析了什么内容?
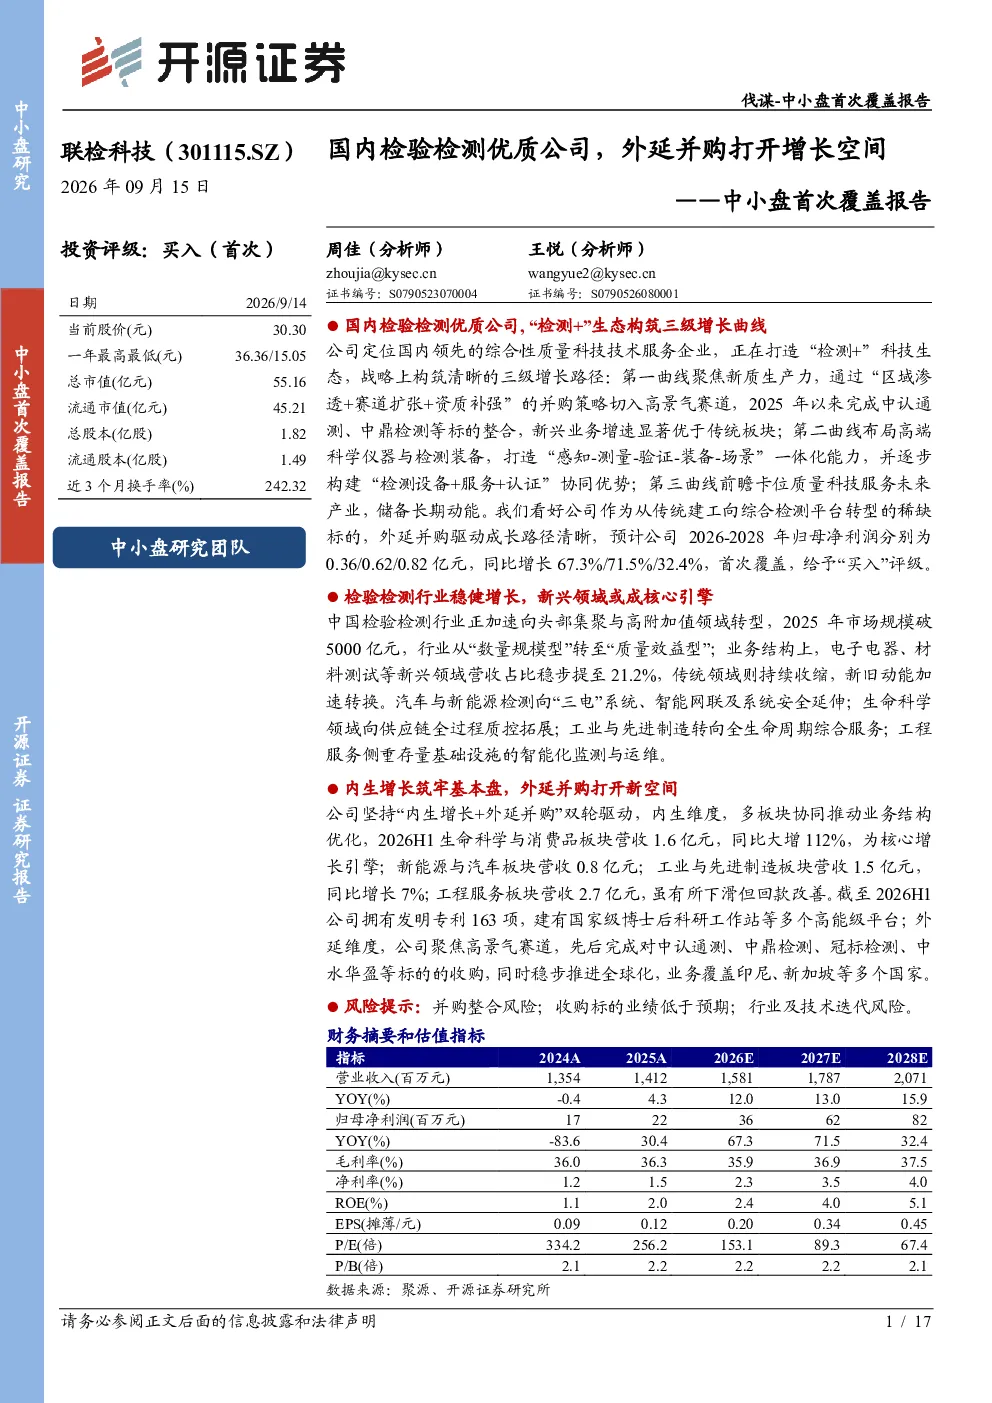
这份研报主要分析了联检科技作为国内领先的综合性质量科技技术服务企业的业务增长策略,特别是其通过内生增长和外延并购双轮驱动的战略。报告详细介绍了公司在生命科学、消费品、新能源、汽车、工业制造和工程服务四大板块的业务布局及营收表现,并重点阐述了公司通过并购整合中认通测、中鼎检测等标的来布局高景气赛道、完善区域与资质布局的战略。此外,报告还预测了公司未来三年的营收和净利润增长情况,并指出公司PE虽高于可比公司,但估值溢价具备合理性。
当前检验检测行业的发展趋势如何?
当前中国检验检测行业正加速向头部集聚,预计2025年市场规模将突破5000亿元,新兴领域如电子电器、材料测试等占比达21.2%,行业正从“数量规模型”向“质量效益型”转型。四大新兴领域增长潜力巨大:汽车检测向“三电”系统、智能网联延伸;新能源检测向系统安全与全生命周期管理升级;生命科学检测向供应链全过程质控拓展;工业制造检测转向全生命周期综合服务;工程服务侧重存量基础设施智能化监测。这些趋势为联检科技等领先企业提供了广阔的发展空间。
报告重点分析了联检科技的哪些业务板块?
报告重点分析了联检科技的四大业务板块:生命科学与消费品板块、新能源与汽车板块、工业与先进制造板块以及工程服务板块。其中,生命科学与消费品板块成为核心增长引擎,2026H1营收达1.6亿元,同比增长112%;新能源与汽车板块营收0.8亿元,同比增长2.88%;工业与先进制造板块营收1.5亿元,同比增长6.97%;工程服务板块营收2.7亿元,但同比下滑22.03%。此外,报告还详细分析了公司通过外延并购整合中认通测、中鼎检测等标的的战略布局。
目前检验检测市场的整体状况如何?
目前中国检验检测市场正经历从分散向集中的转型,头部企业优势明显,行业规模持续扩大,预计2025年将突破5000亿元。新兴领域如电子电器、材料测试等占比不断提升,行业更注重质量效益而非单纯规模扩张。汽车检测、新能源检测、生命科学检测和工业制造检测等领域均展现出强劲的增长潜力,技术创新和全生命周期服务成为行业发展趋势。这些变化为联检科技等具备综合服务能力的企业提供了良好的发展机遇。
研报提示了哪些主要风险?
研报提示了联检科技面临的主要风险包括:并购整合风险,即新收购标的可能存在文化冲突或业绩不及预期的问题;收购标的业绩不及预期风险,整合后的协同效应可能未达预期;行业及技术迭代风险,检验检测行业技术更新快,公司需持续投入研发以保持竞争力。此外,市场竞争加剧也可能对公司业务拓展造成压力。这些风险需投资者关注。