猜你想问
尿素日报主要分析了什么内容?
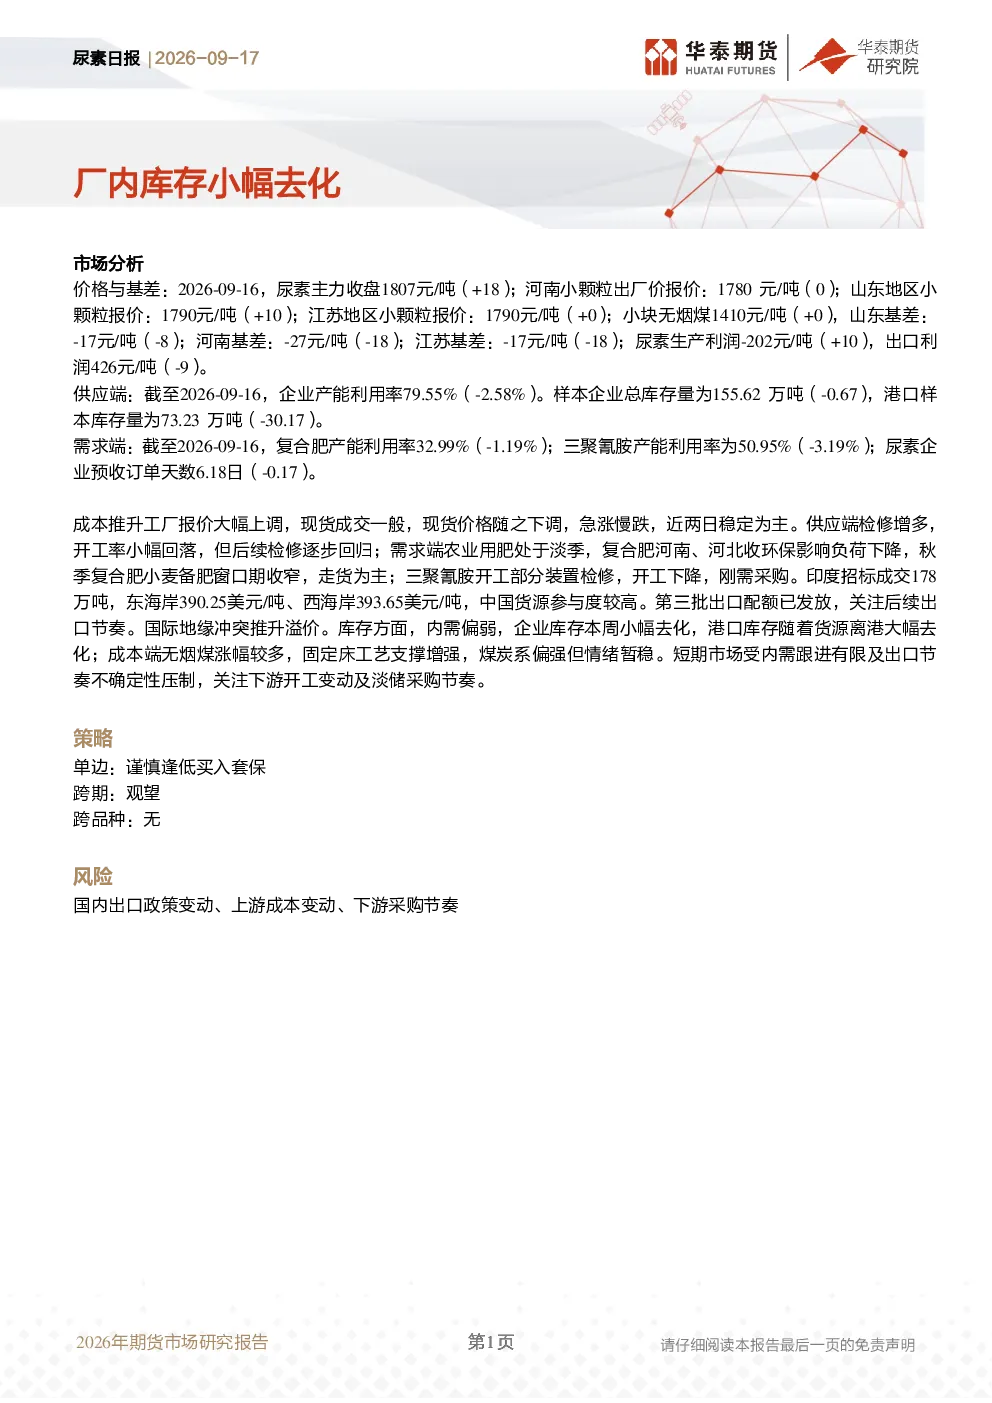
该研报分析了尿素市场的价格与基差、供应端库存、需求端开工情况以及成本与行情。报告指出,尿素主力收盘价上涨,但现货成交一般,呈现急涨慢跌态势。供应端企业产能利用率小幅回落,但后续检修逐步回归。需求端农业用肥处于淡季,复合肥和三聚氰胺开工下降,刚需采购为主。报告还关注了印度招标、出口配额及国际地缘冲突对市场的影响,指出库存小幅去化,成本端无烟煤涨幅较多,煤炭系偏强但情绪暂稳。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势需关注内需跟进及出口节奏。当前农业用肥处于淡季,复合肥和三聚氰胺开工下降,但国际市场如印度招标显示中国货源参与度较高,出口配额发放后需关注后续出口节奏。国际地缘冲突推升溢价,但国内市场受内需跟进有限压制。成本端无烟煤涨幅较多,但固定床工艺支撑增强,煤炭系偏强但情绪暂稳。整体来看,行业需关注下游开工变动及淡储采购节奏。
报告重点分析了哪些方向?
报告重点分析了尿素市场的价格与基差、供应端库存及开工情况、需求端开工及订单情况、成本与行情、出口政策及国际市场影响。价格方面,尿素主力收盘价上涨但现货成交一般;供应端企业产能利用率小幅回落,港口库存大幅去化;需求端农业用肥淡季,复合肥和三聚氰胺开工下降;成本端无烟煤涨幅较多;出口方面关注印度招标和中国货源参与度,以及第三批出口配额发放后的节奏。
当前尿素市场现状如何判断?
当前尿素市场现状呈现供需两弱格局。供应端企业产能利用率小幅回落,但后续检修逐步回归,港口库存随货源离港大幅去化。需求端农业用肥处于淡季,复合肥和三聚氰胺开工下降,以刚需采购为主。价格方面,尿素主力收盘价上涨但现货成交一般,呈现急涨慢跌态势,近两日稳定。成本端无烟煤涨幅较多,但固定床工艺支撑增强,煤炭系偏强但情绪暂稳。国际市场方面,印度招标显示中国货源参与度较高,国际地缘冲突推升溢价。
研报提示了哪些风险?
研报提示了国内出口政策变动、上游成本变动、下游采购节奏等风险。出口政策方面,需关注第三批出口配额发放后的节奏及后续政策变动。上游成本方面,无烟煤涨幅较多,若成本持续上涨可能影响市场情绪。下游采购节奏方面,农业用肥处于淡季,复合肥和三聚氰胺开工下降,若下游采购持续偏弱可能压制市场表现。此外,国际地缘冲突推升溢价,但需关注其对市场情绪的长期影响。