猜你想问
携程第二季度业绩表现如何?
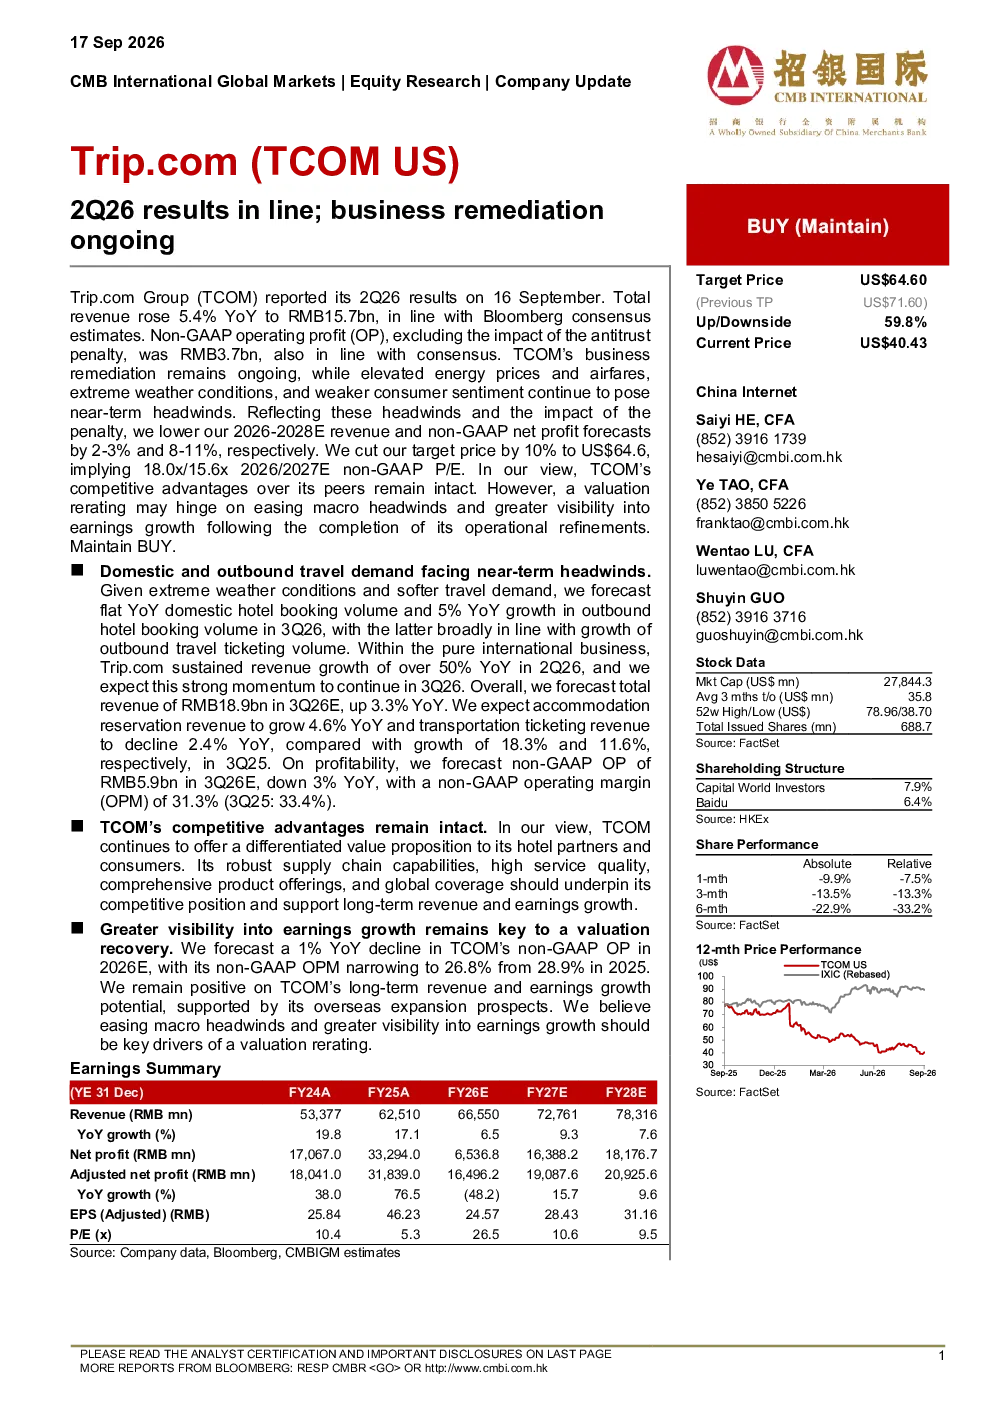
携程集团2026年第二季度业绩符合预期,总收入同比增长5.4%至157亿元人民币,非公认营业利润(不含反垄断罚款影响)为37亿元人民币。报告显示,尽管面临能源价格、机票价格上涨、极端天气和消费者情绪疲软等不利因素,公司整体表现仍保持在预期范围内。
携程业务整改进展及面临哪些挑战?
携程的业务整改仍在进行中,短期内仍面临能源价格、机票价格上涨、极端天气和消费者情绪疲软等不利因素。这些因素对公司的运营和盈利能力造成一定压力,但公司正在积极采取措施应对,以减轻负面影响。
报告对携程未来几年的收入和利润预测有何调整?
考虑到不利因素和罚款影响,报告将2026-2028年的收入和非公认净利润预测分别下调2-3%和8-11%。这一调整反映了当前市场环境对公司未来业绩的潜在影响,但公司仍对长期增长保持乐观态度。
携程的核心竞争优势是什么?
携程的核心竞争优势包括供应链能力、服务品质、产品供应和全球覆盖范围。这些优势支撑了公司的长期收入和盈利增长,使其在行业中保持领先地位。报告认为,这些优势将继续为公司带来增长动力,特别是在海外扩张方面。
携程面临哪些主要风险?
携程面临的主要风险包括消费意愿低于预期和利润增长速度不及预期。这些风险可能对公司未来的业绩表现产生影响,需要密切关注市场动态和消费者行为变化。
你可能感兴趣
周大福珠宝(1929 HK):回收工作正在进行中
建银国际证券2013-06-20
薪酬透明度正在进行中:重视工作,缩小性别薪酬差距
文化传媒OECD2026-04-15
三垒股份18Q1~Q3收入同增23%,收购美吉姆工作正在进行中
文化传媒国金证券2018-10-25
2020年第一季度收益下降7%,符合预期;新产品发布正在进行中
招银国际2020-04-16
2025年第二季度大致一致,过渡正在进行中
招银国际2025-07-15
购买:2017年第二季度–记录交易量以符合预期结果
房地产汇丰银行2016-10-28
强大的软件/硬件集成业务正在进行中
麦格理2016-08-12
铂金集团:2016财年第一季度收益略高于预期,新项目正在进行中
有色金属辉立证券2016-05-12
复苏正在进行中,增长超出预期
招银国际2023-04-19
业绩增长42.4%略低于预期,华德码头受新油库成本影响,但无碍整体发展,榆济线注入正在进行中
第一上海证券2015-04-02