核心观点
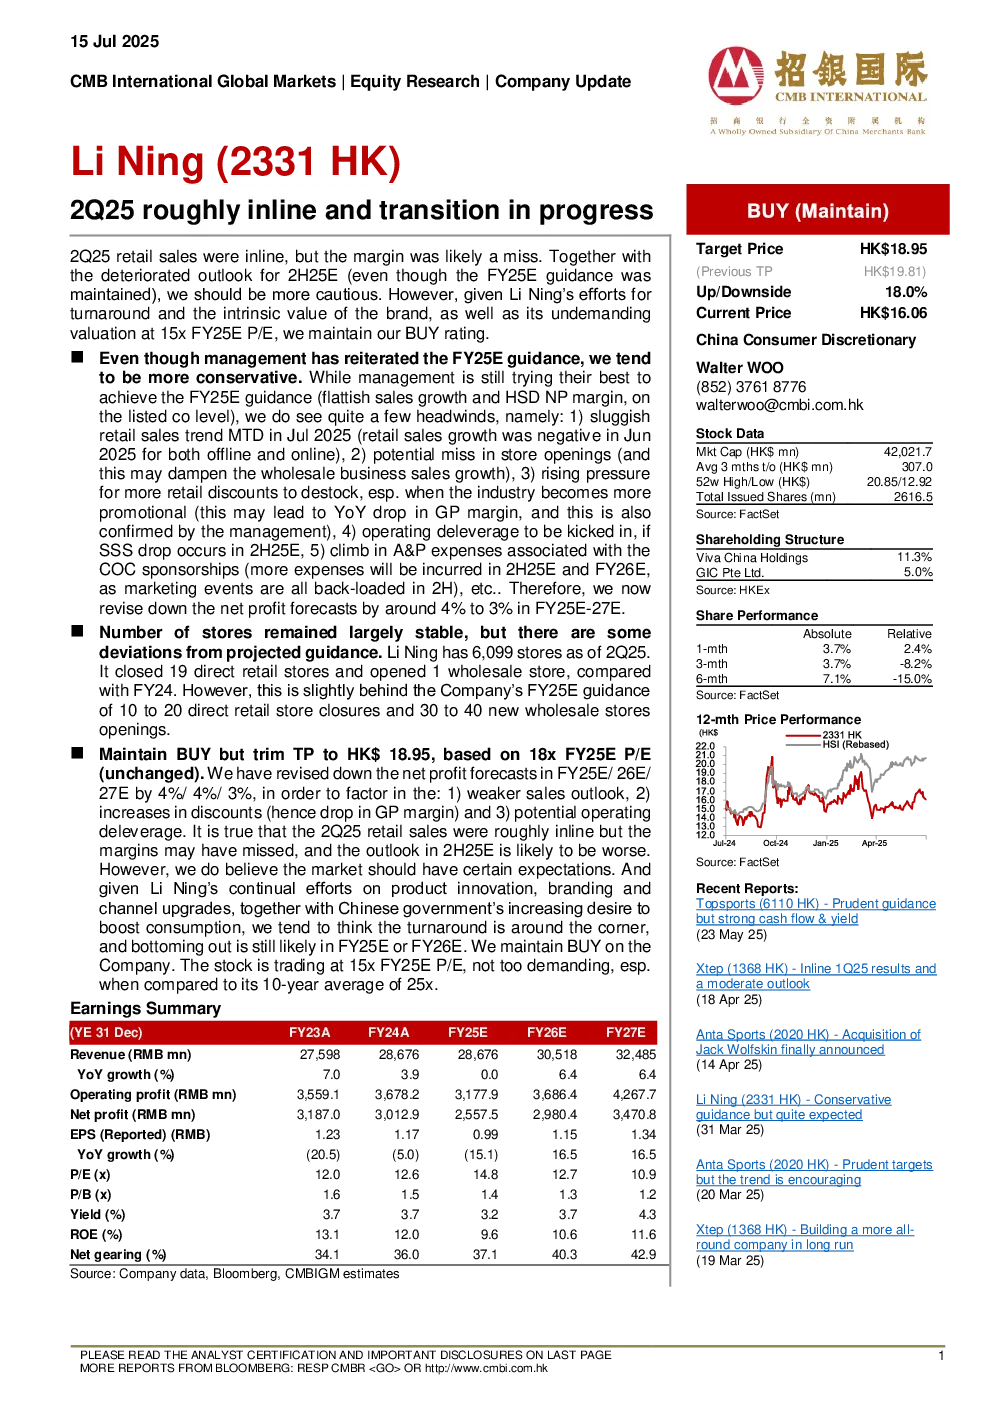
- 李宁2025年第二季度零售销售大致符合预期,但利润可能不及预期。公司努力进行转型,品牌内在价值较高,且估值处于15倍2025年市盈率,维持买入评级。
- 尽管管理层重申了2025年业绩指引,但分析师倾向于更加保守。管理层仍在努力实现2025年业绩指引(上市主体层面销售额增长平稳,HSD净利润率平稳),但存在一些不利因素,例如:
- 2025年7月零售销售趋势疲软(线上线下零售额均出现负增长)
- 店铺开设可能不及预期(这可能影响批发业务销售额增长)
- 更多零售折扣以清库存的压力,尤其是在行业促销力度加大时(这可能导致营业利润率同比下降)
- 如果2025年第二季度预期销售额下降,将启动经营去杠杆化
- 与COC赞助相关的广告支出上升(更多支出将在2025年第二季度和2026年,因为营销活动都在下半年)
- 店铺数量保持基本稳定,但与预期指导有所偏差。截至2025年第二季度,李宁拥有6,099家店铺。与2024财年相比,公司关闭了19家直营零售店,开设了1家批发店,但略微落后于公司2025年预期指导的关闭10至20家直营零售店和开设30至40家批发店的目标。
- 维持买入评级,并将目标价下调至18.95港元,基于18倍2025年市盈率(不变)。分析师下调了2025/26/27年净利润预测,分别为4%/4%/3%,以反映:
- 更弱的销售预期
- 折扣增加(导致营业利润率下降)
- 潜在的经营去杠杆化
- 2025年第二季度零售销售大致符合预期,但利润可能不及预期,下半年预期可能更差。但分析师认为市场应该有一定的预期。鉴于李宁在产品创新、品牌建设和渠道升级方面持续努力,以及中国政府日益增长的促进消费的意愿,分析师认为转型即将到来,触底可能仍在2025年或2026年。
- 该股票的交易价格为2025年市盈率的15倍,要求不高,尤其是与其10年平均25倍市盈率相比。
关键数据
- 2025年第二季度零售销售增长率为1%(管理层的内部目标是中位数增长)
- 管理层2025年业绩指引:销售额增长平稳,HSD净利润率平稳
- 2025年预期净利润:255.75亿元人民币
- 2026年预期净利润:297.04亿元人民币
- 2027年预期净利润:347.08亿元人民币
- 目标价:18.95港元
- 2025年市盈率:15倍
研究结论
- 李宁正处于转型期,短期内可能面临一些挑战,但长期发展前景乐观。
- 分析师认为公司品牌价值、产品创新和渠道升级等方面的努力将推动公司实现复苏。
- 尽管短期内可能面临一些困难,但分析师仍然看好李宁的未来发展,并维持买入评级。