猜你想问
汇丰银行为何上调雪佛龙控股评级?
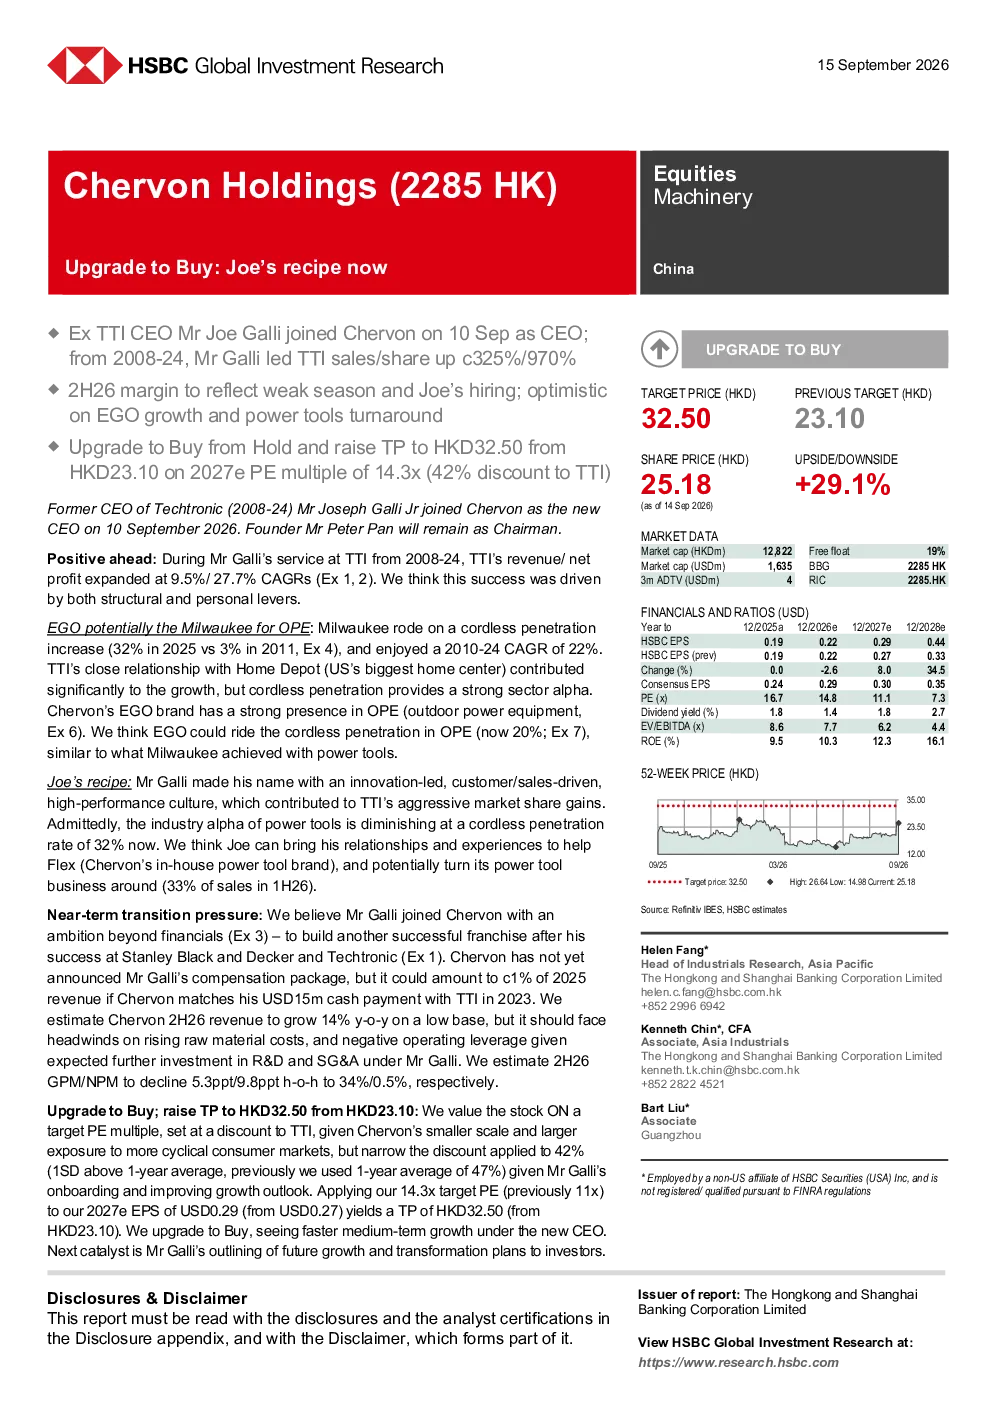
汇丰银行上调雪佛龙控股评级至“买入”,并将目标价上调至32.50港元,主要基于对加里·乔加入雪佛龙担任CEO后,公司电动工具业务转型和增长的乐观预期。评级上调的核心逻辑在于,加里·乔的加入将推动公司电动工具业务转型,预计EGO品牌将受益于户外动力设备市场无绳渗透率的增长,类似于米勒工具在电动工具领域的成功经验。此外,汇丰银行预计雪佛龙控股2026年上半年收入同比增长14%,尽管毛利率和净利率有所下降,但预计2027年和2028年收入增长将加快,EGO品牌将实现更快增长,利润率也将更高。
雪佛龙控股电动工具业务发展前景如何?
雪佛龙控股的电动工具业务发展前景乐观。汇丰银行预计,在加里·乔的领导下,公司电动工具业务将实现转型和增长。EGO品牌预计将受益于户外动力设备市场无绳渗透率的增长,类似于米勒工具在电动工具领域的成功。预计2027年和2028年,EGO品牌将实现更快增长,电动工具销售额可能实现转机。此外,汇丰银行预计2027年和2028年雪佛龙控股的利润率将更高,GPM预测上调,以计入2026年上半年的一次性关税退税,以及由于规模经济效应改善。
报告对雪佛龙控股的哪些方面进行了重点分析?
报告重点分析了雪佛龙控股的电动工具业务转型和增长潜力。汇丰银行认为,加里·乔的加入和公司对EGO品牌的投资,将推动雪佛龙控股中长期增长。报告还分析了雪佛龙控股的收入增长预期,预计2026年上半年收入同比增长14%,2027年和2028年收入增长将加快。此外,报告还分析了雪佛龙控股的利润率变化,预计2027年和2028年利润率将更高,GPM预测上调。最后,报告还分析了雪佛龙控股的估值,目标市盈率为14.3倍,较TTI有42%的折扣。
当前雪佛龙控股的市场表现如何?
当前雪佛龙控股的市场表现受到分析师的积极关注。汇丰银行上调其评级至“买入”,并将目标价上调至32.50港元,主要基于对公司电动工具业务转型和增长的乐观预期。报告预计雪佛龙控股2026年上半年收入同比增长14%,尽管毛利率和净利率有所下降,但预计2027年和2028年收入增长将加快,EGO品牌将实现更快增长,利润率也将更高。此外,报告还指出,雪佛龙控股的估值目标市盈率为14.3倍,较TTI有42%的折扣,反映了其规模较小且对周期性消费市场敞口更大的特点。
雪佛龙控股面临哪些潜在风险?
雪佛龙控股面临的主要潜在风险包括市场竞争加剧和周期性消费市场波动。报告指出,雪佛龙控股的估值目标市盈率为14.3倍,较TTI有42%的折扣,反映了其规模较小且对周期性消费市场敞口更大的特点。此外,电动工具市场竞争激烈,雪佛龙控股需要持续提升产品竞争力和品牌影响力,以应对市场竞争。此外,周期性消费市场的波动也可能对雪佛龙控股的经营业绩产生影响。因此,投资者需要关注公司如何应对这些潜在风险。