猜你想问
这份报告的核心内容是什么?
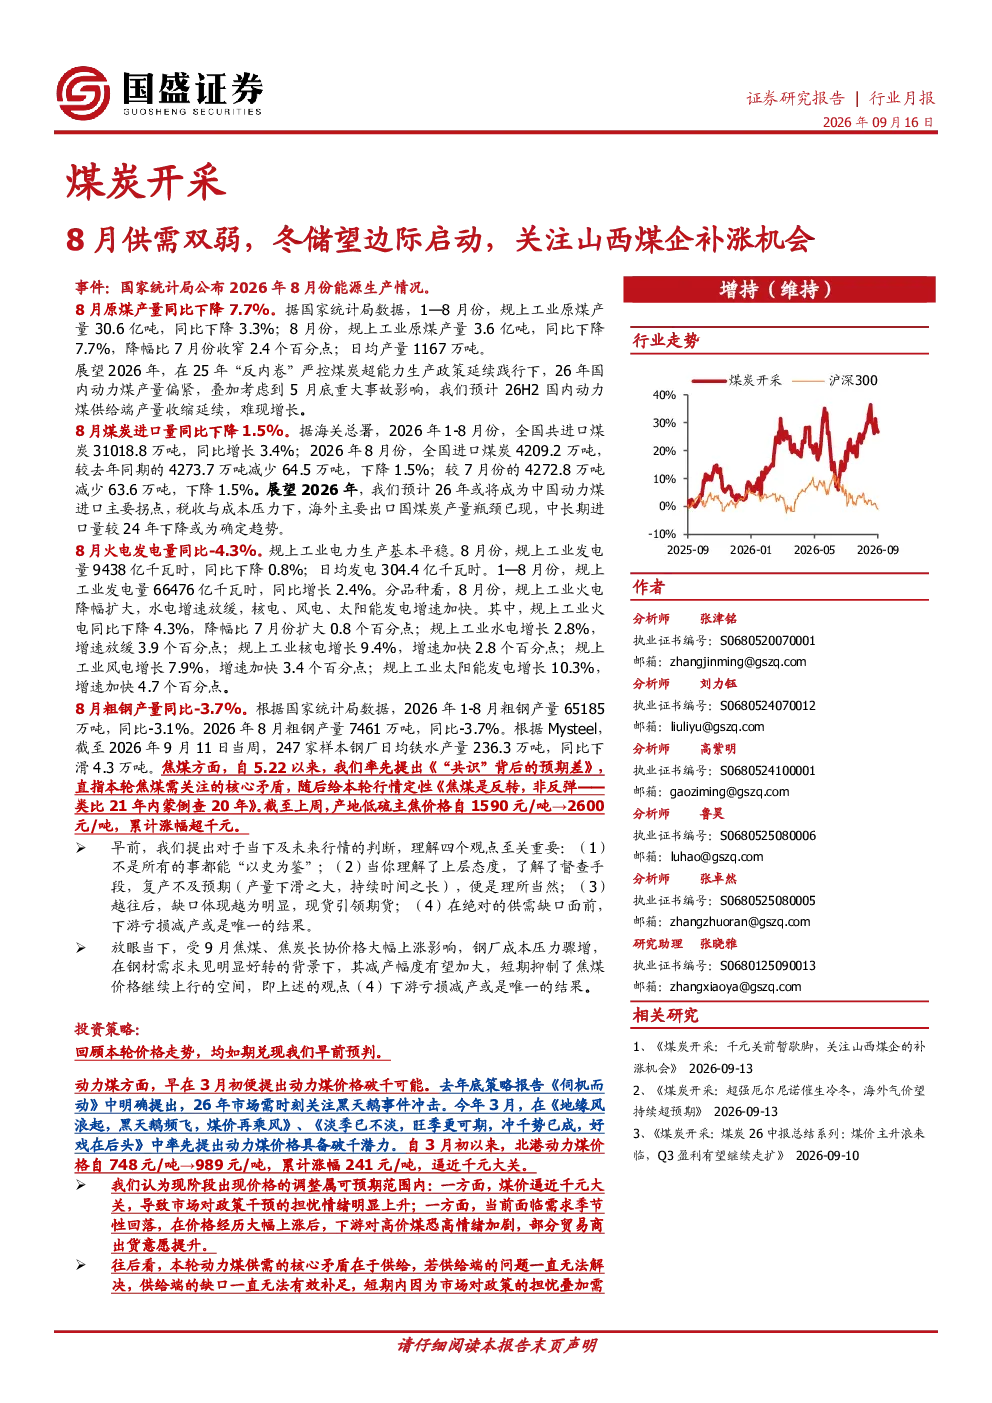
报告指出8月煤炭供需双弱,原煤产量、进口量、火电发电量和粗钢产量均同比下降。预计2026年冬储将边际启动,但供给端收缩延续,国卷动力煤产量偏紧。同时,预计2026年或成为中国动力煤进口主要拐点,中长期进口量较2024年下降。焦煤价格自1590元/吨上涨至2600元/吨,累计涨幅超千元。
煤炭行业未来发展趋势如何?
煤炭行业需求方面,火电发电量基本平稳但降幅扩大,水电增速放缓,而核电、风电、太阳能发电增速加快。供给端,预计2026年冬储将边际启动,但供给端收缩延续。长期来看,煤价上行的趋势不变,但需关注进口拐点带来的影响。
报告重点关注了哪些分析方向?
报告重点关注了动力煤和焦煤两个方向。动力煤方面,短期价格调整属可预期范围,长期煤价上行的趋势不变,建议关注山西煤企补涨机会。焦煤方面,焦煤是内转,非内弹,业绩有望在Q3得到显著释放,建议关注淮北矿业、平煤股份、盘江股份等。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需双弱的态势,8月份各项关键数据均出现同比下降。焦煤价格显著上涨,从1590元/吨涨至2600元/吨。冬储预计将边际启动,但供给端收缩延续,国卷动力煤产量偏紧。进口方面,预计2026年或成为中国动力煤进口主要拐点。
这份报告有哪些风险提示?
报告提示了四项主要风险:在建矿井投产进度超预期可能导致供给端突然放量;下游需求不及预期会影响煤炭价格;安检力度不及预期可能引发安全事故;统计数据可能存在偏差,影响分析准确性。这些风险需持续关注。
你可能感兴趣
煤炭开采行业周报:焦煤现货普涨让紧张的供需关系浮出水面,山西国改全面启动828工程
化石能源华创证券2018-03-19
煤炭开采行业月报:11月供需双弱,“反内卷”交易再度升温,重申美国能源领域投资机会
化石能源国盛证券2025-12-18
千元关前暂歇脚,关注山西煤企的补涨机会
化石能源国盛证券2026-09-13
煤炭开采行业山西国改事件点评报告:山西国改加速组建煤企航母,关注专业化整合和资产注入预期
化石能源开源证券2020-10-13
煤炭开采行业周报:动力煤止跌反弹&双焦供需迎拐点,持续看好煤企转型主线
化石能源开源证券2022-01-09
煤炭开采:海外煤市边际企稳,等待需求逐渐启动
化石能源国盛证券2023-02-26
煤炭开采行业周报:非电需求持续旺盛,关注煤化工盈利边际改善下的煤企投资机遇
化石能源信达证券2023-10-08
煤炭开采行业周报:碳中和或助力龙头煤企突围,钢企限产双焦偏弱运行
化石能源开源证券2021-03-13
煤炭开采行业点评报告:煤企中报业绩竞相预喜,供紧需增关注结构性机会
化石能源开源证券2022-07-23
煤炭开采行业周报:山西国改加速组建航母煤企,9月PMI验证“金九银十”行情
化石能源开源证券2020-10-10