猜你想问
特变电工2026年半年度报告主要披露了哪些财务风险?
特变电工2026年半年度报告显示,公司对存货和应收账款计提了较多减值。主要原因是本期应收账款规模增长和EPC工程款项目结算周期增长。尽管如此,公司客户资信水平较高,坏账率极低,计提的坏账准备足以覆盖潜在风险。存货减值主要针对多晶硅业务,受价格因素影响,后期可能冲回或转回。多晶硅行业政策利好,价格回升,减值压力减小。
报告对新能源赛道的发展趋势有何展望?
报告对新能源赛道的发展趋势持乐观态度。国家政策支持国内特高压、沙戈荒大基地、数据中心等领域需求持续增加,海外市场同样向好。新能源领域,多晶硅价格回升,落后产能出清利好公司先进产能基地,逆变器、柔直等产品将迎来发展机遇。政策推动电力消纳,有助于缓解新能源电站受当地用电需求不足影响导致的弃风弃光问题。
报告重点分析了哪些业务板块?
报告重点分析了公司多晶硅业务、输变电产品出口业务、煤矿资源业务及新能源电站业务。多晶硅业务方面,报告关注价格波动与减值风险,同时强调政策利好与供需关系调整。输变电产品出口业务方面,报告展示了全球广泛的市场布局与较高的海外毛利率。煤矿资源业务方面,报告突出了资源禀赋优势与运力瓶颈问题。新能源电站业务方面,报告分析了市场化电价与弃风弃光对毛利率的影响。
当前市场环境下,公司面临哪些挑战?
当前市场环境下,公司面临的主要挑战包括存货和应收账款减值风险、多晶硅价格波动风险、新疆煤炭外运成本高企与运力限制、以及新能源电站受当地用电需求不足影响导致的弃风弃光问题。此外,全国煤矿安全生产监管标准更严格,也对公司煤矿业务带来一定压力。
报告是否存在需要特别关注的风险提示?
报告提示的风险主要集中在财务风险和经营风险两方面。财务风险方面,存货和应收账款减值计提可能影响短期盈利表现。经营风险方面,多晶硅价格波动、新疆煤炭外运受限、以及新能源电站电力消纳问题可能对公司业务发展带来不确定性。公司需持续关注政策变化与市场动态,灵活调整经营策略以应对潜在风险。
你可能感兴趣
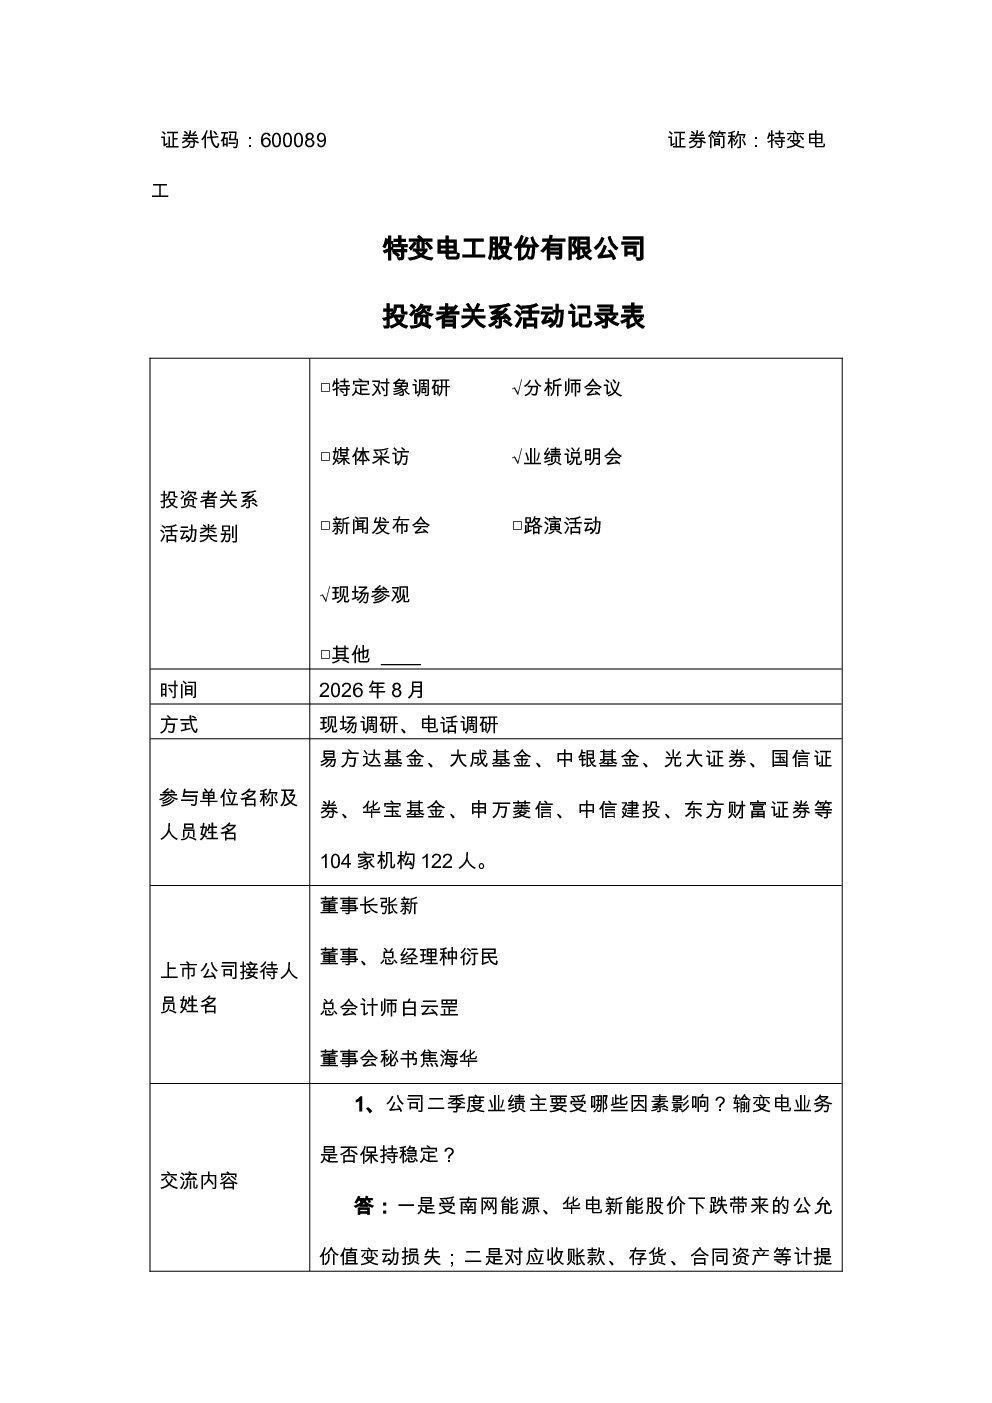
600089 特变电工 特变电工股份有限公司投资者关系活动记录表 2026年6月
未知机构2026-07-09
600089 特变电工 特变电工股份有限公司投资者关系活动记录表 2026年7月
未知机构2026-08-05
600089 特变电工 特变电工2026年半年度业绩说明会投资者关系活动记录表.doc
未知机构2026-09-15
001285 瑞立科密 广州瑞立科密汽车电子股份有限公司2026年8月26日投资者关系活动记录表
未知机构2026-08-26
688469 芯联集成 芯联集成电路制造股份有限公司2026年8月10日投资者关系活动记录表
未知机构2026-08-12
603586 金麒麟 山东金麒麟股份有限公司投资者关系活动记录表 2026年8月14日 20260814V1
未知机构2026-08-14
600834 申通地铁 上海申通地铁股份有限公司投资者关系活动记录表 2026年8月12日
未知机构2026-08-14
688646 逸飞激光 武汉逸飞激光股份有限公司投资者关系活动记录表 2026年8月
未知机构2026-09-03
603130 云中马 浙江云中马股份有限公司2026年8月31日投资者关系活动记录表
未知机构2026-09-02