猜你想问
这份宏观经济月报的核心内容是什么?
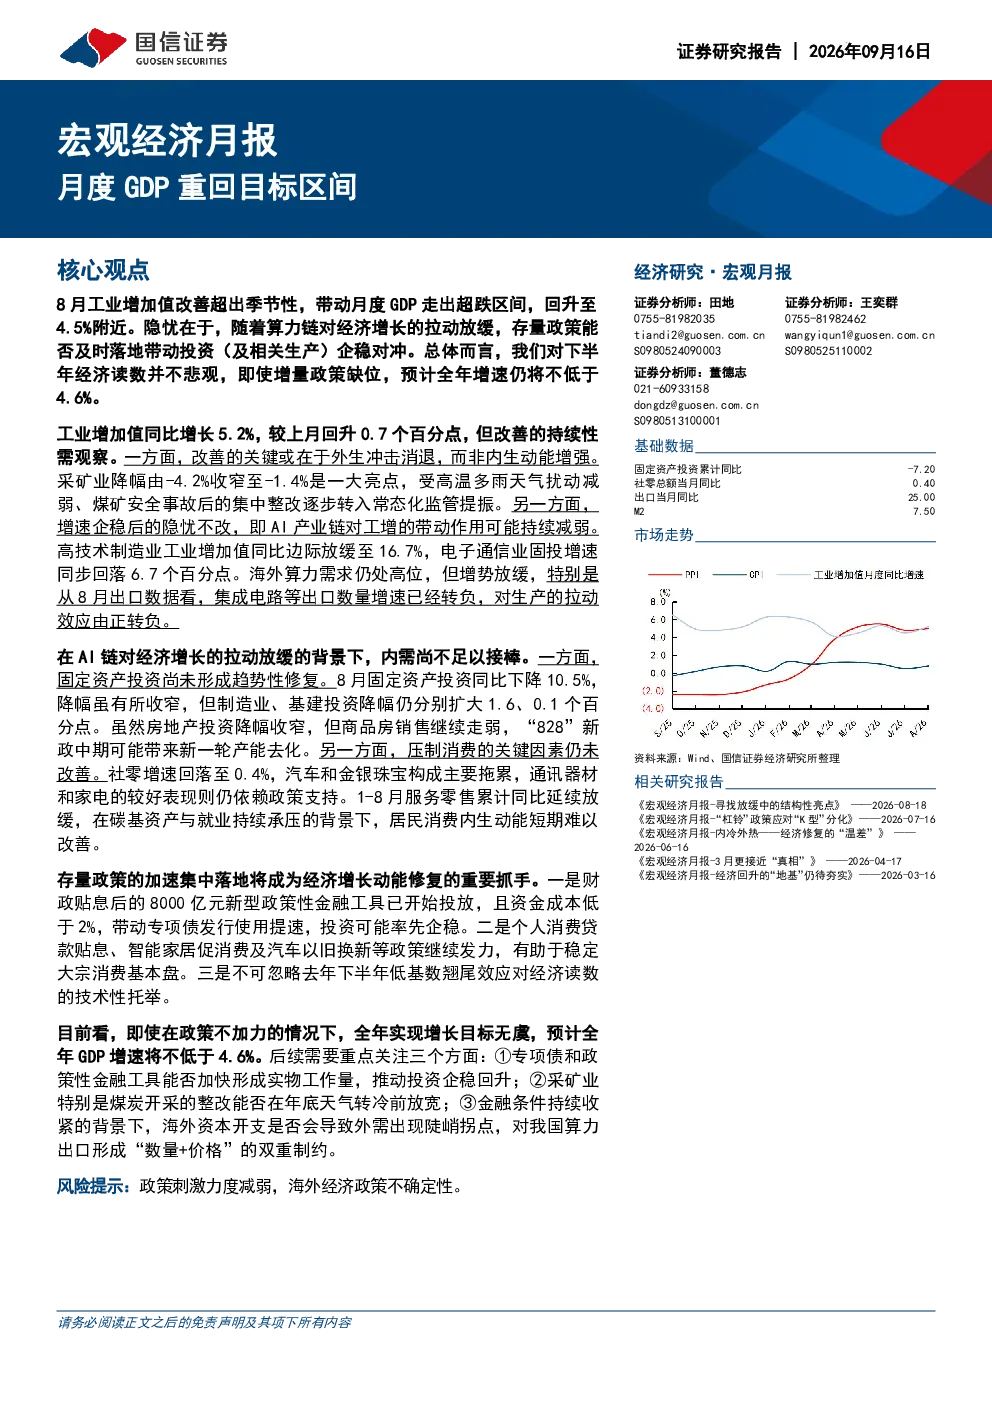
报告指出8月工业增加值改善超出季节性,带动月度GDP回升至4.5%附近。工业增加值同比增长5.2%,较上月回升0.7个百分点,采矿业降幅收窄至-1.4%。但高技术制造业工业增加值同比边际放缓至16.7%,固定资产投资同比下降10.5%,社会消费品零售总额当月同比仅增长0.4%。报告认为工业增加值改善的关键在于外生冲击消退,而非内生动能增强,AI产业链对工增的带动作用可能持续减弱。
报告对相关赛道/行业的发展趋势有何分析?
报告关注算力链对经济增长拉动放缓的问题,指出随着外生冲击消退,AI产业链对工业增加值的带动作用可能持续减弱。同时,高技术制造业增速放缓,显示部分高增长赛道面临压力。报告强调存量政策能否及时落地带动投资企稳对冲的重要性,并关注专项债和政策性金融工具能否加快形成实物工作量,采矿业整改能否放宽等政策落地情况。
报告重点分析了哪些方向?
报告重点分析了工业增加值改善的驱动因素,指出主要来自外生冲击消退而非内生动能增强。同时关注固定资产投资尤其是房地产投资的修复情况,指出虽然房地产投资降幅收窄但商品房销售继续走弱。此外,报告还分析了消费内生动能短期难以改善的原因,以及存量政策加速落地对经济增长动能修复的重要性。
当前市场现状如何被判断?
报告判断当前经济面临多重挑战,工业增加值改善存在不确定性,高技术制造业增速放缓,固定资产投资尚未形成趋势性修复,消费内生动能短期难以改善。虽然月度GDP重回目标区间,但经济内生动能仍需政策支持。报告强调需关注政策刺激力度和海外经济政策的不确定性,以及专项债和政策性金融工具的落地效果。
研报提示了哪些风险?
报告提示的主要风险包括政策刺激力度减弱,以及海外经济政策的不确定性。此外,报告关注专项债和政策性金融工具能否加快形成实物工作量,采矿业整改能否放宽,以及海外资本开支是否会导致外需出现陡峭拐点。这些因素都可能对经济复苏带来不确定性。
你可能感兴趣
宏观经济观察032:不设GDP目标,市场进入寻底
华泰期货2020-05-24
宏观经济半年报:下半年我国经济延续弱势筑底 年内GDP保7%目标可期
中原期货2015-07-06
宏观点评:二季度GDP掉出目标区间,怎么看、怎么办?
国盛证券2026-07-16
1月宏观经济月度报告:2016年GDP增速超预期收官 股票依然较优商品且战且退
广证恒生2017-01-23
宏观经济专题研究:如何测算中国月度GDP同比?
国信证券2023-06-23
9月PMI重回扩张区间 宏观经济恢复态势趋好
新华财经2023-10-13
宏观经济专题报告:制造业新订单指数重回扩张区间
格林大华期货2023-08-31
宏观经济点评:我国PMI重回收缩区间,政策效应有望逐步显现
财信证券2023-11-03
宏观经济点评:我国PMI重回收缩区间,政策效应有望逐步显现
财信证券2023-11-02
宏观经济专题报告:制造业供需两弱、服务业重回景气区间
格林大华期货2021-09-30