猜你想问
这份报告主要讲了什么内容?
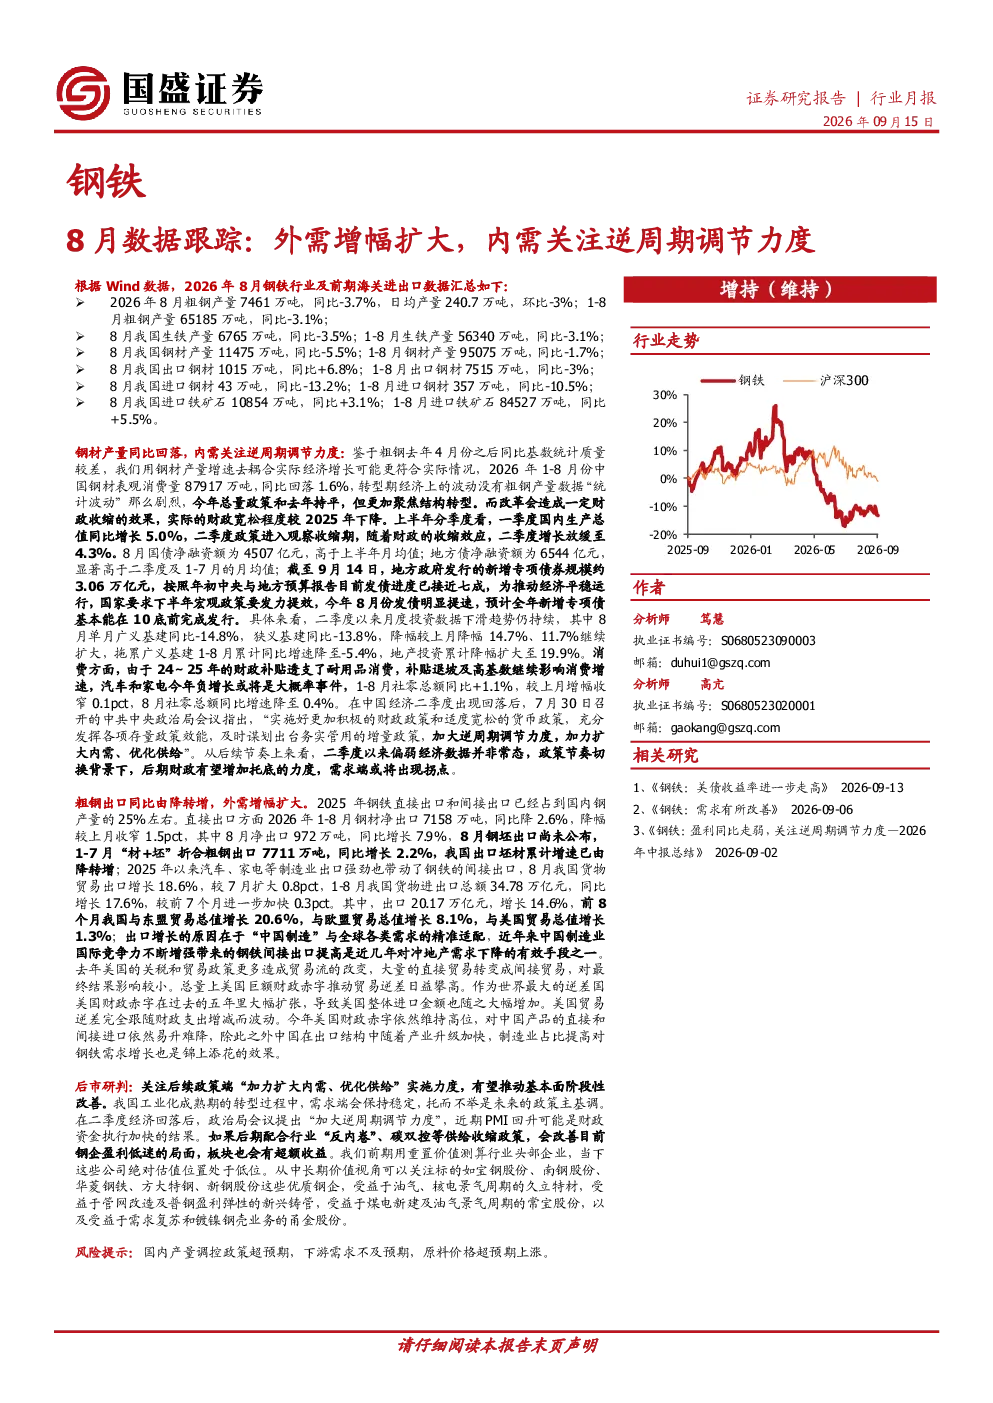
报告主要跟踪了2026年8月钢铁行业的核心数据,包括钢材产量同比回落、表观消费量回落、粗钢出口由降转增等关键指标。同时分析了经济及政策背景,指出转型期经济波动和政策调整对行业的影响,以及逆周期调节政策可能带来的需求端拐点。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势需关注政策实施力度,特别是“加力扩大内需、优化供给”政策的落地效果。若政策能有效推动基本面阶段性改善,并结合行业供给收缩措施,钢企盈利有望得到改善。同时,外需增幅扩大也将为行业带来积极影响。
报告中重点分析了哪些方向?
报告重点分析了钢材产量与消费量数据、粗钢出口变化、经济及政策背景对行业的影响,以及逆周期调节政策可能带来的需求端变化。此外,还探讨了行业供给收缩政策与钢企盈利的关系,以及外需驱动因素的变化。
当前钢铁市场现状如何判断?
当前钢铁市场现状表现为产量同比回落、表观消费量回落,但粗钢出口由降转增。经济及政策背景显示转型期波动较大,财政收缩影响明显,但逆周期调节政策可能带来需求端拐点。整体来看,市场处于调整期,但政策预期为行业带来一定改善空间。
这份报告有哪些风险提示?
报告提示的主要风险包括国内产量调控政策超预期调整、下游需求不及预期、原料价格超预期上涨等。这些因素都可能对钢铁行业产生不利影响,需密切关注政策动向和市场需求变化。
你可能感兴趣
证券研究报告行业月报:8月数据跟踪:外需增幅扩大,内需关注逆周期调节力度
金融国盛证券2026-09-16
8月金融数据普遍反弹,后期货币政策逆周期调节力度有望继续加大
东方金诚2019-09-17
8月宏观数据低于预期,预计逆周期调节力度将会加大
东方金诚2019-09-17
8月金融数据点评报告:中长期贷款回暖,关注后续货币、财政政策逆周期调节
民生证券2019-09-12
宏观经济研究周报:逆周期调节亟待发力,警惕外需走弱风险
财信证券2023-06-12
宏观经济研究周报:逆周期调节亟待发力,警惕外需走弱风险
财信证券2023-06-15
2019年5月宏观经济运行评析:外需压力增大,逆周期调节依旧
交通银行2019-05-28
通胀下行外需减速,适当逆周期调节是必要的
中邮证券2023-06-11
甲醇日报:内地价格考验成本支撑,跟踪基建逆周期调节力度
华泰期货2020-03-03
2019年10月PMI数据点评:10月官方PMI双回落,逆周期政策调节力度有望加大
东方金诚2019-11-04