猜你想问
携程集团2026年Q2及上半年业绩公告核心内容是什么?
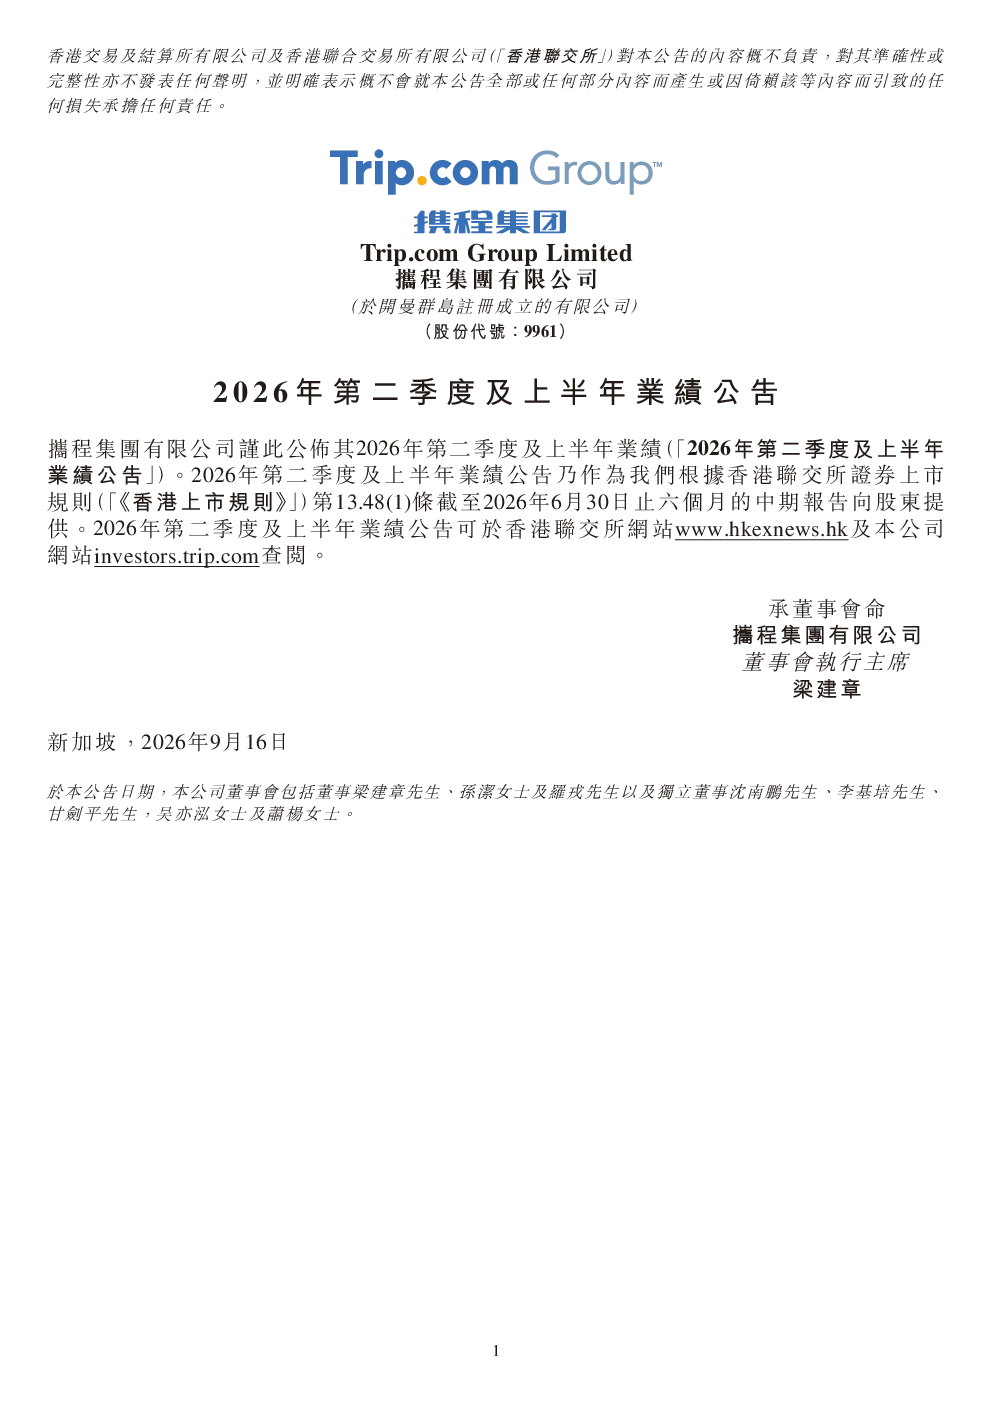
该研报提供了携程集团2026年第二季度及上半年的业绩公告分析。报告显示,2025年携程集团EBITDA为466.73亿港元,2026年预测EBITDA为727.36亿港元,同比增长50%。报告对比了IFRS和GAAP两种会计准则下的财务数据,并分析了股权结构,包括G2AIG2、SAMR1%、12%等持股比例。此外,报告还回顾了携程集团自1995年成立至今的业绩变化,并对2026年的发展目标进行了展望。
携程集团所处赛道的发展趋势如何?
携程集团所处在线旅游行业持续受益于数字化转型和消费升级。随着移动支付普及和旅游需求释放,行业竞争加剧但头部效应明显。携程集团凭借品牌优势和多元化服务,在机票、酒店、度假产品等领域保持领先地位。未来,行业将向深度整合、技术驱动和个性化服务方向发展,携程集团需持续创新以巩固市场地位。
该研报重点分析了哪些方面?
研报重点分析了携程集团2025年实际业绩与2026年财务预测的对比,突出了EBITDA的显著增长预期。此外,报告对比了IFRS与GAAP会计准则差异,详细解析了公司股权结构变化,并回顾了1995年至今的历史业绩演变。报告还涵盖了携程集团在技术投入、市场扩张及未来战略布局的分析,为投资者提供了全面的业绩评估框架。
当前携程集团的市场表现如何?
携程集团在2025年展现出稳健的财务表现,EBITDA达到466.73亿港元,显示出较强的盈利能力。公司在线旅游业务规模持续扩大,用户粘性提升,品牌影响力增强。面对激烈的市场竞争,携程集团通过产品创新和成本优化保持竞争优势。整体来看,公司在行业中的地位稳固,未来发展潜力较大。
该研报存在哪些风险提示?
研报提示投资者关注携程集团面临的主要风险,包括市场竞争加剧可能导致价格战,影响利润率。同时,宏观经济波动可能影响旅游消费需求,对业绩造成不确定性。此外,技术更新迭代快,若公司未能及时跟进数字化转型趋势,可能削弱竞争优势。股权结构变化也可能带来潜在的管理层变动风险,需持续关注。