猜你想问
这份研报的核心内容是什么?
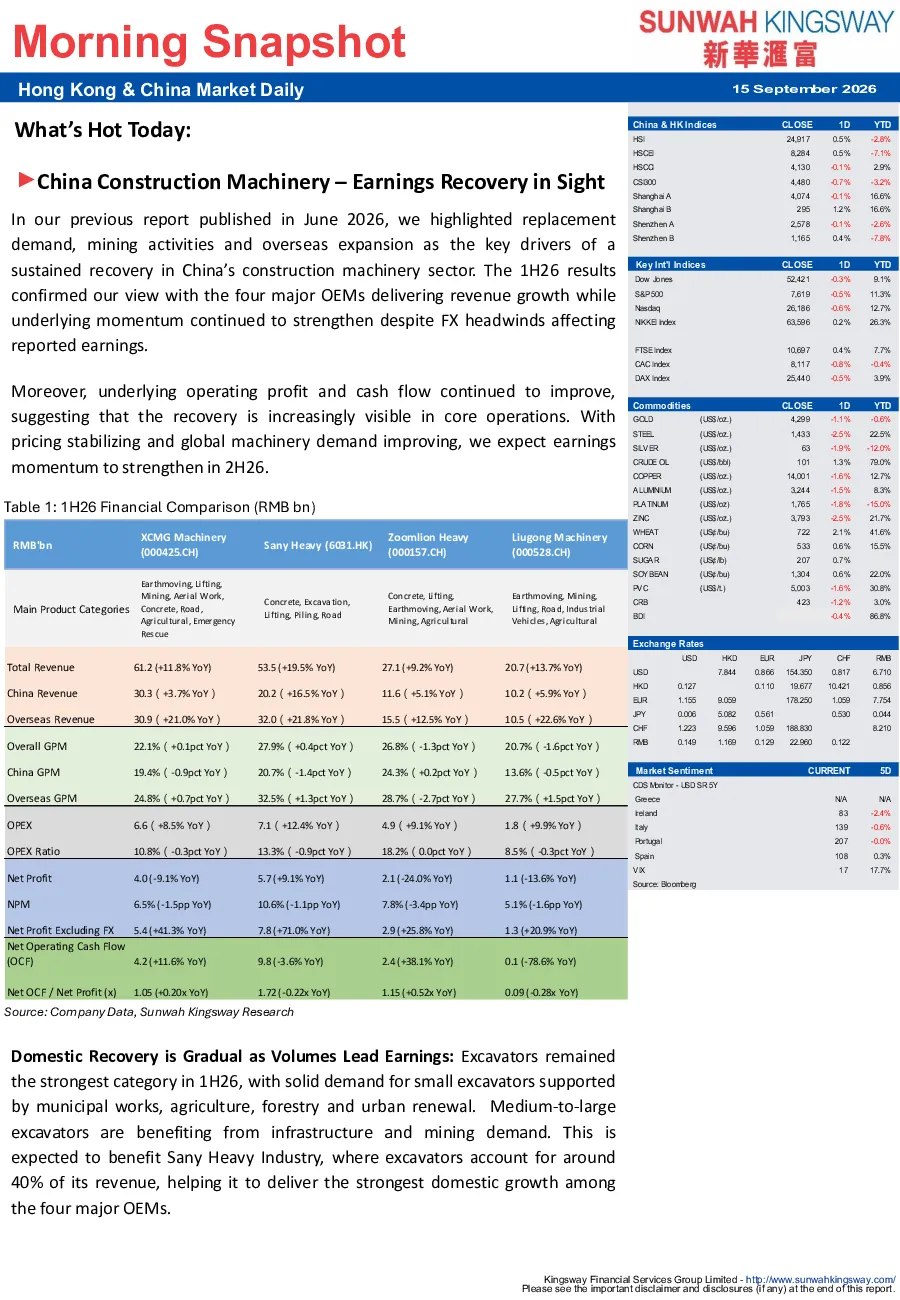
这份研报指出中国工程机械行业在2026年上半年已显现复苏迹象,主要OEM营收增长,经营利润和现金流持续改善。尽管受汇率影响净利润滞后,但预计下半年随着定价稳定和全球需求改善,盈利动能将进一步加强。国内市场方面,挖掘机表现最强,装载机受益电动化但利润受限,起重机等品类复苏较慢。海外市场占比已超半数,欧洲、美澳需求稳定,高端产品占比提升利润率,但Zoomlion海外GPM受高利润区销售疲软影响。剔除汇率影响后,三一、徐工、Zoomlion基本盈利加速改善,柳工盈利能力较弱。行业进入可持续复苏阶段,销量复苏可能先于价格和利润率改善。
工程机械行业未来发展趋势如何?
工程机械行业未来发展趋势显示,国内市场将进入更可持续的复苏周期,而非房地产驱动。销量复苏可能先于价格和利润率改善,国内定价自5月以来逐渐稳定。海外扩张持续重塑盈利结构,欧洲、美澳稳定需求超越新兴市场争夺,高端产品占比提升利润率。汇率压力有望缓解,海外销售结构优化可能带来利润率扩张。行业整体前景持续改善,进入复苏下一阶段,盈利增长有望追赶销量增长。
研报重点分析了哪些方向?
研报重点分析了工程机械行业的国内外复苏情况、盈利结构变化及投资方向。国内方面,聚焦挖掘机、装载机等品类表现及原因,指出小型挖掘机受益市政、农业等需求,中大型挖掘机受益基建、矿业需求。海外方面,分析四大OEM的海外扩张策略及其对盈利的影响,指出海外收入占比已超半数,高端产品占比提升利润率。盈利方面,分析汇率影响下净利润滞后于经营复苏的现象,剔除汇率影响后三一、徐工、Zoomlion基本盈利加速改善。投资方面,偏好三一重工,其挖掘机业务受益产品周期,高海外敞口和改善利润率使其更具优势。
当前工程机械市场现状如何判断?
当前工程机械市场现状显示行业已进入复苏阶段,但复苏进程呈现结构性分化。国内市场方面,挖掘机表现突出,小型挖掘机受益市政、农业等需求,中大型挖掘机受益基建、矿业需求,三一重工国内增长表现最佳。装载机受益更换需求和电动化,但价格竞争激烈限制利润。起重机等品类复苏缓慢,塔式起重机因房地产低迷持续疲软。海外市场方面,四大OEM依赖海外扩张对冲国内需求疲软,海外收入占比已超半数,欧洲、美澳稳定需求超越新兴市场争夺,高端产品占比提升利润率。汇率损失影响基本盈利趋势,但剔除后显示高销量、海外扩张和经营杠杆开始转化为利润。
研报提示了哪些风险?
研报提示的风险主要集中在汇率波动和国内市场竞争方面。汇率方面,虽然海外订单通常包含更高比例的高端产品,带来较好利润率,但Zoomlion2026年上半年海外GPM受中东/中亚等高利润区销售疲软影响,显示汇率损失可能持续影响基本盈利趋势。国内市场竞争方面,装载机受益电动化但面临激烈价格竞争,限制利润空间;柳工受国内定价压力、原材料成本上升和利润率较低影响,盈利能力较弱。此外,海外扩张策略也面临新兴市场市场份额争夺和不同区域需求变化的风险。当前国内周期可能更可持续,但需关注宏观经济环境和行业政策变化对复苏进程的影响。