猜你想问
金徽酒2026年半年度业绩报告核心内容是什么?
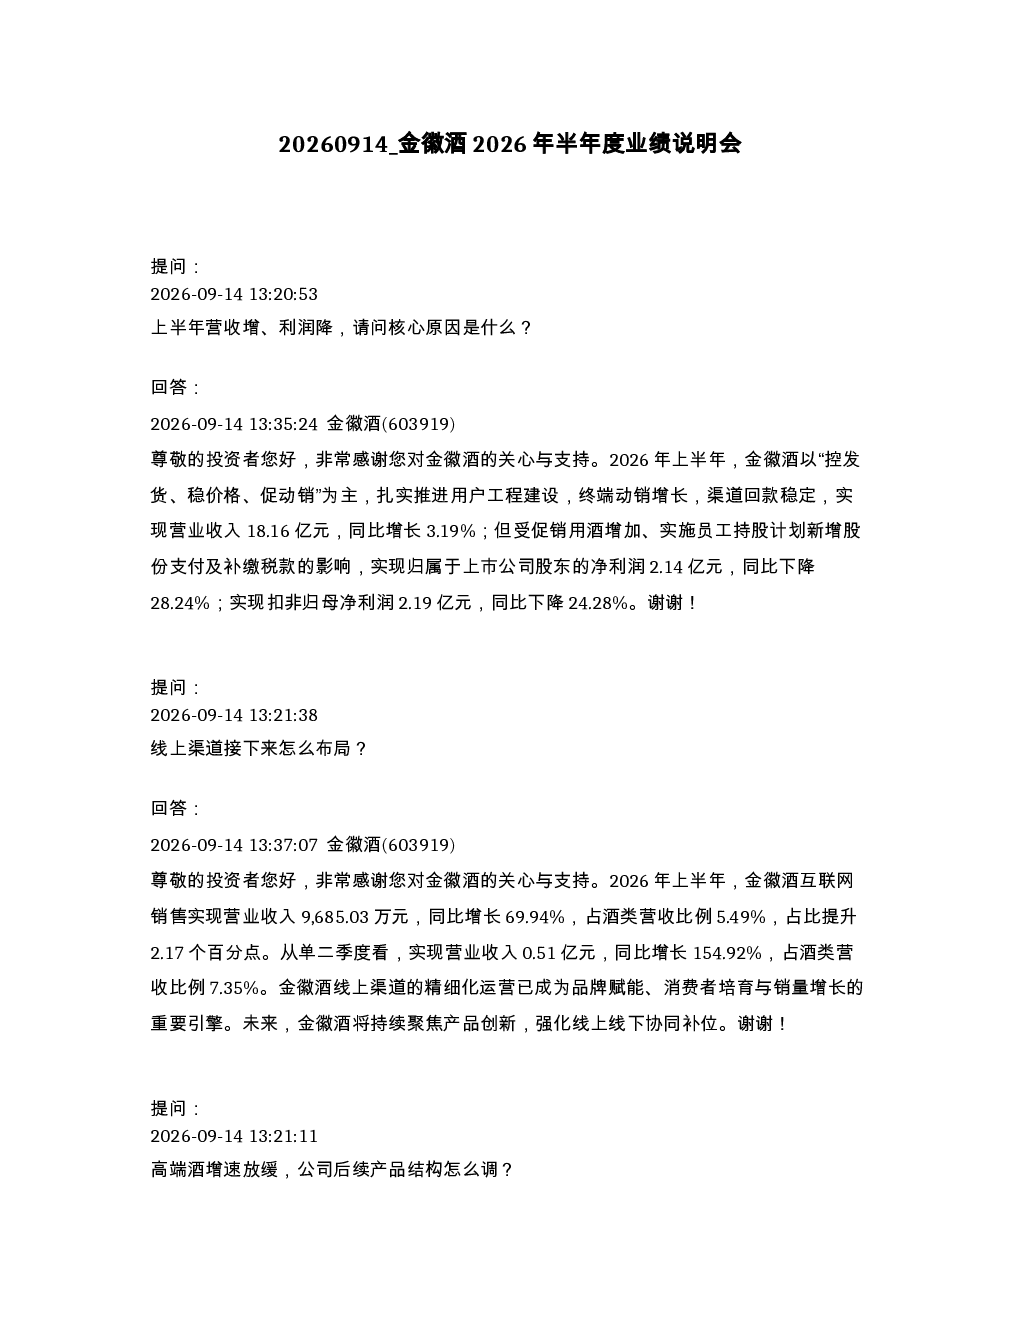
金徽酒2026年半年度业绩报告显示,公司以“控发货、稳价格、促动销”策略推进用户工程建设,实现营业收入18.16亿元,同比增长3.19%。但净利润因促销用酒增加、员工持股计划及补缴税款影响同比下降28.24%。线上渠道表现突出,互联网销售同比增长69.94%,成为品牌赋能和销量增长的重要引擎。产品结构方面,300元以上高端产品营收增长8.89%,而100-300元产品下降4.77%。合同负债同比增长23.24%,主要源于预收货款增加,反映渠道信心和公司稳健经营。
酒行业发展趋势如何?
酒行业在深度调整周期中呈现结构性变化。线上渠道成为重要增长点,精细化运营提升品牌价值和消费者培育效果。产品结构优化趋势明显,高端产品占比提升,中低端产品面临压力。经销商信心是行业健康的关键指标,合同负债增加反映渠道对品牌和公司的持续看好。未来行业将更注重产品创新和线上线下协同,以适应消费升级和市场多元化需求。
金徽酒报告重点分析了哪些方向?
金徽酒报告重点分析了用户工程建设的推进效果、线上线下渠道协同的成效、产品结构优化策略及渠道库存健康度。公司通过控发货、稳价格、促动销策略,实现营收稳健增长。线上渠道成为销量增长新引擎,互联网销售占比提升显著。产品方面,聚焦高端产品,300元以上价格带营收增长8.89%。合同负债增加表明渠道信心,公司稳健经营确保预收款蓄水池健康。
当前酒市场现状如何判断?
当前酒市场处于深度调整但结构优化的阶段。消费升级趋势明显,高端产品需求增长,中低端产品面临调整压力。线上渠道成为重要增长动力,但线下渠道仍是核心。经销商信心是市场健康的关键,合同负债增加反映渠道对品牌的持续认可。行业竞争加剧,企业需通过精细化运营和产品创新提升竞争力。金徽酒等领先企业通过稳健经营和渠道管理,在调整期保持相对稳定。
金徽酒研报有哪些风险提示?
金徽酒研报未直接提及重大风险,但可从行业和公司经营中识别潜在风险。行业风险包括消费需求波动、竞争加剧及政策调控。公司经营风险涉及渠道管理压力、产品结构转型效果及线上渠道依赖度提升。此外,宏观经济波动可能影响消费能力,进而影响业绩表现。需关注公司如何应对这些挑战,确保持续稳健经营。