猜你想问
兰花科创2026年半年度业绩说明会核心内容有哪些?
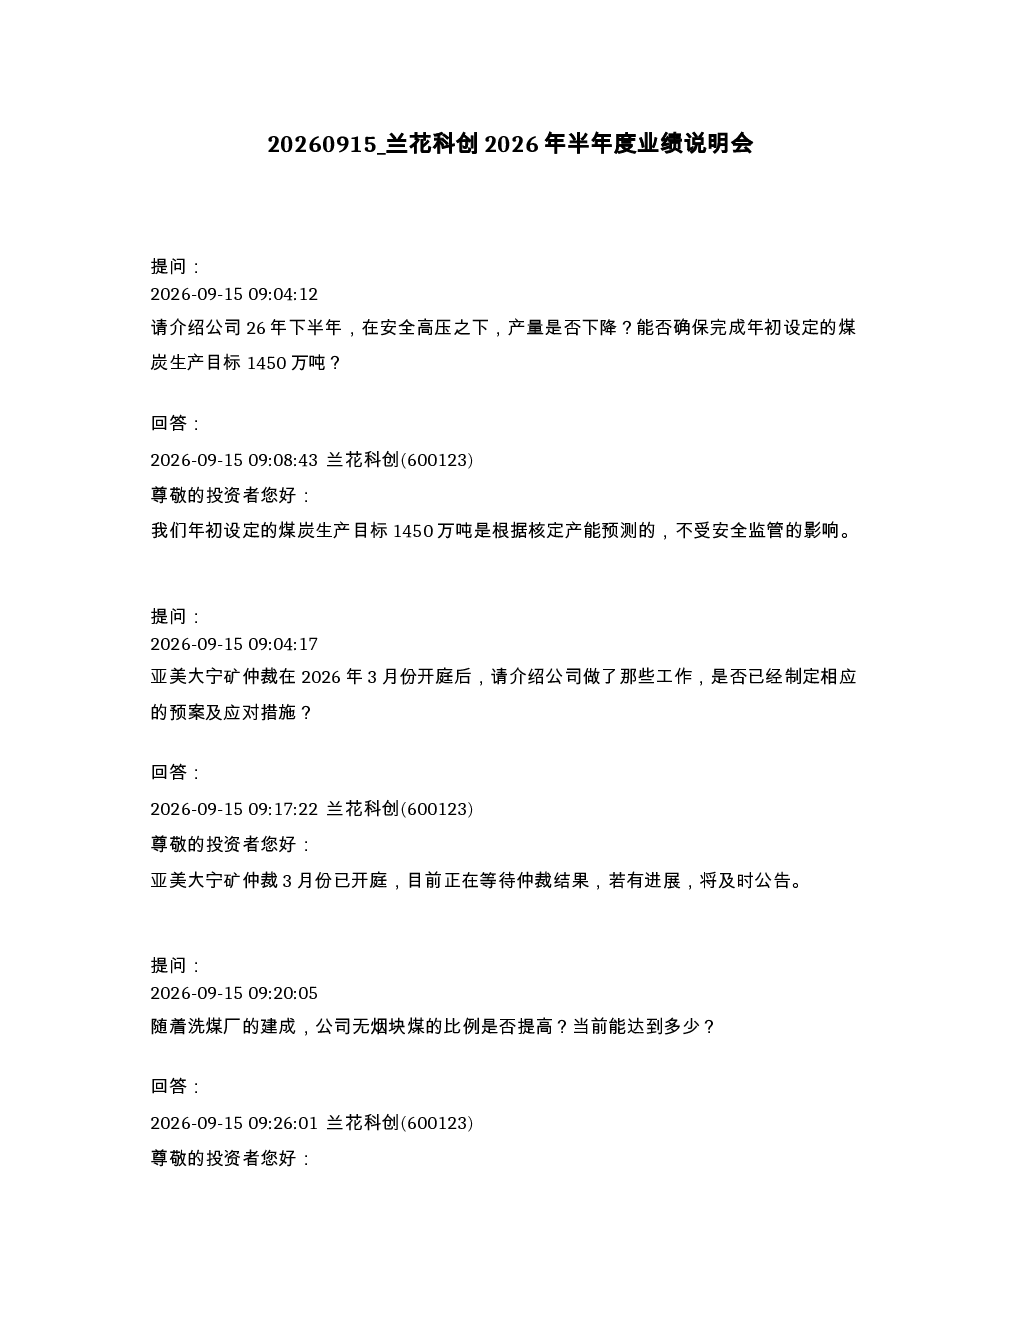
本次业绩说明会主要围绕公司煤炭生产目标、亚美大宁矿仲裁进展、洗煤厂建设影响、兰花磐能轴向磁通电驱技术推进、晋城矿区资源调研、市值管理措施、嘉祥港运营情况以及内延型再生产能力建设等关键议题展开。公司强调年初设定的1450万吨煤炭生产目标是基于核定产能预测,不受安全监管直接影响,但安全高压下产量完成情况需持续关注。亚美大宁矿仲裁预计3月开庭,公司正等待结果并适时公告。洗煤厂建成将提升产品附加值,与块煤产出率无直接关联。轴向磁通电驱技术预计9月底投产,填补国内技术空白。晋城矿区锂、镓、稀土资源调研仍在进行中,煤矸石高值化利用是当前焦点。市值管理方面,公司将采取分红、回购等措施提升企业价值。嘉祥港已形成全链条自主掌控,降低煤炭运输成本。芦河90万吨/年新建项目、唐安下组煤延深工程等内延项目稳步推进,永胜煤业下组煤延深工程已竣工验收,预计带来显著经济效益。
煤炭行业发展趋势如何?
煤炭行业正经历结构性转型,安全环保要求持续提升,推动行业向绿色高效方向发展。技术革新成为关键驱动力,智能化开采、清洁高效利用等技术应用日益广泛。国内煤炭资源分布不均,晋城等矿区资源勘探与利用成为行业焦点。煤化工、煤矸石高值化利用等延伸产业链条,提升资源综合利用效率。兰花科创作为行业代表性企业,积极布局轴向磁通电驱等前沿技术,并推进洗煤厂建设,提升产品附加值。同时,公司通过嘉祥港等基础设施布局,优化煤炭运输体系。内延型再生产能力建设,如芦河项目、唐安下组煤延深工程等,将增强公司核心竞争力。未来,煤炭行业需在保障能源安全前提下,持续推动技术创新与产业升级。
报告重点分析了哪些方向?
本报告重点分析了兰花科创在煤炭生产、技术研发、产业链延伸及市值管理等方面的战略布局。在生产端,报告关注公司1450万吨煤炭生产目标的可行性,特别是安全高压监管下的产量保障问题。在技术层面,兰花磐能的轴向磁通电驱技术引入被视为重要突破,填补国内矿用防爆技术空白,预计9月底投产。产业链延伸方面,洗煤厂建设将提升原煤转化效率,嘉祥港运营则优化了煤炭运输成本。资源勘探方面,晋城矿区锂、镓、稀土等新资源调研成为看点,但具体成果需待专业机构报告。此外,报告还关注公司市值管理措施,包括分红、回购等提升企业价值的举措。内延型再生产能力建设,如芦河项目、唐安下组煤延深工程等,被视为公司未来增长的重要支撑。
当前市场对兰花科创的判断是什么?
当前市场对兰花科创的判断主要围绕其稳健的经营策略与前瞻性布局。作为煤炭行业龙头企业,公司注重安全生产与合规经营,年初设定的1450万吨煤炭生产目标基于核定产能,体现了其稳健的产能规划。技术革新方面,轴向磁通电驱技术的引入被视为差异化竞争优势,有望推动公司向高端装备制造领域拓展。产业链延伸方面,洗煤厂建设和嘉祥港运营提升了公司盈利能力与抗风险能力。资源勘探方面,晋城矿区新资源调研虽尚无定论,但体现了公司寻求新增长点的积极态度。市值管理措施,如分红、回购等,则显示了公司提升股东回报的意愿。内延型再生产能力建设,如芦河项目、唐安下组煤延深工程等,进一步增强了市场对公司长期发展的信心。总体而言,市场认为公司战略清晰,发展路径稳健。
研报提示了哪些风险?
本报告提示了兰花科创面临的主要风险,包括安全生产风险,尽管年初产量目标基于核定产能,但安全高压监管下产量下降的可能性仍需关注。法律诉讼风险,亚美大宁矿仲裁结果存在不确定性,可能对公司生产经营产生影响。技术落地风险,轴向磁通电驱技术虽前景广阔,但实际投产效果需持续观察。资源勘探风险,晋城矿区锂、镓、稀土等新资源尚未证实,其调研成果存在不确定性。市场竞争风险,煤炭行业竞争激烈,价格波动可能影响公司盈利水平。此外,宏观经济波动、环保政策调整等因素也可能对公司经营产生影响。公司需密切关注这些风险,并制定相应预案以应对潜在挑战。