猜你想问
纯碱近期走势如何?
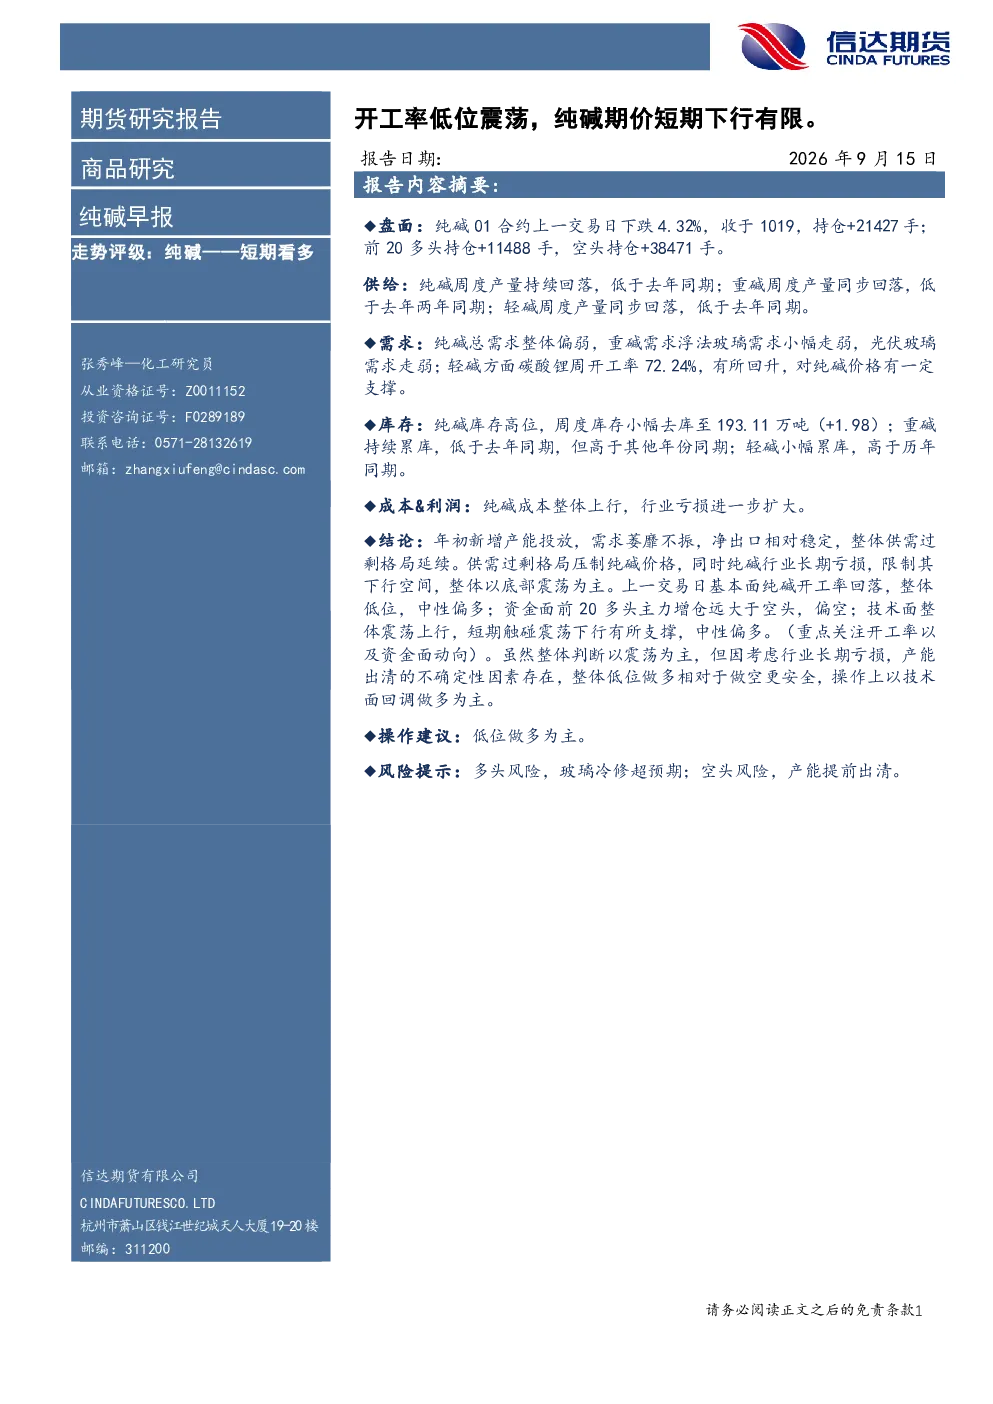
纯碱周度产量持续回落,低于去年同期,重碱和轻碱产量同样回落。总需求整体偏弱,浮法玻璃和光伏玻璃需求小幅走弱,但碳酸锂开工率回升对纯碱价格有一定支撑。库存方面,纯碱库存高位但小幅去库,重碱和轻碱持续累库。成本整体上行,行业亏损扩大。供需过剩格局延续,压制纯碱价格,但长期亏损限制下行空间,整体以底部震荡为主。
纯碱行业未来发展趋势?
年初新增产能投放,需求萎靡不振,净出口相对稳定,整体供需过剩格局延续。纯碱行业长期亏损,限制其下行空间,整体以底部震荡为主。碳酸锂开工率回升对纯碱价格有一定支撑,但行业基本面仍偏弱。关注开工率以及资金面动向,产能出清的不确定性因素存在。
本报告重点分析了纯碱的哪些方面?
本报告重点分析了纯碱的供给、需求、库存、成本利润等方面。供给端显示纯碱、重碱、轻碱产量均持续回落。需求端显示纯碱总需求整体偏弱,重碱需求浮法玻璃和光伏玻璃走弱,轻碱受碳酸锂开工率回升支撑。库存端纯碱库存高位但小幅去库,重碱和轻碱持续累库。成本端纯碱成本整体上行,行业亏损扩大。
当前纯碱市场处于什么状态?
当前纯碱市场处于供需过剩格局,年初新增产能投放,需求萎靡不振,净出口相对稳定。纯碱库存高位但小幅去库,重碱和轻碱持续累库。成本整体上行,行业亏损扩大。纯碱开工率整体低位,技术面整体震荡上行,短期触碰震荡下行有所支撑。市场整体以底部震荡为主。
本报告有哪些风险提示?
本报告提示的多头风险包括玻璃冷修超预期,可能导致需求走弱;空头风险包括产能提前出清,可能改变供需格局。需关注开工率以及资金面动向,产能出清的不确定性因素存在。纯碱行业长期亏损,限制其下行空间,但整体低位做多相对于做空更安全,操作上以技术面回调做多为主。
你可能感兴趣
纯碱早报:开工低位震荡,纯碱期价短期下行有限。
信达期货2026-09-14
纯碱早报:开工率持续走弱,纯碱期价短期下行有限。
信达期货2026-09-16
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-20
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-16
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-21
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-18
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-19
菜粕日报:短期现货下行空间有限 菜粕期价低位整理
方中中期期货2015-09-15
纯碱早报:短期供给回升有限,纯碱期价或还有高度。
信达期货2026-09-09
纯碱早报:短期供给回升有限,纯碱期价或还有高度。
信达期货2026-09-10