猜你想问
这份研报的核心内容是什么?
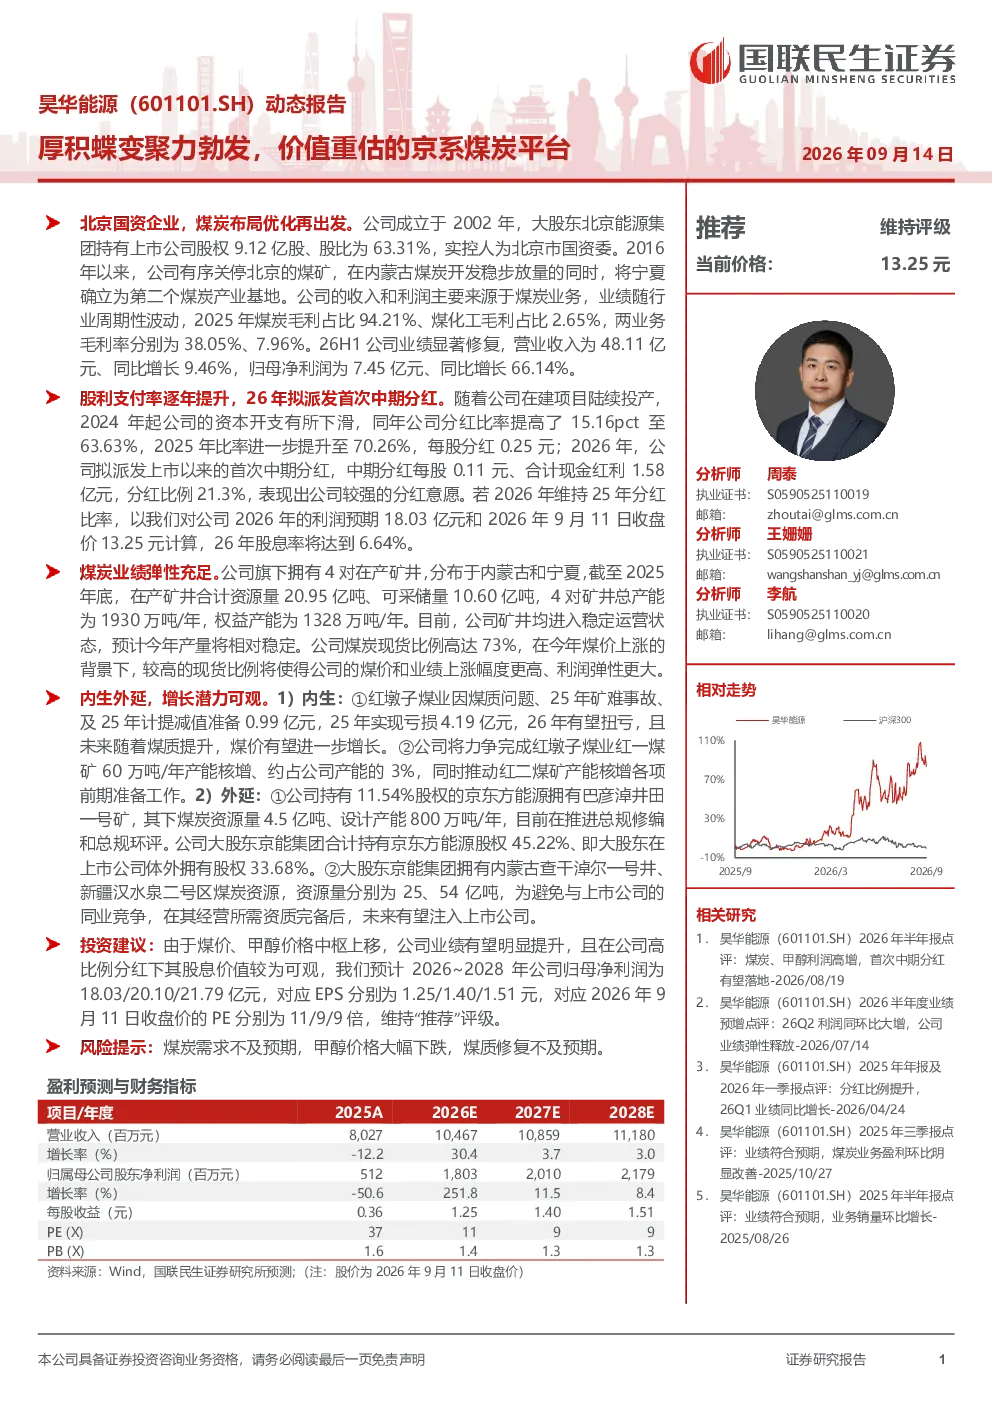
该研报分析了昊华能源的业绩修复情况,指出公司26H1利润同比增长66.14%,主要得益于煤炭业务。报告详细介绍了公司在内蒙古和宁夏的煤炭产业基地发展,以及通过“一票到厂”业务提升煤价抗风险能力。此外,报告还探讨了公司未来扩大产能的计划,包括内部核增、参股未投产矿井和外部收购等方式。
煤炭行业的发展趋势如何?
煤炭行业正经历结构性调整,昊华能源通过有序关停北京煤矿、在内蒙古和宁夏发展煤炭产业基地,完成了煤炭产能的重构。公司拥有4对在产矿井,总产能1930万吨/年,权益产能1328万吨/年。通过提升煤价抗风险能力和现货比例,公司业绩弹性较大。未来,煤炭行业将继续向规模化、集约化方向发展,煤炭企业需加强成本控制和风险管理。
研报重点分析了哪些方面?
研报重点分析了昊华能源的煤炭业务和煤化工业务。在煤炭业务方面,报告详细介绍了公司在产矿井情况、产能规模、煤价抗风险能力以及未来产能扩张计划。在煤化工业务方面,报告指出公司40万吨/年煤制甲醇项目已扭亏为盈,且26年甲醇价格上涨,煤化工业绩有望进一步改善。
当前市场对煤炭行业的判断是什么?
当前市场对煤炭行业的判断是,煤炭需求保持稳定增长,但行业竞争激烈,企业需加强成本控制和风险管理。昊华能源作为京系煤炭平台,通过有序关停和产能重构,实现了业绩显著修复。公司煤炭业务现金流充沛,煤化工业务也呈现改善趋势,整体发展态势积极。
研报提到了哪些风险提示?
研报提示了几个主要风险:煤炭需求不及预期可能导致公司业绩下滑;甲醇价格大幅下跌会影响煤化工业务盈利能力;煤质修复不及预期可能影响生产效率。此外,行业政策变化和安全生产问题也是需要关注的潜在风险。投资者需密切关注这些风险因素,谨慎评估投资价值。
你可能感兴趣
煤炭变“黑金”,价值重估已然开始
化石能源国盛证券2021-08-29
策略对话煤炭:价值的深度重估-分析师会议
未知机构2022-04-18
宏观策略深聊行业1小时系列一,策略对话煤炭:价值的深度重估
化石能源国泰君安证券2022-04-15
煤炭开采行业:寻找资源品的价值重估机会
化石能源中泰证券2010-11-24
煤炭行业:煤炭投资逻辑发生转变,从追求季度业绩增长到关注优质公司竞争力的价值重估,推荐国君煤炭动力煤“三剑客”,神华/露天/陕煤
化石能源国泰君安证券2017-11-23
煤炭开采:继续看好煤炭行业整合催生的价值重估机会
化石能源中泰证券2015-05-10
长江煤炭油气波动下的煤炭价值重估与投资机遇
未知机构2026-08-27
煤炭开采行业周报:需求持续向好,关注能源转型下的价值重估
化石能源国盛证券2022-08-21
煤炭开采行业点评报告:央国企价值重估,煤炭行业充分受益
化石能源开源证券2022-12-05