猜你想问
信邦控股研报核心内容是什么?
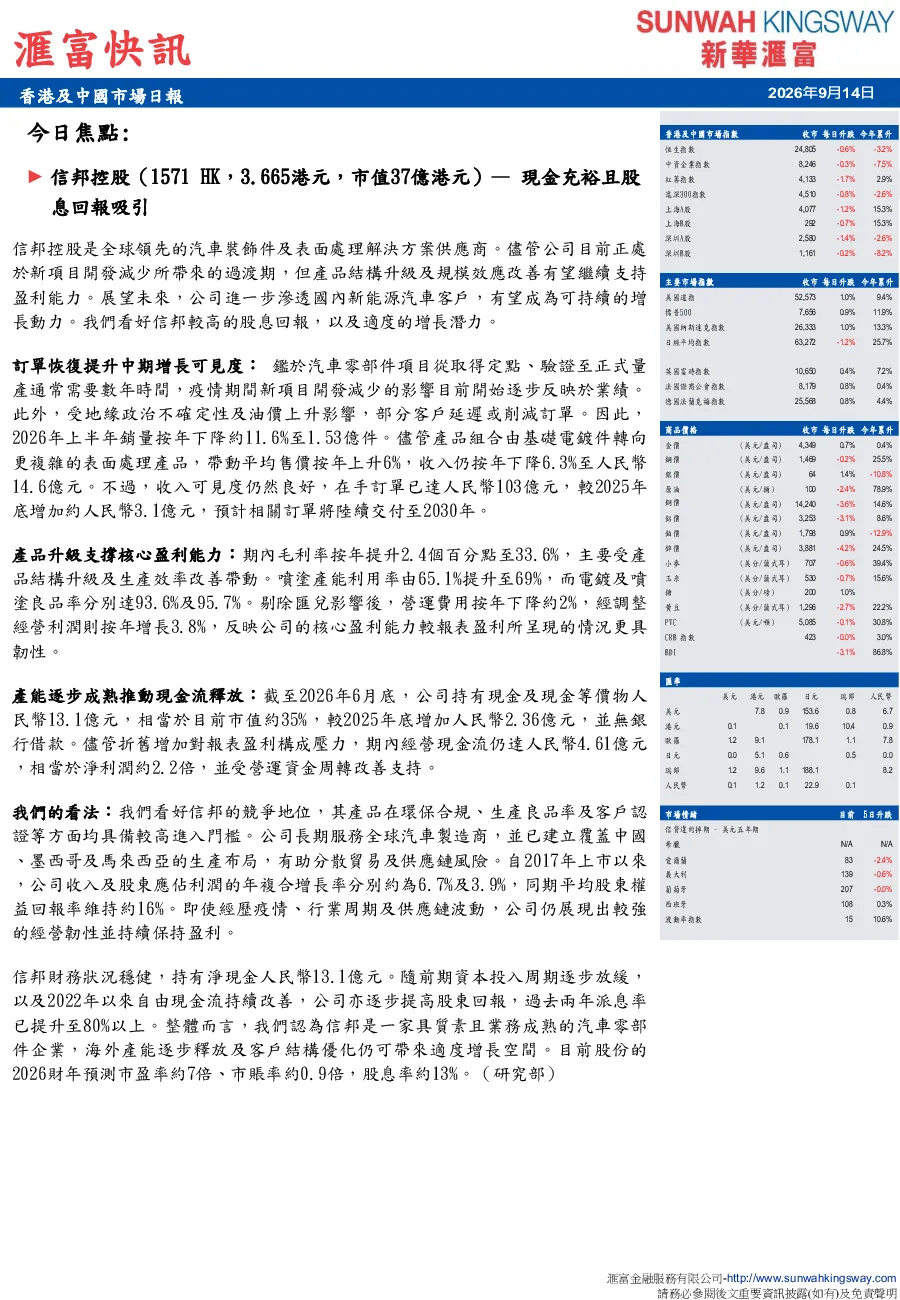
信邦控股研报分析其现金充裕且股息回报吸引,指出公司处于新项目开发减少的过渡期,但产品结构升级及规模效应改善有望持续支持盈利能力。报告强调公司未来通过渗透国内新能源汽车客户实现可持续增长的可能性。期内毛利率按年提升2.4个百分点至33.6%,主要受产品结构升级及生产效率改善带动。剔除汇率影响后,运营费用按年下降约2%,经调整经营利润则按年增长3.8%。
汽车装饰件及表面处理行业发展趋势如何?
汽车装饰件及表面处理行业正经历产品结构升级和技术创新阶段。随着环保合规要求提高,行业对环保材料和技术应用的需求增加,推动企业提升产品竞争力。同时,新能源汽车的快速发展为行业带来新机遇,如电池壳体装饰、轻量化材料应用等。信邦控股作为行业领先者,通过服务全球汽车制造商并建立覆盖中国、墨西哥及马来西亚的生产布局,有效分散了贸易及供应链风险,未来有望受益于新能源汽车渗透率提升。
研报重点分析了信邦控股的哪些方面?
研报重点分析了信邦控股的产品升级对盈利能力的支撑作用,以及公司产能逐步成熟对现金流的释放效果。报告指出,公司毛利率按年提升2.4个百分点至33.6%,主要得益于产品结构升级和生产效率改善。此外,公司持有现金及现金等价物人民币13.1亿元,相当于目前市值约35%,并无银行借款,经营现金流达人民币4.61亿元,相当于净利润约2.2倍,显示其财务状况稳健。
当前汽车装饰件及表面处理市场现状如何?
当前汽车装饰件及表面处理市场处于转型期,受地缘政治不確定性及油价上升影响,2026年上半年销量按年下降约11.6%,收入按年下降6.3%。但行业整体仍受益于汽车制造业的持续需求,信邦控股在手订单达人民币103亿元,预计相关订单将陆续交付至2030年。同时,行业竞争加剧促使企业加速产品升级和技术创新,提升环保合规、生产良品率及客户认证等方面的进入门槛。
信邦控股研报是否存在风险提示?
研报提示信邦控股面临的主要风险包括:地缘政治不確定性可能影响供应链稳定性,油价波动可能增加原材料成本;新能源汽车渗透率提升虽带来机遇,但市场竞争同样激烈,需持续提升技术竞争力;此外,行业周期性波动及客户集中度可能影响短期业绩表现。尽管公司财务状况稳健,但需关注宏观经济环境变化对行业整体的影响。