猜你想问
南亚(1303 TT)研报核心内容是什么?
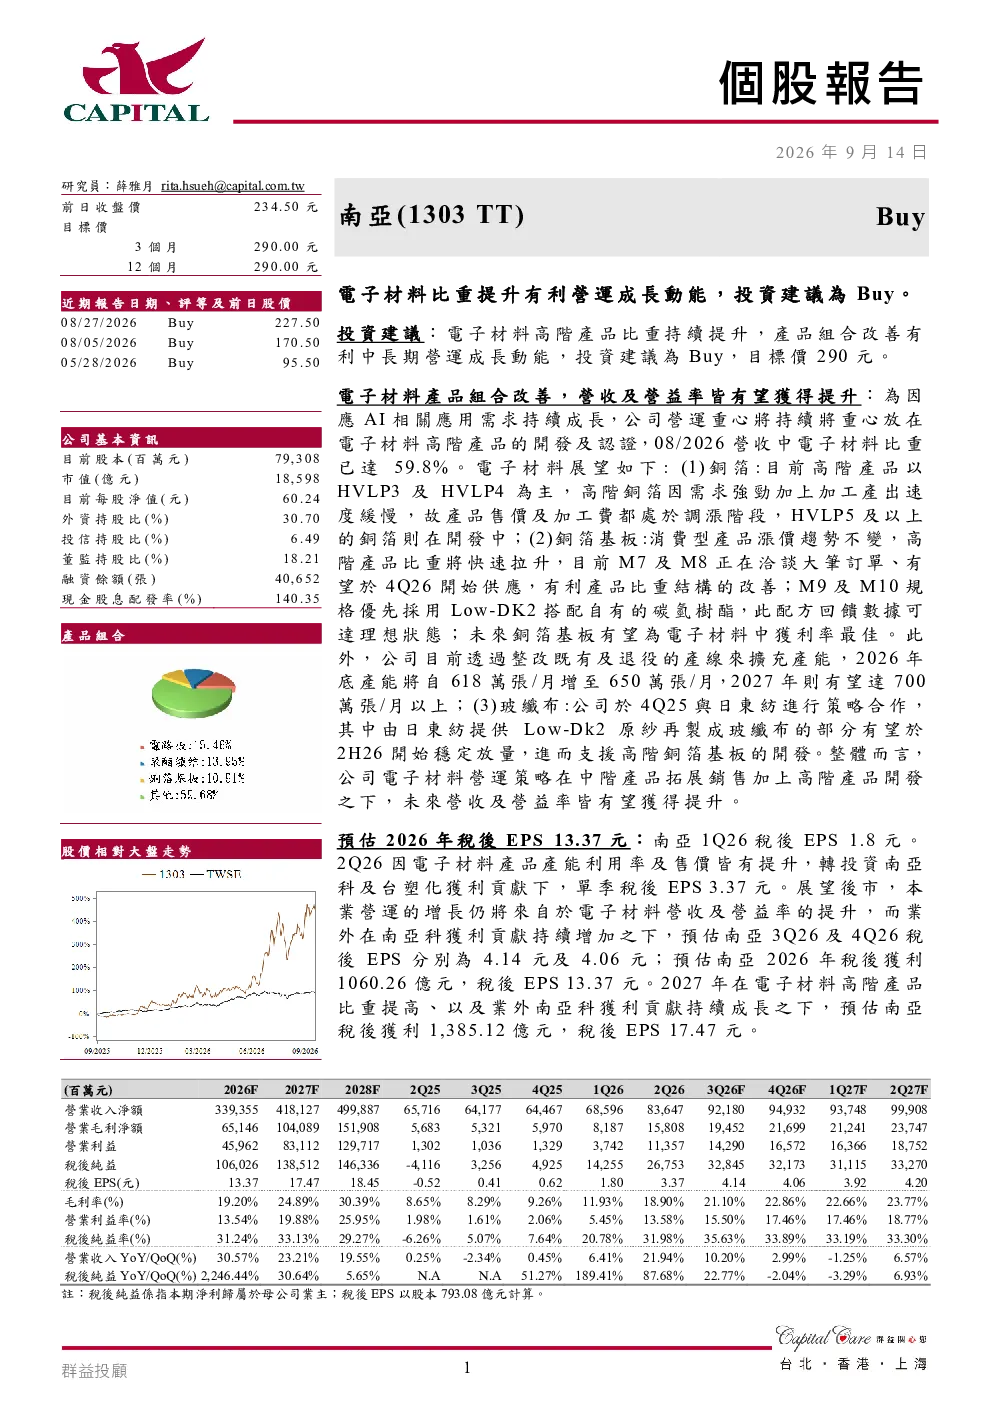
南亚(1303 TT)研报维持「買」的投资建議,目標價為290元。公司營運重心持續向電子材料高階產品開發及認證轉移,電子材料產品組合改善有利中長期營運成長動能。電子材料產品組合改善,營收及營益率皆有希望獲得提升,為因應AI相關應用需求持續成長,公司營運重心將持續放在電子材料高階產品的開發及認證,08/2026營收中電子材料比重已達59.8%
電子材料赛道发展趋势如何?
電子材料赛道发展趋势向好,隨著AI相關應用需求持續成長,電子材料產品組合改善有利中長期營運成長動能。南亞(1303 TT)正持續推進高階產品研發,銅箔、銅箔基板、玻纖布等產品組合不斷優化,預計未來營收及營益率將有顯著提升。銅箔產品售價及加工費處於調漲階段,銅箔基板獲利率有望為電子材料中最佳,玻纖布與日東紡合作將支撐高階銅箔基板的開發
研報重點分析方向是什麼?
研報重點分析方向是南亞(1303 TT)電子材料產品組合改善及其對中長期營運成長的影響。公司正透過整整改有及退役的產線擴充產能,預計2026年底產能將自618萬張/月增至650萬張/月,2027年則有望達700萬張/月以上。銅箔基板方面,M7及M8規格正在洽談大筆訂單,有望於4Q26開始供應,M9及M10規格採用Low-DK2搭配自有的碳氫樹酯,回饋數據可達理想狀態
市場現狀判斷如何?
市場現狀判斷顯示電子材料需求強勁,高階銅箔因需求強勁加上加工產出速度緩慢,故產品售價及加工費都處於調漲階段。南亞(1303 TT)電子材料產品組合已達59.8%的比重,銅箔基板消費型產品漲價趨勢不變,高階產品比重將快速拉升。公司營運策略在中階產品拓展銷售加上高階產品開發之下,未來營收及營益率皆有希望獲得提升
研報相關風險提示有哪些?
研報相關風險提示包括產品開發及認證的不確定性,電子材料市場競爭加劇可能影響產品售價及毛利率,產線擴充進度不及預期可能影響產能達成,以及國際經濟形勢變化可能對公司營運造成影響。此外,業外投資如南亞科的獲利貢獻也存在一定的不確定性,需持續關注