猜你想问
大统益2026上半年业绩表现如何?
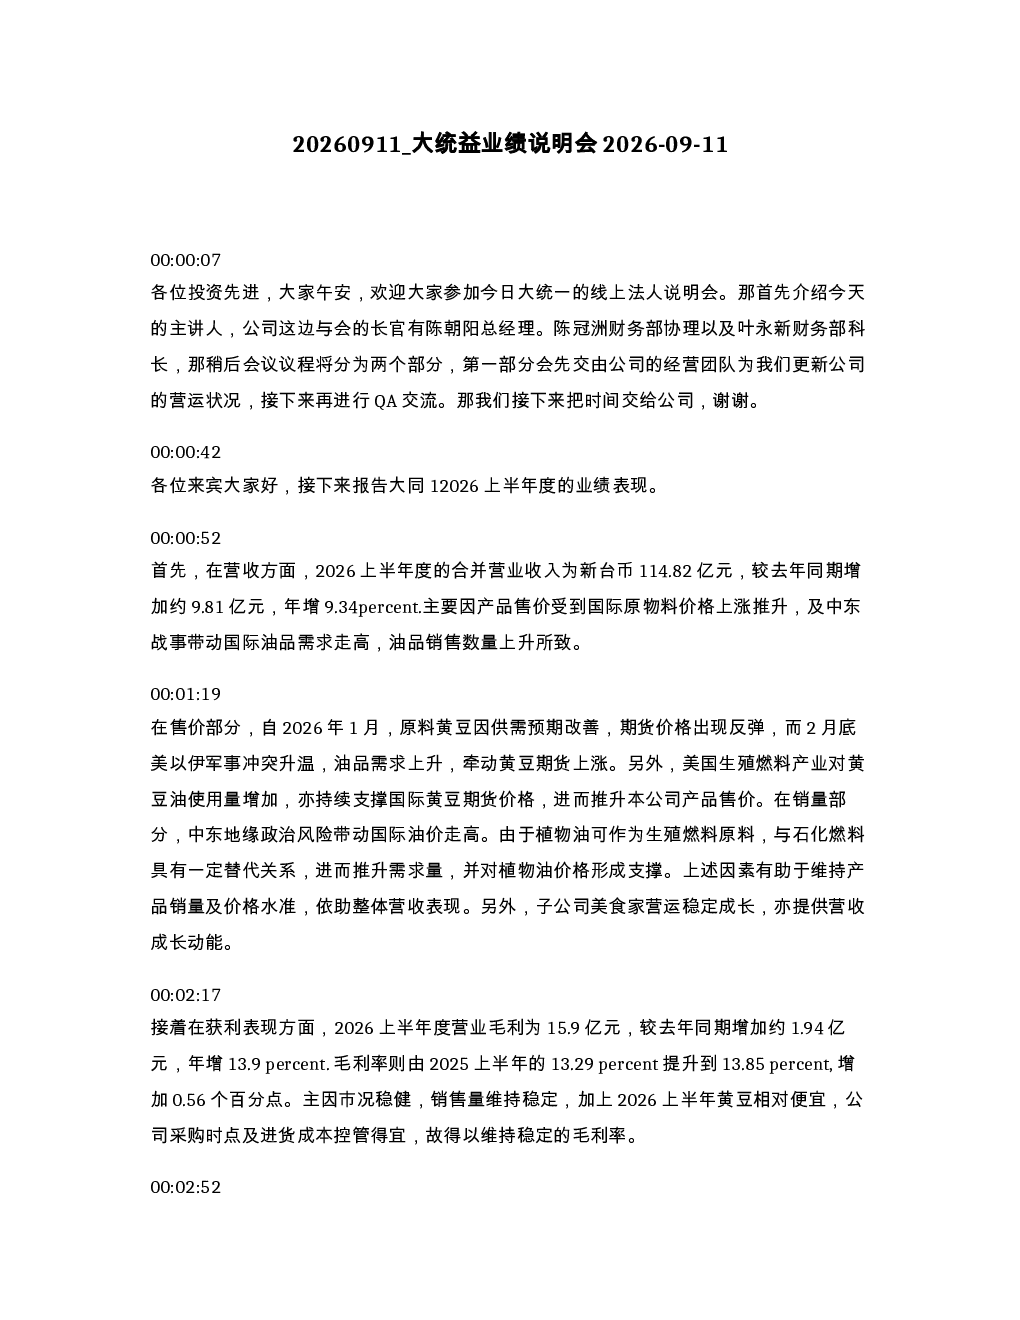
2026上半年,大统益合并营业收入达新台币114.82亿元,同比增长9.34%,主要受国际原物料价格上涨及中东战事带动油品需求上升影响。产品售价因黄豆期货反弹及美以伊军事冲突升温上涨,销量则受国际油价走高及植物油作为生殖燃料原料的替代关系支撑。子公司美食家稳定成长亦贡献营收增长。
大统益2026上半年利润增长主要因素是什么?
营业毛利同比增长13.9%至15.9亿元,毛利率提升0.56个百分点至13.85%,主要因市况稳健、销量稳定及黄豆采购成本控制得当。营业利益同比增长17.65%至9.6亿元,营业利益率提升0.59个百分点至8.36%。税前净利同比增长18.8%至9.86亿元,税前净利率提升0.69个百分点至8.59%,主要因营业利益增加及美元避险操作收益。归属于母公司净利同比增长19.71%至7.53亿元,每股盈余为4.7元,高于去年同期的3.93元。
大统益2026上半年财务状况有何特点?
现金及约当现金截至2026年6月30日为31.72亿元,同比增长2.14亿元,主要来自本期盈利及现金部位增加。总资产同比增长8.51亿元至107.15亿元,主要因现金增加、存货上升及子公司美食家资本支出。总负债同比增长4.88亿元至49.74亿元,负债比率上升至46.42%,主要因子公司美食家资本支出增加导致银行借款及其他应付款项上升。股东权益同比增长3.63亿元至57.41亿元,股东权益报酬率为13.32%。流动比率为205.52%,略微下降但仍处稳健水平。
大统益2026上半年现金流量表有何看点?
营业活动净现金流入6.97亿元,同比减少3.41亿元,主要因黄豆原料采购增加。投资活动净现金流出1.89亿元,主要因子公司美食家设备采购及工程建设。筹资活动净现金流出2500万元,同比大幅减少,主要因子公司租金支出减少。整体现金流量表显示公司经营性现金流稳健,但投资活动仍需关注资本支出对现金流的影响。
大统益未来投资价值有哪些风险提示?
尽管大统益2026上半年业绩表现亮眼,但需关注国际油价波动对原材料成本及产品售价的影响。子公司美食家资本支出增加导致负债比率上升,需持续关注其投资回报及财务风险。黄豆等大宗商品价格波动可能影响公司毛利率稳定性。全球经济不确定性及地缘政治风险也可能对公司经营造成影响,需审慎评估长期投资价值。