猜你想问
恺英网络参股Wemade的主要目的是什么?
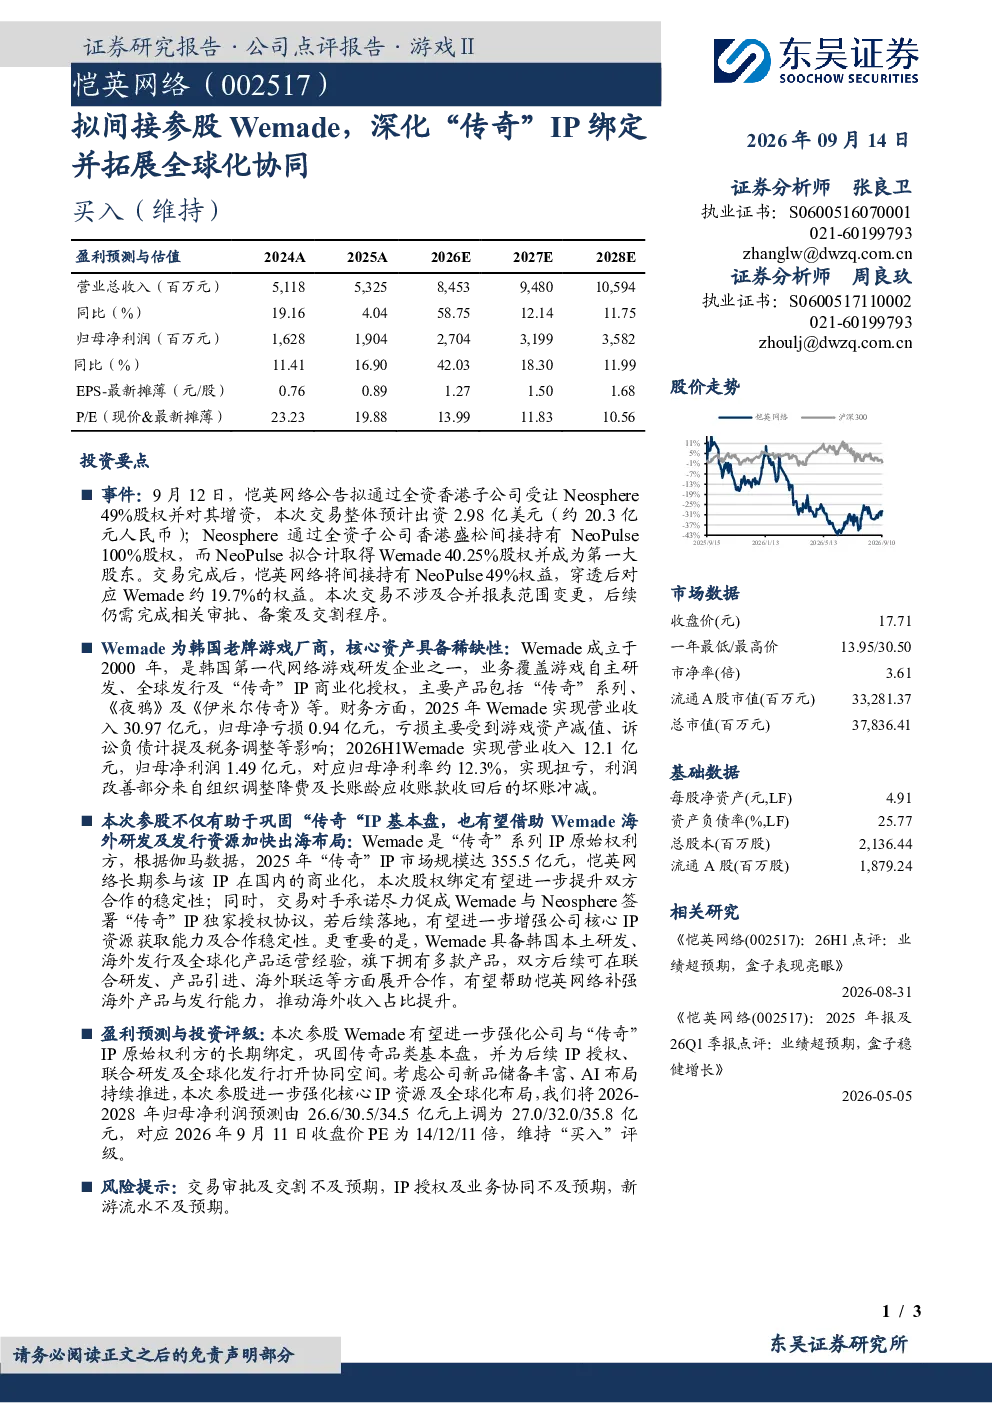
恺英网络拟通过全资香港子公司收购Neosphere 49%股权,并对其增资,间接持有Wemade约19.7%股权,成为其第一大股东。此举旨在深化与“传奇”IP的合作绑定,巩固IP基本盘,同时拓展全球化协同,利用Wemade的韩国本土研发、海外发行及全球化运营经验,补强恺英网络的海外产品与发行能力,推动海外收入占比提升。交易总出资2.98亿美元,不涉及合并报表范围变更,后续需完成审批、备案及交割程序。
Wemade的基本情况如何?
Wemade是一家成立于2000年的韩国老牌游戏厂商,业务覆盖游戏自主研发、全球发行及“传奇”IP商业化授权。主要产品包括“传奇”系列、《夜鸦》及《伊米尔传奇》等。2025年实现营业收入30.97亿元,归母净亏损0.94亿元,主要受游戏资产减值、诉讼负债计提等影响;2026H1实现营业收入12.1亿元,归母净利润1.49亿元,扭亏为盈。Wemade作为“传奇”IP原始权利方,与恺英网络的合作将提升IP资源获取能力。
参股Wemade对恺英网络有何意义?
参股Wemade对恺英网络具有多方面意义。首先,巩固了“传奇”IP的基本盘,提升了合作稳定性,交易对手承诺尽力促成独家授权协议落地。其次,拓展了全球化协同,Wemade在韩国本土研发、海外发行及全球化运营方面具备丰富经验,双方可在联合研发、产品引进、海外联运等方面合作,补强恺英网络的海外能力,推动海外收入占比提升。此外,本次参股强化了核心IP资源及全球化布局,将2026-2028年归母净利润预测由26.6/30.5/34.5亿元上调为27.0/32.0/35.8亿元。
当前游戏行业的赛道发展趋势如何?
当前游戏行业赛道发展趋势呈现多元化与全球化特点。一方面,IP化成为核心竞争力,游戏厂商通过收购或合作获取优质IP,提升产品价值与用户粘性,“传奇”IP等经典IP的商业化授权成为重要方向。另一方面,全球化布局加速,韩国、中国等游戏厂商积极拓展海外市场,通过本土化研发、海外发行及全球化运营,提升国际竞争力。联合研发、产品引进、海外联运等协同模式成为行业趋势,有助于分散风险、提升效率。
该研报提示的主要风险有哪些?
该研报提示的主要风险包括:交易审批及交割不及预期,可能影响股权绑定及后续协同效果;IP授权及业务协同不及预期,若独家授权协议未能落地或双方合作效果不佳,可能影响IP资源获取及协同效益;新游流水不及预期,游戏行业受市场环境、产品竞争力等因素影响,新游流水不及预期可能影响公司整体业绩表现。需关注相关审批进展及合作落实情况。