猜你想问
这份报告主要讲了什么内容?
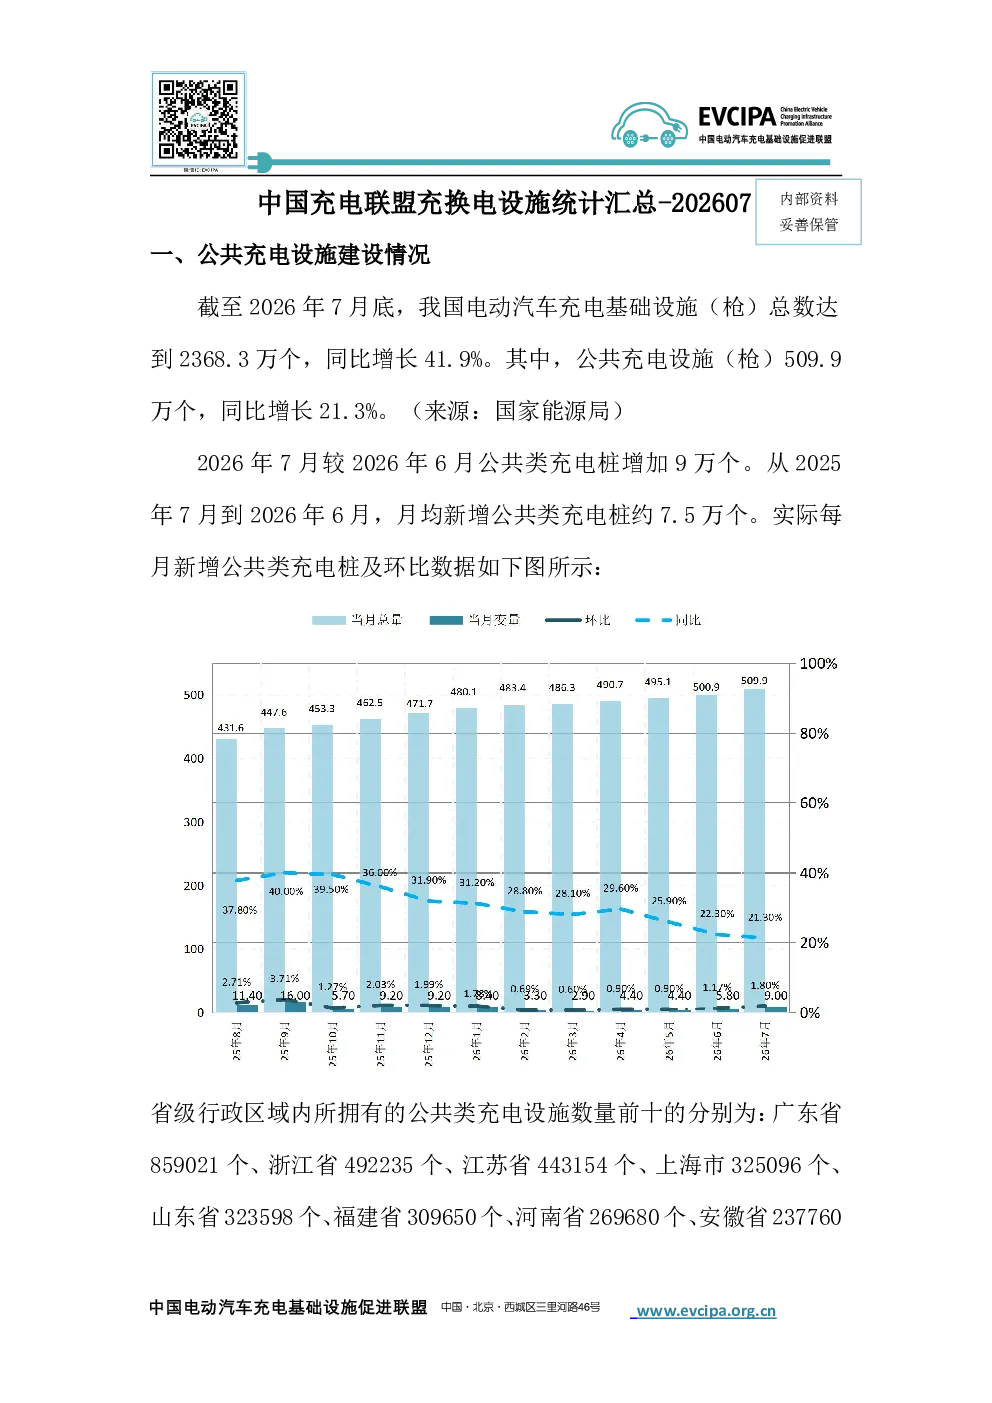
这份报告汇总了中国充电联盟的充换电设施统计数据,包括公共充电设施、充电站、换电站、共享私桩和私人充电设施的建设情况。报告显示,截至2026年7月底,我国电动汽车充电基础设施总数达到2368.3万个,同比增长41.9%,其中公共充电设施(枪)509.9万个,同比增长21.3%。省级行政区域内公共充电设施数量前十分别为:广东、浙江、江苏、上海、山东、福建、河南、安徽、四川、湖北。联盟内成员单位总计上报充电站376134座,换电站6680座。报告还统计了共享私桩数量91774个,其中星星充电占比83.8%。全国私人充电设施达1858.4万个,同比增长48.8%。
当前充电设施行业的发展趋势如何?
当前充电设施行业呈现快速发展趋势。公共充电设施数量和充电站数量持续增长,2026年7月公共类充电桩月均新增约7.5万个,充电站数量前十省份主要集中在广东、江苏、浙江等地。换电站建设也在加速,广东、浙江、江苏等省份数量领先。私人充电设施增长迅速,同比增长48.8%。充电电量主要集中在广东、河北、江苏、四川等省份,以公交车和乘用车为主。全国充换电服务业用电量增速显著,2026年7月达到164亿度,增速为50.3%。这些数据表明,充电设施行业市场需求旺盛,发展潜力巨大。
报告重点分析了哪些方面?
报告重点分析了公共充电设施、充电站、换电站、共享私桩和私人充电设施的建设情况及区域分布。在公共充电设施方面,报告详细统计了全国及各省的充电桩数量和增长情况,并列举了数量前十的省份。在充电站建设方面,报告汇总了联盟成员上报的充电站数量及区域分布,同样列举了数量前十的省份。在换电站建设方面,报告统计了联盟成员上报的换电站数量及区域分布,前十省份分别为广东、浙江、江苏、北京、山东等。此外,报告还分析了共享私桩和私人充电设施的整体情况,为行业参与者提供了全面的数据参考。
当前充电设施市场的现状如何?
当前充电设施市场呈现供需两旺的态势。从供给端来看,公共充电设施数量和充电站数量持续增长,私人充电设施增长迅速,为电动汽车提供了充足的充电保障。从需求端来看,充电电量主要集中在广东、河北、江苏、四川等经济发达省份,以公交车和乘用车为主,市场需求旺盛。全国充换电服务业用电量增速显著,2026年7月达到164亿度,增速为50.3%,进一步印证了市场的高增长态势。然而,不同地区充电设施数量分布不均衡,部分区域仍存在充电桩不足的问题,需要进一步优化布局。
这份报告有哪些风险提示?
这份报告的风险提示主要集中在以下几个方面:首先,充电设施建设投资规模较大,回报周期较长,存在一定的投资风险。其次,充电设施行业竞争激烈,市场集中度逐渐提高,新进入者面临较大的竞争压力。再次,充电设施建设受政策影响较大,政策调整可能对行业发展带来不确定性。此外,充电设施运营维护成本较高,对运营商的盈利能力提出挑战。最后,充电设施利用率存在波动,受季节、天气等因素影响,可能影响运营商的收入稳定性。这些因素都需要行业参与者密切关注,做好风险防范。