猜你想问
美国8月CPI数据具体有哪些重要变化?
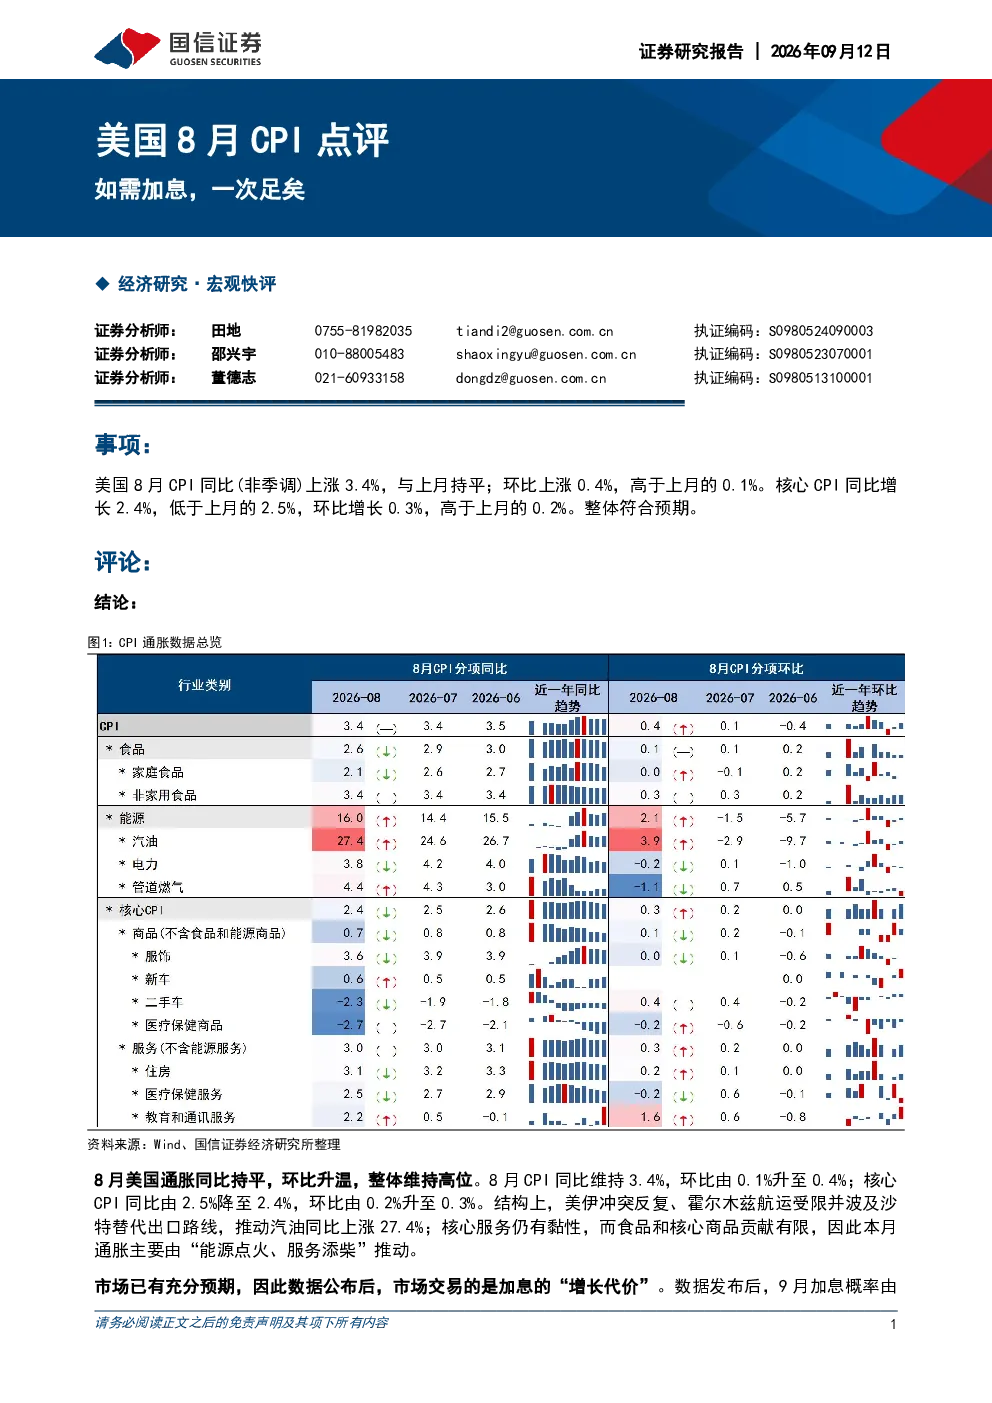
8月美国CPI同比持平于3.4%,环比上涨0.4%,核心CPI同比回落至2.4%,环比上涨0.3%。整体通胀维持高位,主要由能源价格上涨(汽油同比上涨27.4%)和服务价格回升(核心服务环比上涨0.3%)推动。这些数据表明通胀压力依然存在,尤其是能源领域的价格波动显著。
此次CPI数据公布后市场有何反应?
数据公布后,市场预期9月加息概率从69.4%升至85.6%。美债短端收益率上行,长端收益率短暂上行后走平,黄金先跌后涨。市场开始计入加息对经济增长和通胀的压制,显示出市场对美联储可能采取的行动已有预期。
美联储9月加息需要满足哪些条件?
9月加息已具备“数据、信誉与市场”三重条件:数据条件上,8月总量与核心CPI环比同步加快,核心服务仍有黏性,触及沃什偏鹰反应函数;信誉条件上,7月FOMC会议已有三名委员支持加息,不加息将面临政策信誉压力;市场条件上,市场已消化大部分加息成本,维持利率不变反而会触发反向调整。
9月加息对经济可能产生哪些影响?
9月加息更可能是“保险性加息”,而非新一轮加息周期的起点。原因在于加息无法解决能源供应、关税、芯片短缺等供给约束问题,且通胀能否持续关键看PCE涨价广度是否持续上升。当前无需通过制造衰退来换取通胀回落,高融资成本已开始挤压住房、居民消费和传统企业投资。
本报告提示哪些风险需要注意?
本报告提示的风险在于,如果美联储在9月加息,此次行动目的在于防范通胀扩散、稳定政策信誉,而非持续收紧需求。加息后,后续政策仍需观察通胀扩散情况。此外,市场对加息的预期可能存在偏差,导致短期波动风险,投资者需关注政策转向的可能性。
你可能感兴趣
美国8月CPI点评 如需加息,一次足矣
国信证券2026-09-12
如需加息,一次足矣:美国8月CPI点评
金融国信证券2026-09-12
美国6月CPI数据点评:预计后续联储将再加息一次
国泰君安证券2023-07-13
宏观经济数据点评:美国8月核心通胀环比反弹,四季度或还有一次加息
浦银国际2023-09-15
美国8月CPI:“恰到好处”的加息前奏——2026年8月美国CPI数据点评
东吴证券2026-09-12
美国8月CPI点评:加息或从“更高”转向“更久”
开源证券2023-09-14
美国8月CPI数据点评:超预期通胀后会是超预期加息吗?
民生证券2022-09-14
宏观快评8月美国CPI数据点评:核心通胀韧性突显,联储“必须坚持加息”
华创证券2022-09-14
美国2026年7月CPI数据点评:总量通胀回落令短期加息压力缓解,但政策悬念延后至8月数据
东方金诚2026-08-13
美国8月CPI数据点评:若油价持续高企,不排除连续加息
东兴证券2026-09-16