猜你想问
这份研报的核心内容是什么?
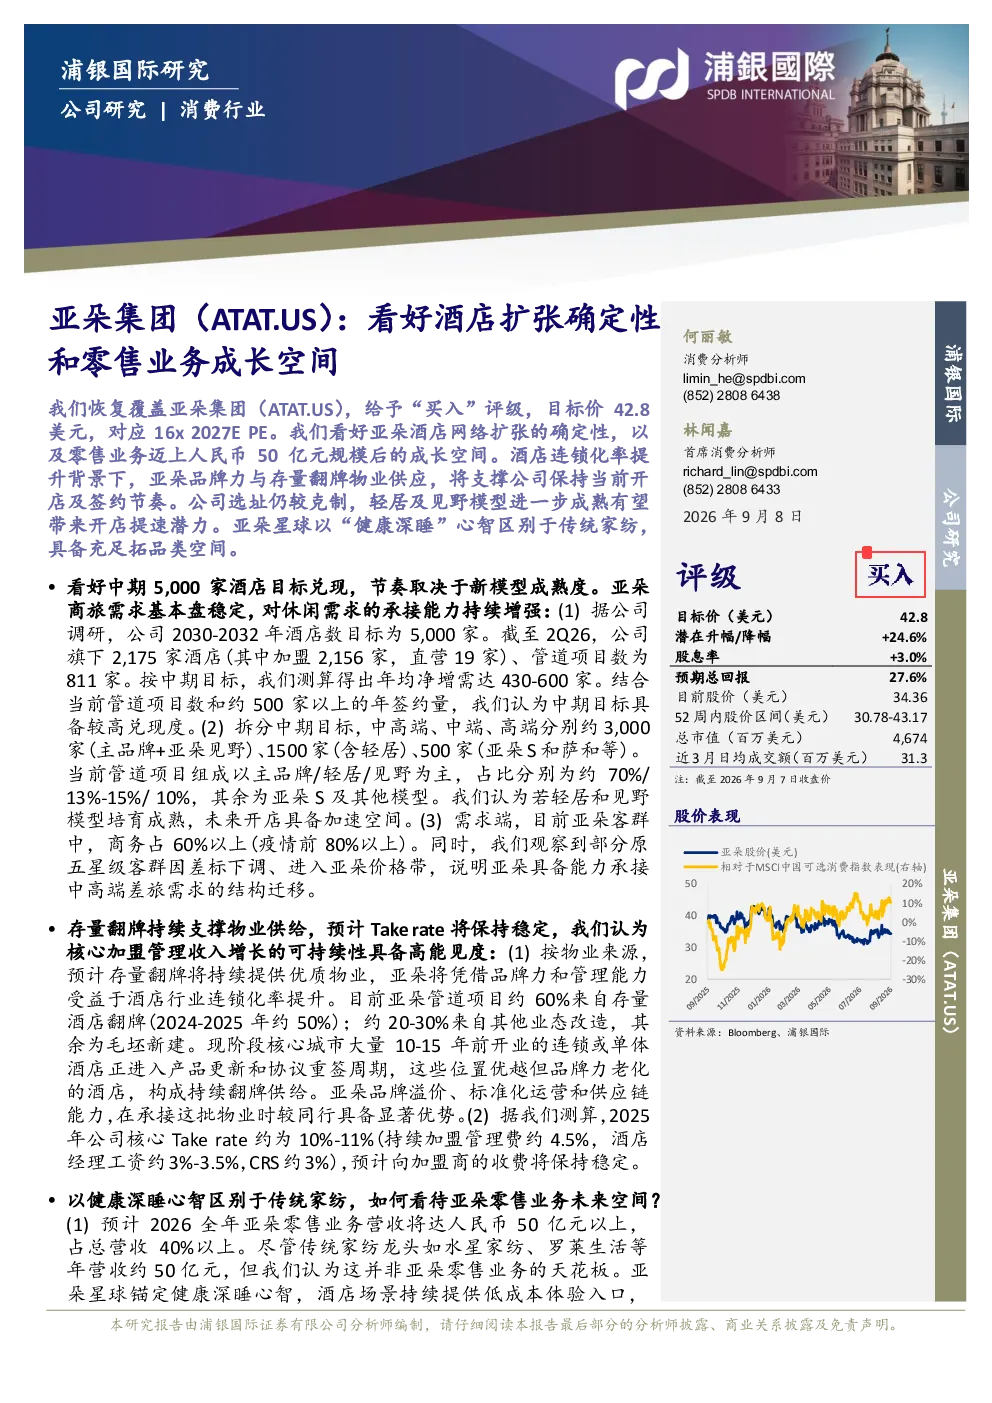
这份研报的核心内容是分析亚朵集团的酒店扩张确定性和零售业务成长空间。报告指出,浦银国际恢复覆盖亚朵集团,给予“买入”评级,目标价42.8美元,对应16x2027E PE。看好亚朵酒店网络扩张的确定性,中期目标为5,000家酒店(2030-2032年),年均净增需达430-600家。存量翻牌物业持续支撑供给,预计Take rate稳定,核心加盟管理收入增长可持续。零售业务预计2026年营收达人民币50亿元以上,占总营收40%以上,未来空间充足。
酒店行业发展趋势如何?
酒店行业发展趋势方面,报告认为亚朵品牌力和存量翻牌物业优势支撑开店节奏,选址克制,轻居及见野模型成熟带来提速潜力,商旅需求稳定且承接休闲需求能力增强。同时,存量翻牌物业持续支撑供给,预计Take rate稳定,核心加盟管理收入增长可持续。
报告重点分析了亚朵的哪些方面?
报告重点分析了亚朵的酒店扩张和零售业务。在酒店扩张方面,报告看好亚朵酒店网络扩张的确定性,中期目标为5,000家酒店(2030-2032年),年均净增需达430-600家。在零售业务方面,报告预计2026年零售业务营收达人民币50亿元以上,占总营收40%以上,未来空间充足。
当前酒店市场的现状如何?
当前酒店市场的现状是亚朵酒店网络扩张的确定性较高,存量翻牌物业持续支撑供给,预计Take rate稳定。报告指出,亚朵品牌力和存量翻牌物业优势支撑开店节奏,选址克制,轻居及见野模型成熟带来提速潜力,商旅需求稳定且承接休闲需求能力增强。
研报提到了哪些风险提示?
研报提到了以下风险提示:行业需求不及预期、供给快速增加、服务消费政策支持力度不及预期。这些风险可能影响亚朵集团的酒店扩张和零售业务发展。报告同时提供了乐观和悲观的财务预测情景,以评估不同情况下亚朵集团的表现。
你可能感兴趣
2020年三季报点评:仍处业务扩张期,看好公司向上成长空间
文化传媒国信证券2020-10-30
教学点扩张致净利短期承压,长期看好K12业务成长空间
广证恒生2017-11-22
MRO专题系列(二):MRO业务打开成长空间,与零售和PRO业务协同共赢
东吴证券2024-06-11
电力设备与新能源行业投资策略:2050年可再生能源发电占比3倍提升空间,坚定看好风光主力成长确定性
电气设备信达证券2022-09-22
非手机业务占比扩张,驱动未来成长确定性增强
开源证券2023-03-22
零售渠道加快增长,品类扩张打开新成长空间
建筑建材中泰证券2017-03-08
长青的全球仓储会员零售龙头,会员费提价和全球扩张带来增长空间
富途证券国际(香港)2022-03-18
Q4符合预期,看好公司轻量化零部件业务跟随大客户迎接确定性高成长
中泰证券2024-01-30
2018半年报点评:业绩稳健增长,看好零售业务扩张整合
医药生物万联证券2018-09-04
2020年中报点评:走出低谷,看好3c成长确定性和动力边际改善
信息技术民生证券2020-08-06