猜你想问
黑色金属日报主要分析了哪些行业?
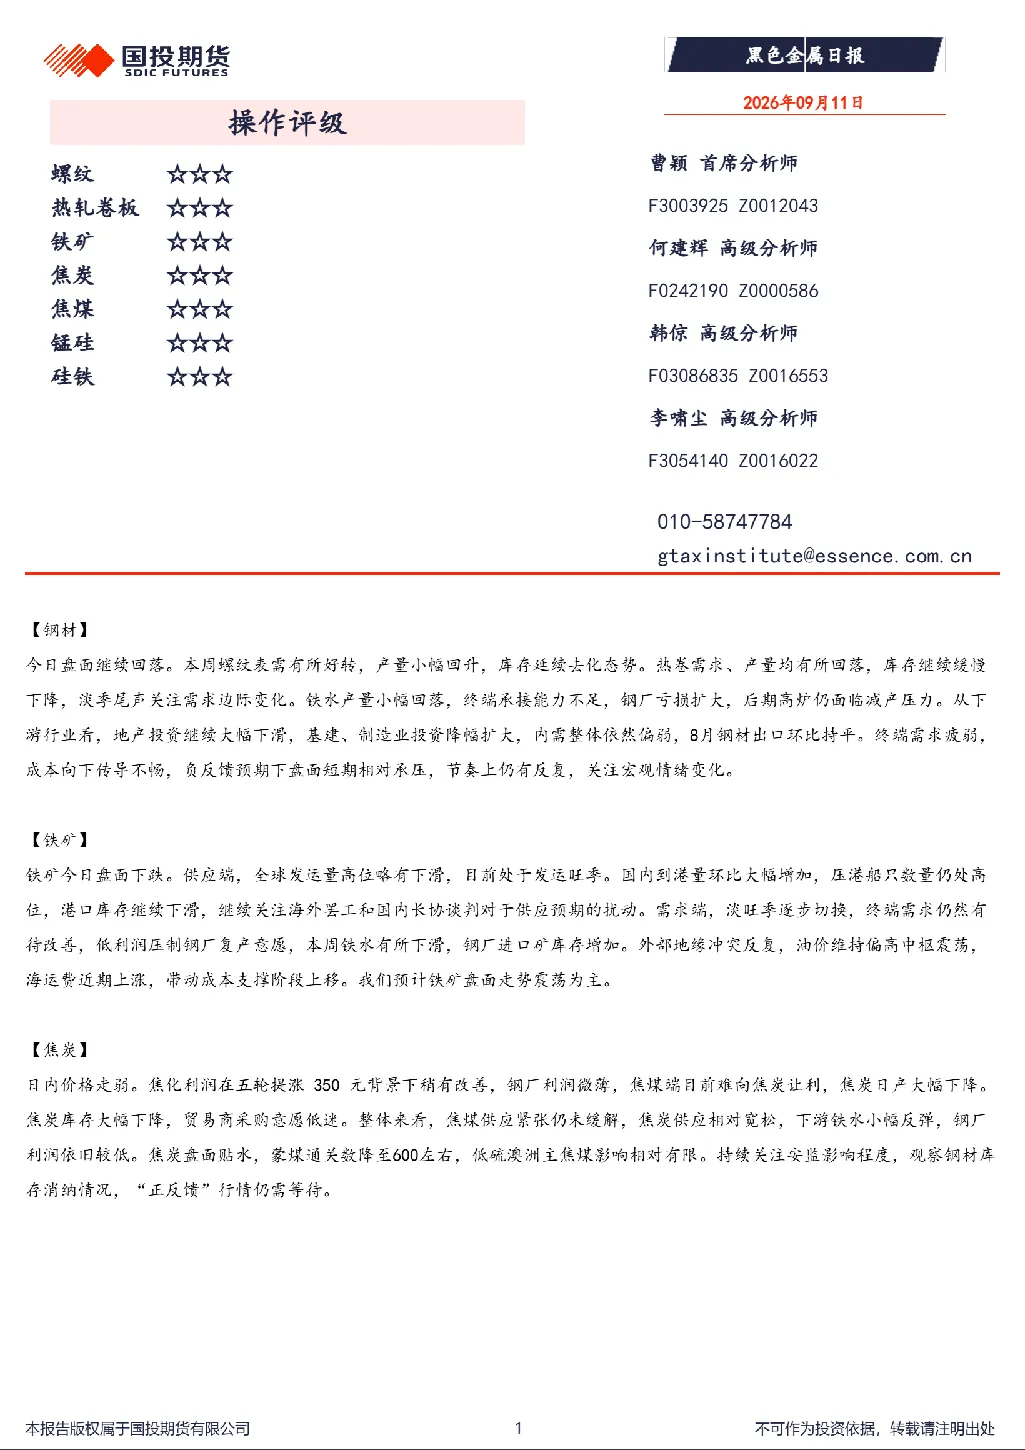
研报覆盖了钢材、铁矿、焦炭、焦煤、硅锰和硅铁等黑色金属行业。钢材板块分析了螺纹和热卷的供需变化及库存情况;铁矿板块关注全球发运量、港口库存及成本支撑;焦炭和焦煤板块探讨了供需关系、库存变化及蒙煤通关影响;硅锰和硅铁板块分析了价格走势、成本支撑及库存情况。
钢材板块的主要趋势是什么?
钢材板块显示螺纹表需好转但产量回升,库存去化;热卷需求产量回落,库存缓慢下降。铁水产量小幅回落,钢厂亏损扩大,高炉减产压力持续。下游地产投资下滑,基建、制造业投资降幅扩大,内需偏弱,8月钢材出口持平。终端需求疲弱,成本传导不畅,负反馈预期下盘面短期承压,需关注宏观情绪变化。
报告重点分析了哪些方向?
报告重点分析了各黑色金属品种的供需平衡、库存变化、成本支撑及市场走势。例如钢材的表需产量、库存动态;铁矿的全球发运量、港口库存及成本因素;焦炭和焦煤的供需关系、库存及蒙煤通关影响;硅锰和硅铁的成本支撑、库存及供需格局。
当前市场现状如何判断?
当前黑色金属市场呈现整体承压态势。钢材、铁矿石、焦炭、焦煤等品种均面临供应过剩或库存压力,价格承压。下游需求疲弱,成本传导不畅,钢厂利润微薄,高炉减产压力持续。外部因素如地缘冲突、油价高位等也影响成本支撑。整体市场需关注宏观情绪变化及政策影响。
研报提示了哪些风险?
研报提示的风险包括外部摩擦升温、国内需求超预期下滑以及政策大幅变化。例如,海外罢工、国内长协谈判可能影响铁矿供应;安监政策可能影响焦化产能;地缘冲突、油价高位可能带动成本上移;国内需求下滑则压制整体市场表现。需关注这些因素对黑色金属市场的潜在影响。