猜你想问
全球必选消费品行业核心观点是什么?
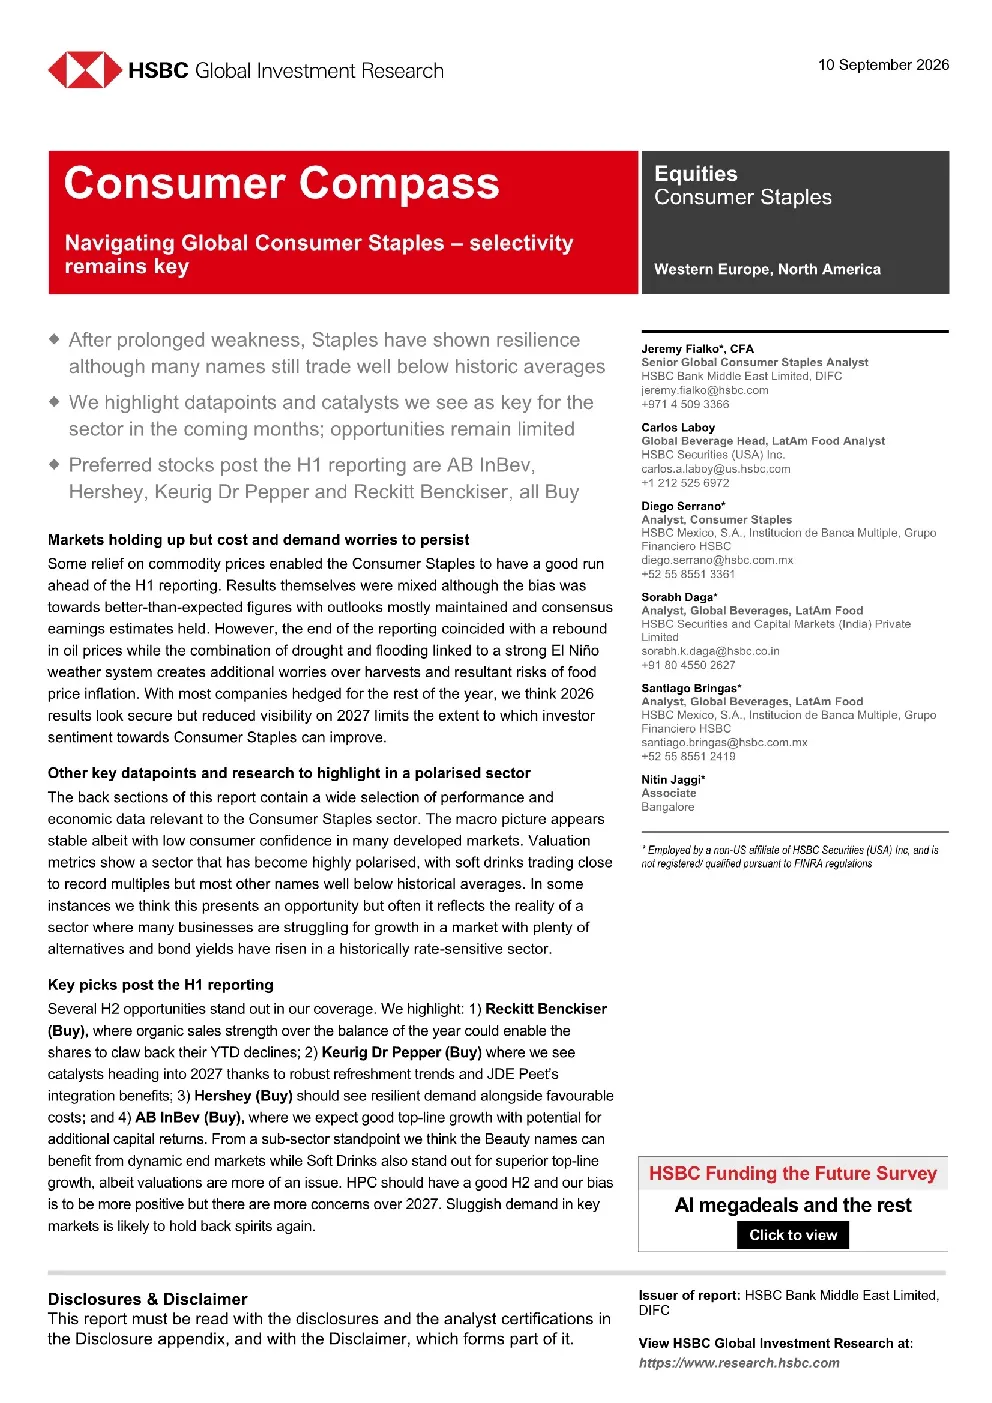
全球消费必需品行业在经历前期疲软后展现韧性,但行业高度分化,软饮料估值高,多数公司估值低于历史水平。地缘政治导致大宗商品价格上涨是主要担忧,但预计对消费需求影响有限。拉尼娜天气影响农作物产量及新兴市场需求增长值得关注。多数子行业估值偏低,软饮料估值高,H1业绩整体好于预期,软饮料和啤酒表现较好,烟草和食品表现较差。预计2026年行业整体温和增长,新兴市场表现优于发达市场。软饮料和啤酒子行业将保持增长,低度酒和精酿啤酒成新动力,精选公司仍具投资价值。
全球必选消费品行业未来发展趋势如何?
全球消费必需品行业未来将呈现温和增长,新兴市场表现优于发达市场。软饮料和啤酒子行业预计将保持增长势头,低度酒和精酿啤酒成为新的增长动力。行业高度分化,软饮料估值较高,多数公司估值仍低于历史平均水平。高端产品在中国市场需求保持强劲,私标产品趋势稳定。化肥价格下跌对食品行业有利,但拉尼娜天气可能导致食品价格上涨。公司正在调整产品组合以捕捉即饮酒精饮料增长,利用包装和价格架构保护消费能力,同时进行高端化实现可持续增长。
报告重点关注哪些分析方向?
报告重点关注全球消费必需品行业的精选公司分析,包括必和美乐(AB InBev)、好时(Hershey)、Keurig Dr Pepper和瑞幸(Reckitt Benckiser)等。必和美乐预计将持续实现稳定的收入增长并可能进行资本回报;好时预计2026年下半年实现强劲盈利增长,受益于品牌投资和创新;Keurig Dr Pepper公司治理风险消退,经营前景改善,预计2027年实现结构性增长;瑞幸H1业绩表现强劲,预计2026年下半年实现持续营收增长。此外,报告还分析了美容、家庭和个人护理、食品、酒类和软饮料等子行业的具体表现和趋势。
当前全球必选消费品市场现状如何?
当前全球消费必需品市场整体展现出一定的韧性,但行业高度分化。软饮料估值较高,而烟草和食品等多数公司估值仍低于历史平均水平。H1业绩表现整体偏向好于预期,软饮料和啤酒子行业表现较好,而烟草和食品子行业表现较差。地缘政治导致的大宗商品价格上涨是投资者担忧的主要问题,但预计对消费需求的影响相对有限。拉尼娜天气对农作物产量造成影响,新兴市场需求增长也值得关注。行业整体温和增长,新兴市场表现优于发达市场。
全球必选消费品行业存在哪些风险提示?
全球消费必需品行业的主要风险包括拉尼娜天气可能导致2027年农作物产量下降,引发食品价格上涨和通胀压力。地缘政治因素导致的大宗商品价格上涨也可能对行业造成压力。此外,行业高度分化,软饮料估值较高,多数公司估值偏低,需关注其盈利能力变化。新兴市场需求增长存在不确定性,发达市场增长缓慢,私标产品趋势稳定但需持续关注。公司治理风险和产品组合调整也存在一定风险,需关注其经营前景变化。