猜你想问
石油库存减少是否必然导致油价上涨?
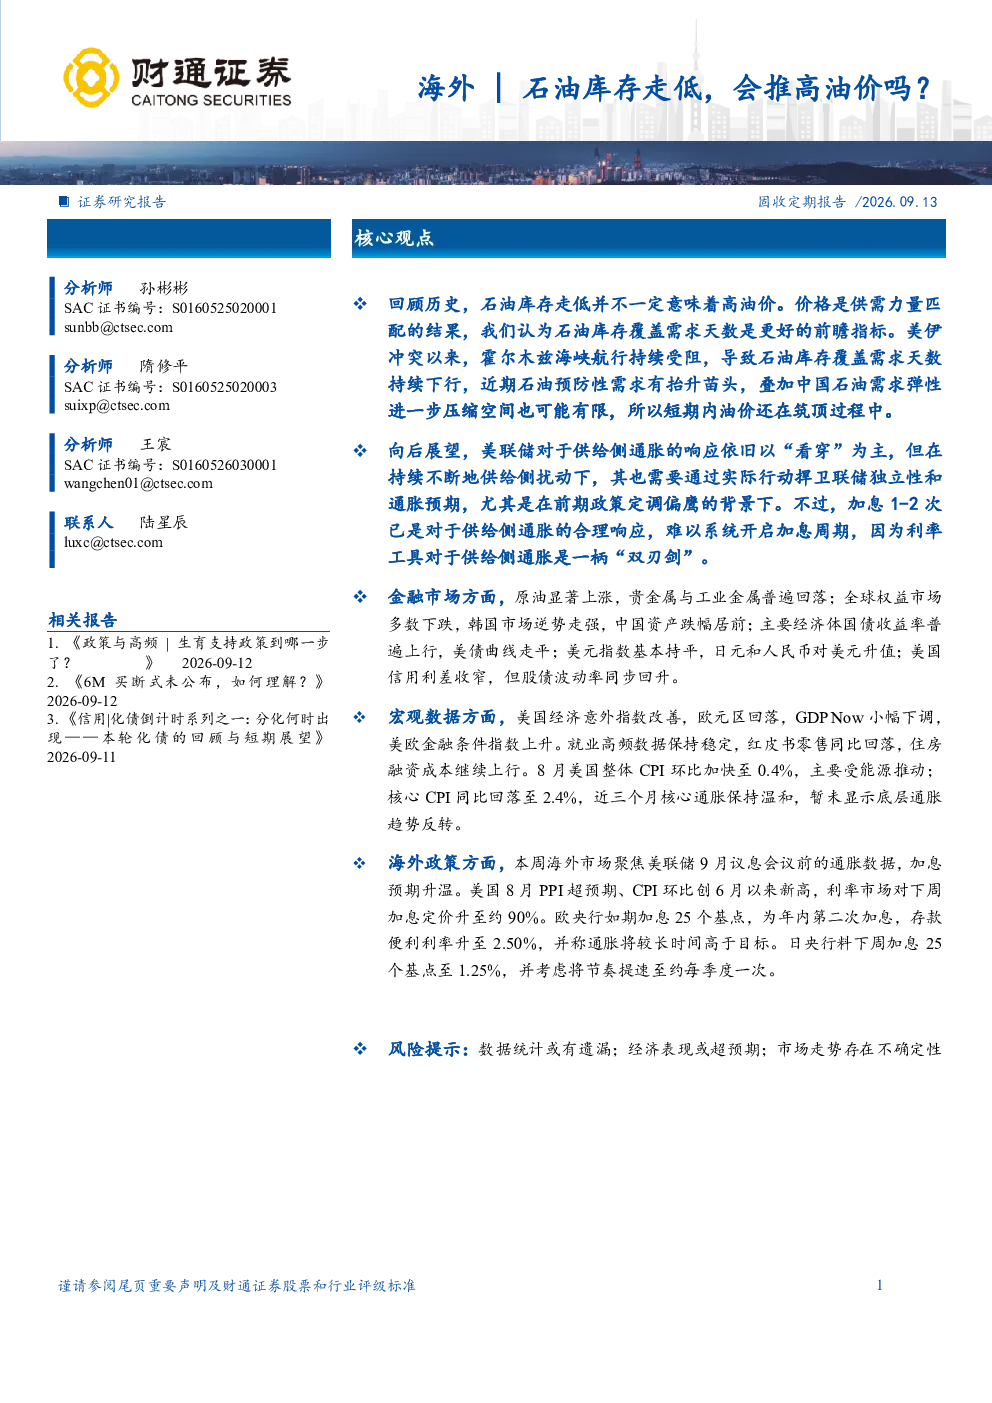
石油库存减少并不一定意味着油价上涨,库存覆盖需求天数是更好的前瞻指标。美伊冲突导致该指标持续下行,叠加中国石油需求弹性压缩,短期内油价或仍在筑顶过程中。库存覆盖天数反映市场供需关系,其变化需结合全球政治经济环境综合分析。
当前石油行业赛道发展趋势如何?
当前石油行业面临供需结构变化,美伊冲突加剧供应担忧,中国石油需求弹性压缩。OECD数据显示陆上储备下降而海上储备上升,反映全球库存结构调整。中国原油及其制品净进口量持续下滑,上半年石油需求收缩主要源于库存充足和结构性下降。未来需关注全球经济增长、新能源发展及地缘政治风险对行业的影响。
本报告重点分析了哪些方向?
本报告重点分析了石油库存变化与油价的关系,指出库存覆盖需求天数比绝对库存量更具前瞻性。同时评估了美联储对供给侧通胀的响应策略,以及全球金融市场在加息预期升温背景下的表现。报告还考察了OECD及美国商业库存数据与WTI/Brent价格的关联性,并追踪了中国石油需求的结构性变化趋势。
当前市场对油价的整体判断是什么?
当前市场认为石油库存减少并非油价上涨的必然结果,需关注库存覆盖需求天数变化。美伊冲突加剧供应担忧,但中国石油需求弹性有限,短期内油价或仍在筑顶。全球金融市场在加息预期升温背景下波动加剧,原油价格上涨而贵金属与工业金属普遍回落。需持续关注全球经济增长、地缘政治及主要经济体货币政策动向。
本报告提示哪些投资风险?
本报告提示需关注石油库存数据与油价关联的复杂性,库存覆盖需求天数变化可能受多种因素影响。美联储加息进程存在不确定性,其对供给侧通胀的响应策略可能调整。全球金融市场波动加剧,权益市场多数下跌,中国资产跌幅居前。此外,地缘政治冲突及新能源发展带来的行业结构性变化也可能影响投资决策。
你可能感兴趣
石油石化行业跟踪周报:原油周报,OPEC+维持减产推高油价,美国原油产量回升压低期货
化石能源东吴证券2024-02-04
华恒生物高油价催化生物替代美伊冲突会大幅推高国际油价华恒
未知机构2026-03-13
石油评论中断时间延长将推高油价中断时间延长我们上调了油价预测原因
未知机构2026-03-12
石油化工行业周报:基本面因素有望推高油价,市场将会增加供应和抑制需求
化石能源山西证券2018-05-21
华恒生物高油价催化生物替代美伊冲突会大幅推高国际油价华恒生物
未知机构2026-03-13
国联民生能源 双海峡危机 推高油价 低库存或加大油价弹性
未知机构2026-07-23
原油早报:库存大减推高油价
广发期货2016-09-08
策略卓越推:市场会再“吃药喝酒”吗?
信达证券2018-05-08
AI概念持续火热下,分析师用报告推票意愿会更强烈吗?
国金证券2023-04-12
石油化工行业:油价札记,伊拉克库尔德会成为中东局势的“风暴眼”吗?对原油市场影响几何
化石能源国金证券2017-10-29