猜你想问
这份研报的核心内容是什么?
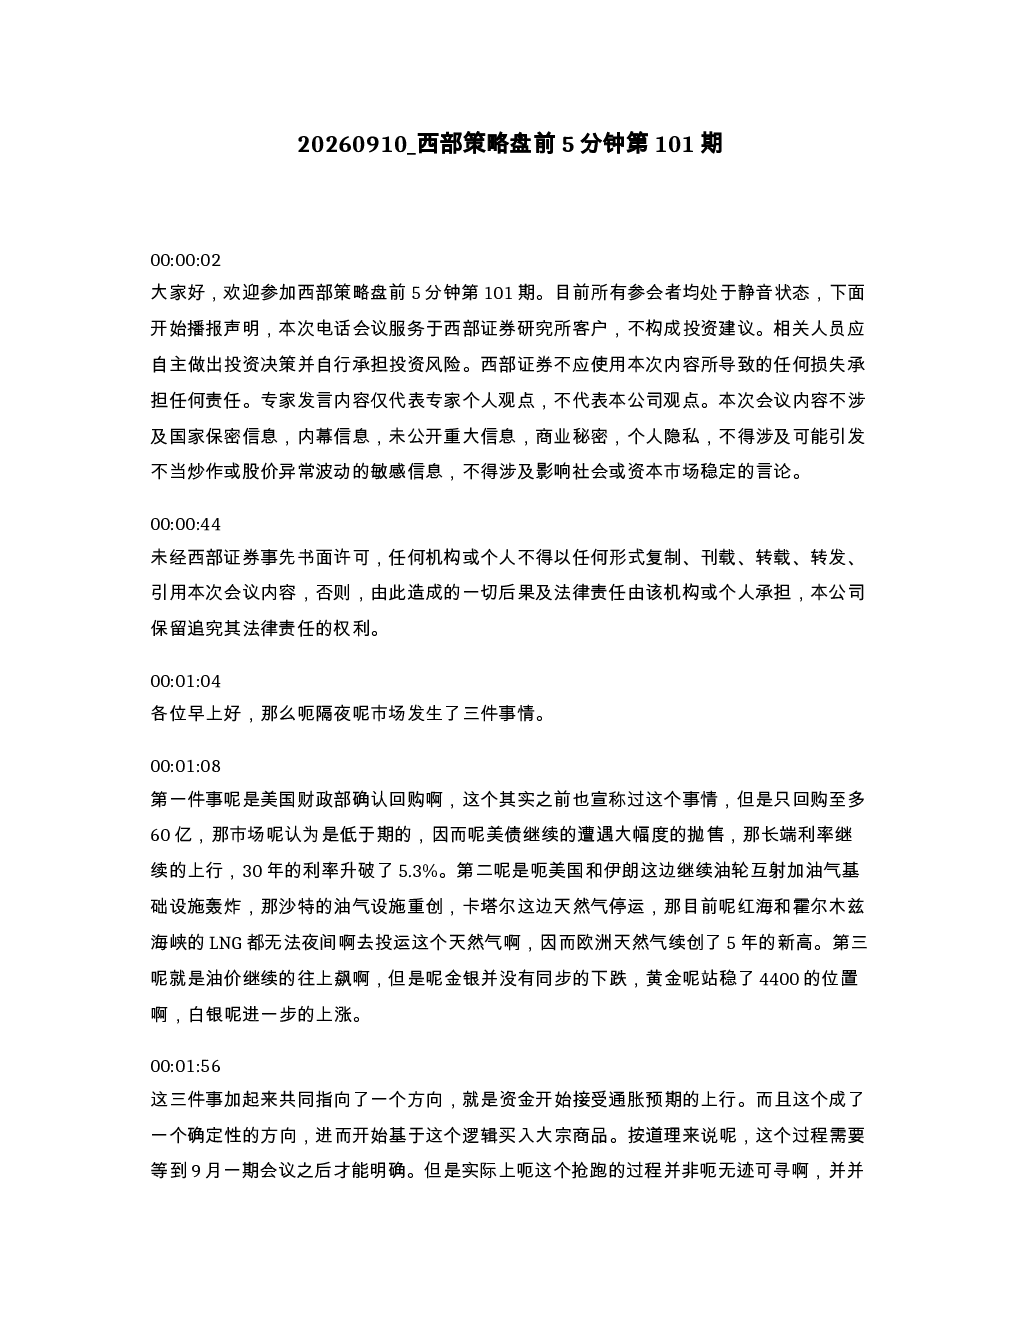
本报告分析了隔夜市场动态,包括美国财政部确认回购上限低于预期导致美债抛售、长端利率升破5.3%,以及美国与伊朗冲突影响欧洲天然气价格。同时指出资金开始接受通胀预期上行,买入大宗商品,近期商品价格上行主要驱动力为供给端因素。报告还对比了历史大宗商品超级牛市,指出当前趋势未受利率政策扰动,南华商品指数自7月初一路上行。
大宗商品行业的发展趋势如何?
报告认为大宗商品存在超级周期,利率政策变化未影响商品指数上行趋势。资金流入大宗商品趋势明确,未来可能受民主党可能在10月横扫两院进一步恶化财政纪律影响。报告建议看多大宗商品篮子(有色、化工、农产品、炼化),未来主线在这两块之间切换,需注意仓位控制。
研报重点分析了哪些方向?
报告重点分析了通胀预期对大宗商品的影响,指出资金基于通胀预期上行逻辑买入大宗商品,近期商品价格上行主要驱动力为供给端因素。同时分析了AI趋势重启带动的AI景气上升,市场低估模型能力提升对上游硬件需求的影响,建议看多AI和大宗商品篮子。
当前市场现状如何判断?
报告指出当前大宗商品存在超级周期,资金流入趋势明确,南华商品指数自7月初一路上行。同时,报告看多AI趋势重启带动的AI景气上升,市场低估模型能力提升对上游硬件需求的影响。未来一段时间主线在AI和大宗商品篮子之间切换,需注意仓位控制。
研报有哪些风险提示?
报告指出萧条期中趋势只有旧周期出清和新周期启动,其他趋势需等待旧周期顺势出清或AI需求问题导致衰退趋势演绎后可能出现。同时,报告建议看多大宗商品篮子,未来主线在这两块之间切换,需注意仓位控制。
你可能感兴趣
西部证券西部策略盘前5分钟第101期会议纪要
未知机构2026-09-10
西部策略 盘前5分钟 第78期
未知机构2026-08-05
西部策略盘前5分钟第95期 市场观点播报
未知机构2026-09-02
西部策略盘前5分钟第97期
未知机构2026-09-04
西部证券西部策略盘前5分钟第100期电话会议纪要
未知机构2026-09-09
西部策略 盘前5分钟第60期
未知机构2026-07-08
西部策略 盘前5分钟第68期
未知机构2026-07-22
西部策略盘前5分钟第73期会议纪要
未知机构2026-07-29
西部策略 盘前5分钟第61期
未知机构2026-07-09
西部策略盘前5分钟第56期
未知机构2026-08-03