猜你想问
这份研报的核心内容是什么?
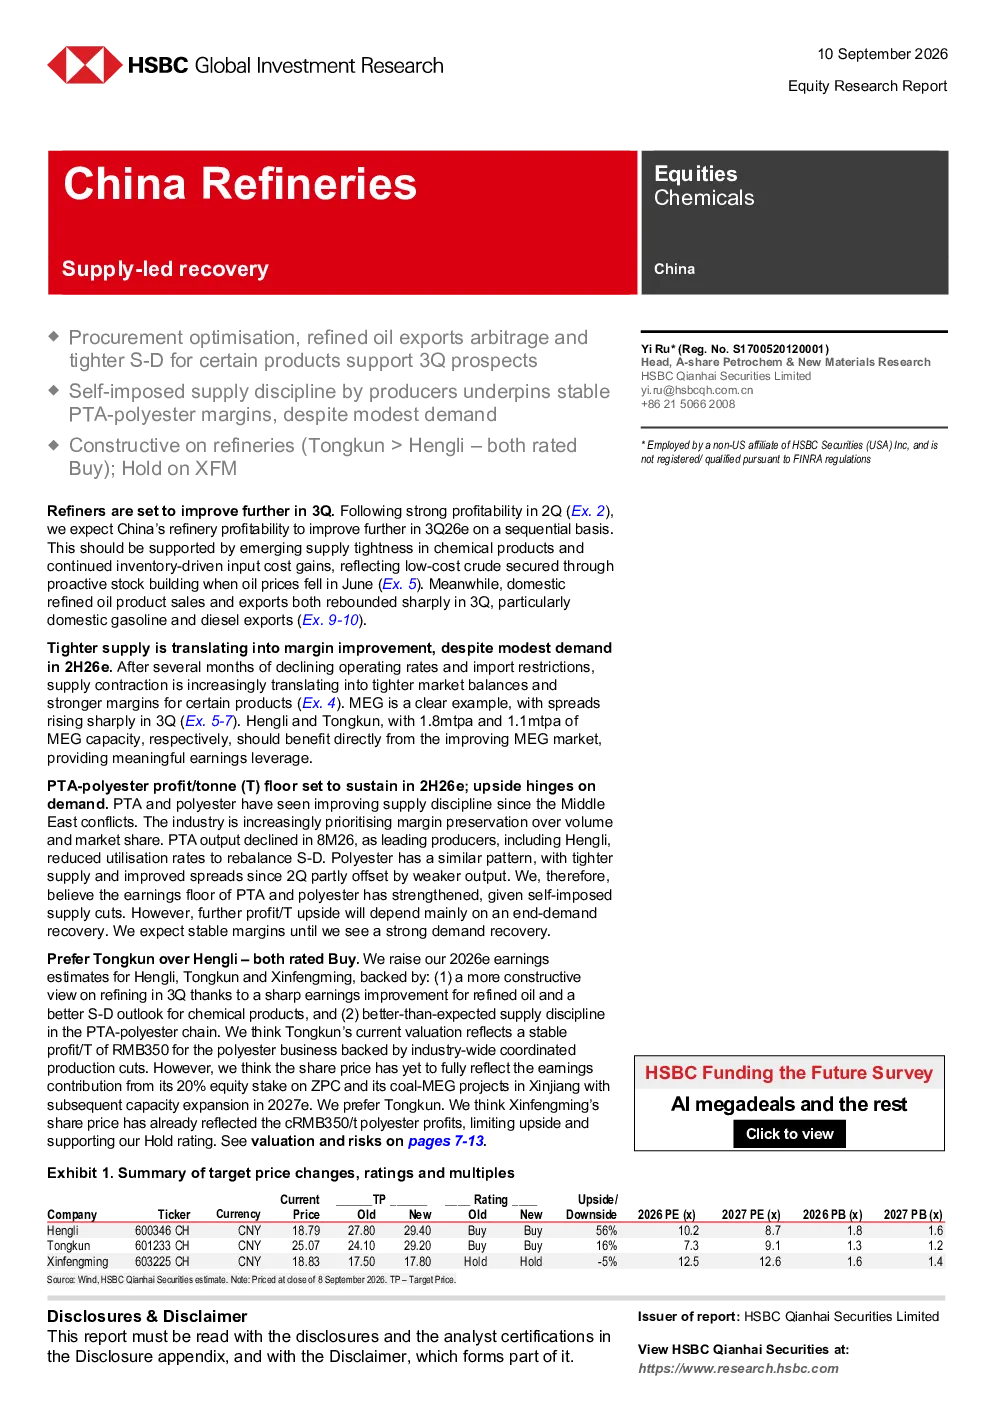
这份研报的核心内容是分析2026年第三季度中国炼油厂盈利能力将环比改善的原因,主要得益于化工产品供应紧张加剧、库存驱动的投入成本上涨以及国内炼油产品销售和出口反弹。炼油厂利用率在第三季度开始恢复,供应紧张支撑行业基本面改善。同时,报告还关注了下游化学品如MEG的供应紧张现象,以及PTA和聚酯的供需平衡及利润空间变化。此外,报告还探讨了炼油厂出口套利的可能性,指出中国第三季度放宽了精炼产品出口限制,柴油精炼产品出口可为炼油厂带来约每吨2000-3000元或更多的增量利润,汽油的利润提升约为每吨1000元。
化工行业未来发展趋势如何?
化工行业未来发展趋势显示,炼油板块盈利显著改善及化工产品供需前景向好。报告指出,炼油厂盈利能力将环比改善,主要得益于化工产品供应紧张加剧、库存驱动的投入成本上涨以及国内炼油产品销售和出口反弹。同时,下游化学品供应紧张现象日益明显,尤其是对进口依赖度高的化学品如MEG,其进口量下降36%,港口库存推至历史低位,支撑第三季度MEG价差和利润快速复苏。此外,PTA和聚酯的供应趋紧且利润空间扩大,但受产量下降部分抵消。炼油厂出口套利的可能性也被提及,柴油精炼产品出口可为炼油厂带来约每吨2000-3000元或更多的增量利润,汽油的利润提升约为每吨1000元。这些因素共同支撑化工行业未来发展趋势向好。
研报重点分析了哪些方向?
研报重点分析了炼油厂盈利能力、化工产品供需、炼油厂利润率以及炼油厂出口套利等方向。在炼油厂盈利能力方面,报告预计2026年第三季度中国炼油厂盈利能力将环比改善,主要得益于化工产品供应紧张加剧、库存驱动的投入成本上涨以及国内炼油产品销售和出口反弹。在化工产品供需方面,报告指出下游化学品供应紧张现象日益明显,尤其是对进口依赖度高的化学品如MEG,其进口量下降36%,港口库存推至历史低位,支撑第三季度MEG价差和利润快速复苏。在炼油厂利润率方面,报告分析了PTA和聚酯的供需平衡及利润空间变化,指出供应趋紧且利润空间扩大,但受产量下降部分抵消。在炼油厂出口套利方面,报告指出中国第三季度放宽了精炼产品出口限制,柴油精炼产品出口可为炼油厂带来约每吨2000-3000元或更多的增量利润,汽油的利润提升约为每吨1000元。
当前化工行业市场现状如何?
当前化工行业市场现状显示炼油板块盈利显著改善及化工产品供需前景向好。报告指出,炼油厂盈利能力将环比改善,主要得益于化工产品供应紧张加剧、库存驱动的投入成本上涨以及国内炼油产品销售和出口反弹。炼油厂利用率在第三季度开始恢复,供应紧张支撑行业基本面改善。同时,下游化学品供应紧张现象日益明显,尤其是对进口依赖度高的化学品如MEG,其进口量下降36%,港口库存推至历史低位,支撑第三季度MEG价差和利润快速复苏。此外,PTA和聚酯的供应趋紧且利润空间扩大,但受产量下降部分抵消。炼油厂出口套利的可能性也被提及,柴油精炼产品出口可为炼油厂带来约每吨2000-3000元或更多的增量利润,汽油的利润提升约为每吨1000元。这些因素共同表明当前化工行业市场现状向好。
研报提示了哪些风险?
研报提示了石油化工盈利能力低于预期、油价剧烈波动导致的库存损失、国际贸易紧张局势缓和可能影响价格,进而导致库存损失、美国限制措施加剧等风险。在石油化工盈利能力方面,若盈利能力低于预期,将影响行业整体表现。在油价剧烈波动方面,若油价剧烈波动导致库存损失,将对炼油厂和下游企业造成不利影响。在国际贸易紧张局势方面,若紧张局势缓和可能影响价格,进而导致库存损失,也将对行业造成不利影响。此外,美国限制措施加剧也可能对行业造成风险。这些风险因素需要投资者关注。