猜你想问
这份研报主要分析了什么内容?
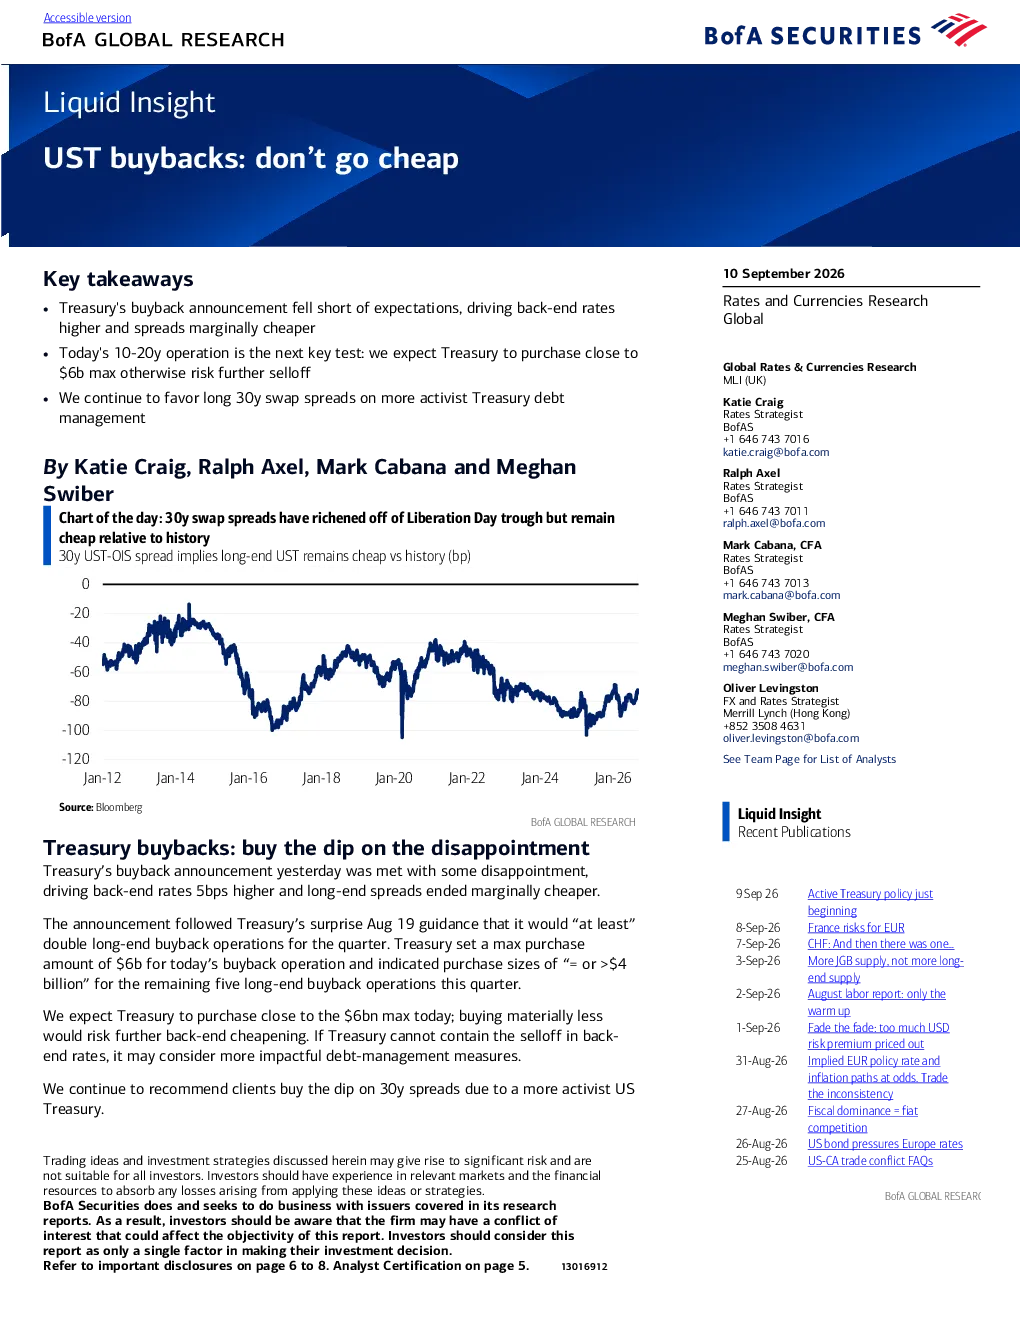
这份研报主要分析了美国国债回购操作对市场利率和利差的影响。报告指出,Treasury的买债公告不及预期,导致后端利率上升,长期利差略微收窄。市场反应表明投资者预期Treasury将提高最低购买金额,并对未来更大规模的买债操作感到满意。报告强调今日10-20年操作是关键测试,Treasury预计将接近60亿美元的购买上限,否则风险进一步下跌。研报看好长期30年期互换利差,认为Treasury的债务管理将更加积极。
美债回购市场未来的发展趋势如何?
美债回购市场未来的发展趋势取决于Treasury的债务管理措施。报告预测,如果长期端利率继续下跌,Treasury可能采取更积极的措施,如增加长期端买债规模或削减长期端拍卖规模,甚至取消20年期债券。这些措施旨在通过调整供应来满足市场需求,从而影响利率和利差。报告认为,Treasury的积极干预可能显著扩大长期端利差,并降低通胀和赤字等尾部风险。
研报重点分析了哪些方面?
研报重点分析了Treasury的买债公告对市场的影响,特别是对后端利率和长期利差的作用。报告详细解读了公告内容,指出Treasury将“至少”将长期端买债操作规模扩大一倍,但今日操作的最大金额仅设定为60亿美元,未来操作规模为“≥或>40亿美元”。报告还分析了今日买债操作的关键性,以及Treasury接近购买上限的重要性。此外,报告探讨了Treasury可能采取的其他债务管理措施,如削减拍卖规模或取消特定期限债券。
当前美债回购市场的现状如何?
当前美债回购市场的现状是,Treasury的买债公告未能满足市场预期,导致后端利率上升5个基点,长期利差略微收窄。市场对公告的反应表明投资者预期Treasury将采取更大规模的买债操作,并对未来操作感到满意。报告指出,今日10-20年买债操作是关键测试,Treasury需要接近60亿美元的购买额。此外,报告还分析了Treasury通过票据发行为买债提供资金的可能性,以及前端利差可能受到的影响。
研报提示了哪些风险?
研报提示的主要风险包括Treasury未能控制后端利率下跌的风险,以及其债务管理措施可能带来的不确定性。报告指出,如果Treasury无法通过买债操作控制利率,可能需要采取更具影响力的措施,如削减拍卖规模或取消债券发行。此外,报告还讨论了债务上限动态可能推迟更高前端供应的影响,以及Treasury依赖TGA现金和偿还票据的可能性。这些因素都可能对市场产生重大影响。