猜你想问
这份研报的核心内容是什么?
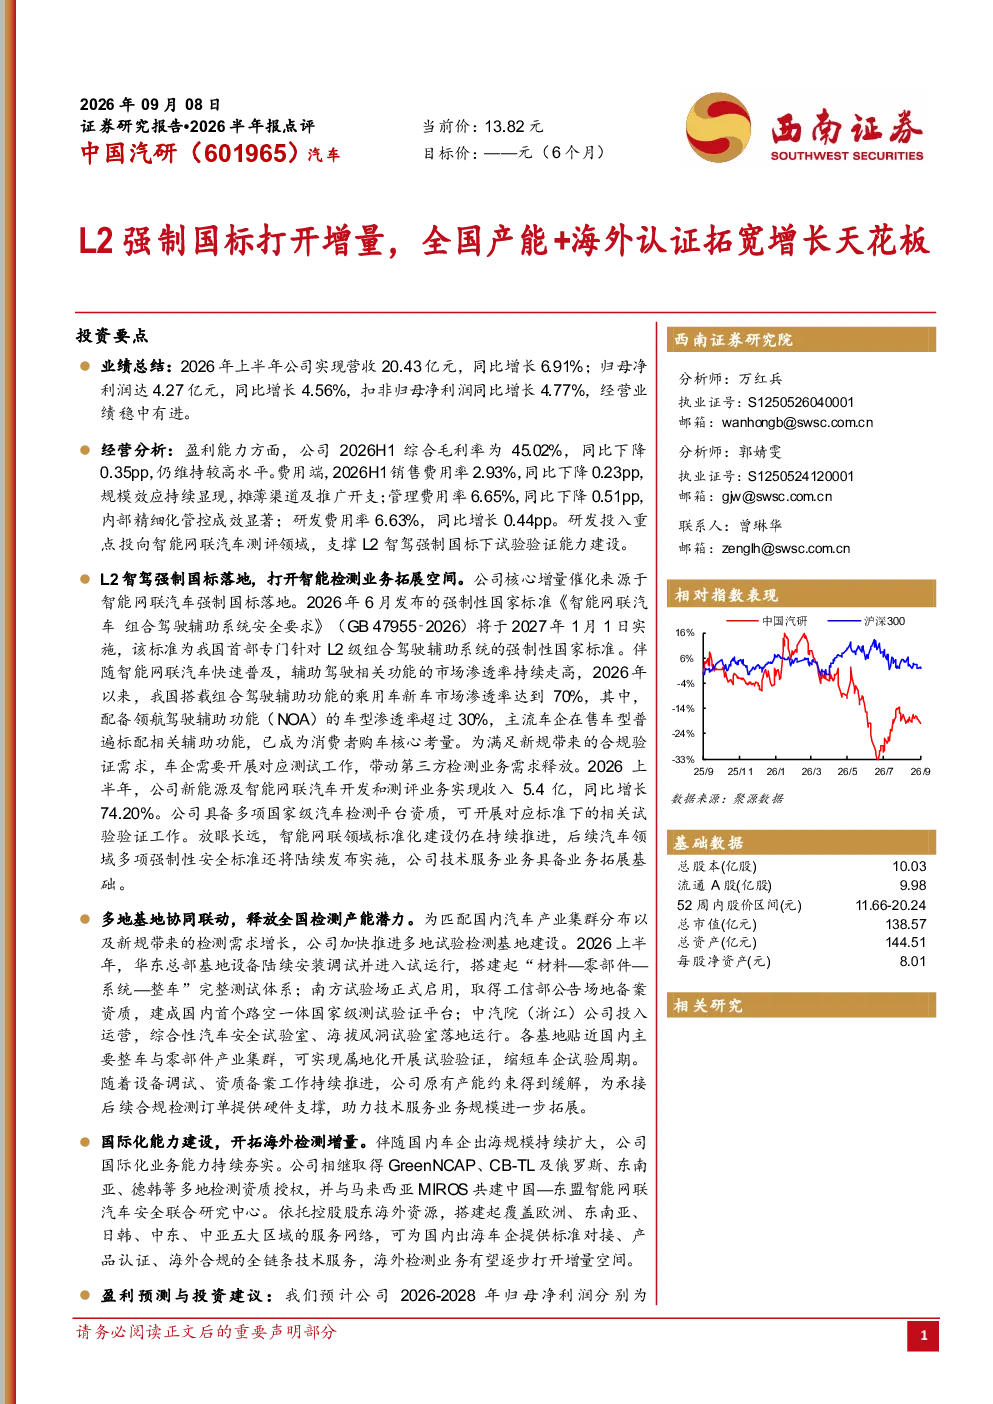
该研报指出公司盈利能力保持较高水平,费用端规模效应显现,研发投入持续增长。核心增量催化来源于L2智驾强制国标落地,该标准将于2027年1月1日实施,带动第三方检测业务需求释放。2026上半年,公司新能源及智能网联汽车开发和测评业务收入同比增长74.20%。公司具备多项国家级汽车检测平台资质,可开展对应标准下的试验验证工作,未来智能网联领域标准化建设将持续推进,技术服务业务具备业务拓展基础。
智能网联汽车检测行业的发展趋势如何?
智能网联汽车检测行业的发展趋势积极。随着L2智驾强制国标落地,第三方检测业务需求将显著释放。公司具备多项国家级汽车检测平台资质,可开展对应标准下的试验验证工作。未来智能网联领域标准化建设将持续推进,这将推动技术服务业务的拓展。同时,公司多地基地的协同联动,释放了全国检测产能潜力,有助于业务规模拓展。
研报重点分析了哪些方向?
研报重点分析了公司盈利能力、费用端规模效应、研发投入增长等方面。同时,重点关注了L2智驾强制国标落地带来的业务增量催化,以及公司在全国检测产能和海外检测业务方面的拓展。此外,研报还分析了公司多地基地的协同联动如何释放全国检测产能潜力,以及国际化能力建设如何开拓海外检测增量。
当前智能网联汽车检测市场的现状如何?
当前智能网联汽车检测市场正处于快速发展阶段。随着L2智驾强制国标落地,第三方检测业务需求将显著增加。公司具备多项国家级汽车检测平台资质,可满足市场需求。同时,公司多地基地的协同联动,释放了全国检测产能潜力,有助于满足日益增长的市场需求。此外,公司国际化能力建设,开拓海外检测增量,进一步拓展了市场空间。
研报提到了哪些风险提示?
研报提示了政策法规落地不及预期风险、下游行业景气波动风险、海外业务拓展不确定性风险。政策法规落地不及预期可能导致业务发展受阻;下游行业景气波动可能影响公司业绩;海外业务拓展存在不确定性,可能影响公司国际化战略的推进。这些风险需要关注和防范。