猜你想问
康宁公司在花旗科技大会上的核心观点是什么?
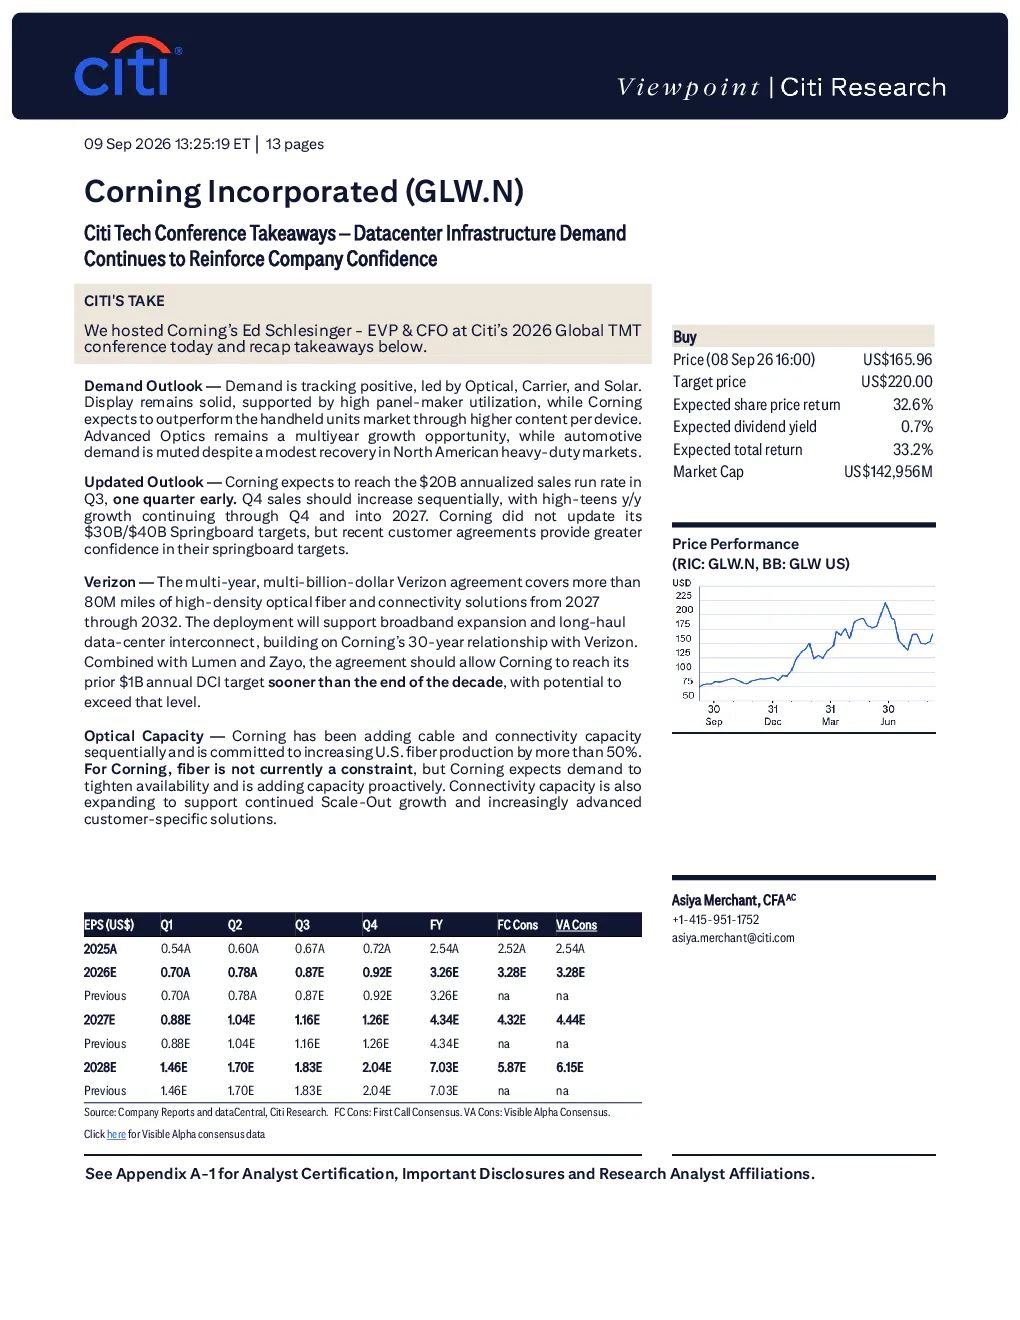
康宁公司在花旗科技大会上表示,对数据中心基础设施需求的持续增强充满信心,主要增长动力来自光学、电信和太阳能行业。显示领域保持稳健,预计每台设备的内容量将提升,超越预期。先进光学仍是一个多年度的增长机遇,尽管北美重型市场有所复苏,但汽车需求依然疲软。
数据中心基础设施需求对康宁公司有哪些影响?
数据中心基础设施需求的增强为康宁公司带来显著增长机遇,主要来自光学、电信和太阳能行业。公司预计第三季度将实现200亿美元的年化销售额,比预期提前一个季度,第四季度销售额预计环比增长,高个位数同比增速预计将延续至第四季度并持续到2027年。康宁公司正在逐步增加电缆和连接能力,并致力于将美国光纤产量提高50%以上,以应对需求增长。
康宁公司在报告中的重点分析方向有哪些?
康宁公司在报告中的重点分析方向包括长期协议与业务扩展,如威瑞森达成的涵盖2027年至2032年、价值数十亿美元的多年协议;光传输能力与产能提升,如将美国光纤产量提高50%以上;盈利能力与利润率目标,预计每股收益将继续快于销售额增长,且经营利润率将维持在20%或以上水平。
当前市场对康宁公司的现状如何判断?
当前市场对康宁公司的判断是积极乐观的,公司凭借在光学、电信和太阳能行业的增长动力,以及与威瑞森等客户的长期协议,展现出强劲的增长潜力。康宁公司正在积极提升产能,以满足不断增长的市场需求,同时通过高附加值光学产品和先进材料产品组合,提升盈利能力。
研报中提示了哪些相关风险?
研报中提示的相关风险包括液晶玻璃市场基本面可能的变化、康宁的光学通信业务增长与预期可能不同、经济衰退风险、日元及其他外币的波动性,以及为支持公司众多增长计划及合作伙伴而变化的资本支出。这些因素可能影响康宁公司的业绩表现和估值目标。
你可能感兴趣
花旗北美电信基础设施:瓦恩兰规划委员会DataOne人工智能数据中心会议要点
信息技术花旗2026-08-06
花旗中国通信基础设施关于康宁GlassBridge的技术解析与产业链影响
信息技术花旗2026-06-28
超微电脑高盛科技大会AI服务器与数据中心基础设施展望20260914 导读
未知机构2026-09-14
罗珀技术公司出席花旗2026年全球科技媒体与电信TMT大会并发表演讲
未知机构2026-09-10
雪花互联公司出席花旗2026年全球科技媒体与电信TMT大会并发表演讲
未知机构2026-09-11
花旗 2026 全球 TMT 大会 AMD 会议纪要翻译 要点
未知机构2026-09-09
Citi科技大会要点:需求动能与供应紧张持续
花旗2026-09-09
先进能源工业有限公司出席花旗2026年全球科技媒体与电信TMT大会并发表演讲
未知机构2026-09-10
Charter Communications Inc. 出席花旗2026年全球科技媒体与电信TMT大会并发表演讲
未知机构2026-09-10