猜你想问
蒙特利尔银行美股招股说明书的主要内容是什么?
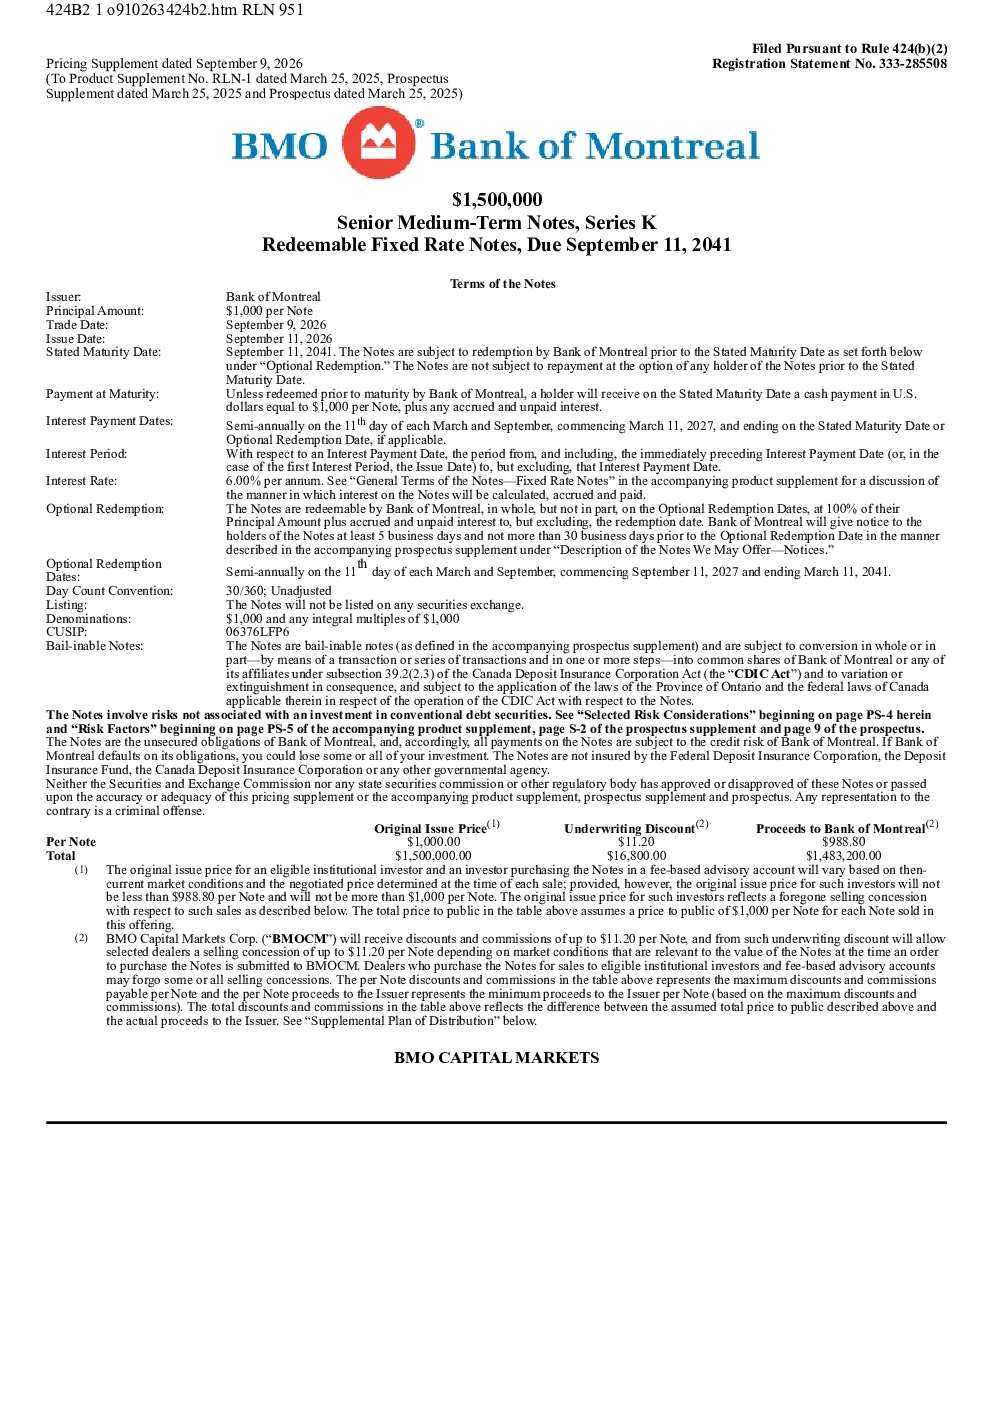
蒙特利尔银行美股招股说明书(2026-09-10版)详细介绍了蒙特利尔银行发行的票据条款,包括本金金额为每张1000美元,交易日期为2026年9月9日,发行日期为2026年9月11日,名义到期日为2041年9月11日。利率设定为年利率6.00%,每年3月和9月的11日支付。此外,蒙特利尔银行拥有在2027年9月11日至2041年3月11日期间的每年3月和9月的11日以全额赎回票据的选项。该票据不在任何证券交易所上市,其CUSIP为06376LFP6。票据可转换为蒙特利尔银行或其附属公司的普通股,但受加拿大存款保险企业法案约束。关于行使加拿大保释权的协议规定持票人同意受《加拿大存款保险法》约束,可能将票据转换为银行普通股,并适用安大略省法律和加拿大联邦法律。
蒙特利尔银行票据投资的风险有哪些?
蒙特利尔银行票据投资存在多重风险。首先,利率风险可能导致票据价值受市场利率变化影响而波动,进而影响投资回报。其次,票据作为蒙特利尔银行的未担保债务,其信用风险受银行信用状况影响,若银行财务状况恶化,可能影响票据本息偿付。此外,票据不上市交易,二级市场有限,可能影响投资者的买卖灵活性和出售价格。最后,利益冲突风险不容忽视,参与经销商可能因套期保值利润而激励销售票据,存在销售压力和潜在的利益冲突问题。投资者需仔细评估这些风险因素。
蒙特利尔银行票据的税收处理方式是怎样的?
蒙特利尔银行票据的税收处理需区分加拿大联邦所得税和美国联邦所得税。投资产生的加拿大联邦所得税后果详见随附产品补充说明,具体税负取决于持票人身份和加拿大税法规定。对于美国和非美国持有人,票据被视为债务工具,需阅读随附产品补充说明中的美国联邦所得税考虑因素。由于税收政策复杂且可能变化,美国和非美国持票人必须仔细阅读相关补充说明,以了解详细的税务处理方式和潜在税负。
蒙特利尔银行票据的市场现状如何?
蒙特利尔银行票据的市场现状具有以下特点。该票据不在任何证券交易所上市,二级市场有限,交易流动性较低,可能影响投资者的买卖操作和价格发现机制。票据的发行方蒙特利尔银行是一家加拿大金融机构,其票据主要面向特定投资者群体,市场认知度和参与度相对有限。此外,票据的利率设定为年利率6.00%,在当前市场环境下可能具有吸引力,但需结合市场利率走势和信用风险综合评估。投资者需关注票据的二级市场表现和流动性风险。
蒙特利尔银行票据投资的核心分析方向是什么?
蒙特利尔银行票据投资的核心分析方向包括票据条款、信用风险、利率风险和税收处理。票据条款方面,需关注本金金额、利率、到期日、赎回条款等关键要素,以评估投资回报和灵活性。信用风险方面,需评估蒙特利尔银行的财务状况和信用评级,以判断票据本息偿付的安全性。利率风险方面,需分析市场利率走势对票据价值的影响。税收处理方面,需了解加拿大联邦所得税和美国联邦所得税的具体规定,以评估税务成本。综合这些因素,投资者可更全面地评估票据投资的潜在风险和收益。