猜你想问
这份研报主要讲了什么内容?
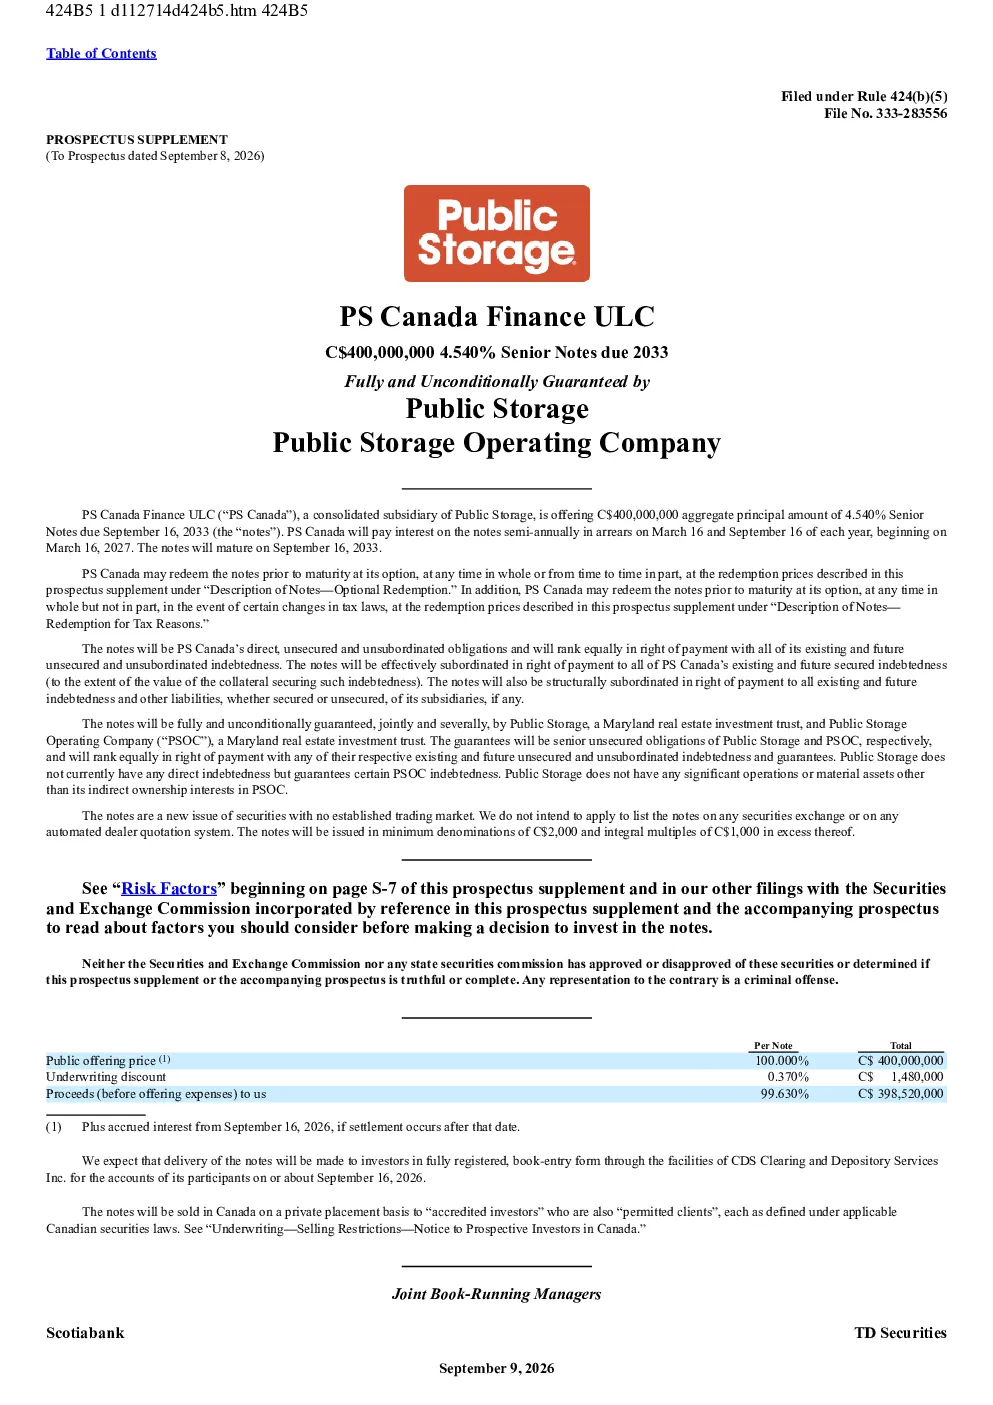
这份研报主要介绍了公共存储公司(Public Storage)的招股说明书,详细阐述了其作为美国最大自储设施拥有者的业务运营模式,包括其伞形合伙房地产投资信托(UPREIT)结构。报告重点分析了其财务子公司PS Canada Finance ULC发行C$400,000,000的4.540%高级债券的细节,包括发行总额、利率、到期日、担保方以及资金用途。此外,研报还评估了Public Storage的市场地位和财务实力,以及债券发行可能存在的汇率风险、信用风险和流动性风险。
自储设施行业的发展趋势如何?
自储设施行业的发展趋势向好,Public Storage作为美国最大的自储设施拥有者,其业务遍及美国大部分主要市场和州,显示出强大的市场渗透能力。随着消费升级和存储需求增加,自储设施行业预计将持续增长。Public Storage通过投资自储设施、偿还债务和赎回现有证券等方式,不断巩固其市场地位。然而,投资者需关注行业竞争加剧、利率波动等潜在挑战。
研报对Public Storage的重点分析方向是什么?
研报对Public Storage的重点分析方向包括其业务模式、财务结构和债券发行细节。报告详细解析了其UPREIT结构如何运作,以及PS Canada Finance ULC发行债券的具体条款,如利率、到期日和担保情况。此外,研报还评估了Public Storage的财务实力和业务前景,指出其强大的市场地位和良好的发展潜力。
当前自储设施市场的现状如何?
当前自储设施市场呈现稳定增长态势,Public Storage作为行业领导者,拥有广泛的业务网络和良好的品牌声誉。其财务状况稳健,能够持续投资于业务扩张和设施升级。然而,市场竞争日益激烈,投资者需关注行业内的竞争格局和潜在的市场风险。同时,宏观经济环境的变化也可能对行业产生影响。
研报提示了哪些投资风险?
研报提示了投资Public Storage债券可能存在的风险,包括汇率风险、信用风险和流动性风险。汇率风险主要源于债券以加拿大元计价,可能受到汇率波动的影响。信用风险涉及发行人的偿债能力,尽管债券由Public Storage和PSOC共同担保,但仍需关注其财务状况。流动性风险则与债券的二级市场交易活跃度相关。投资者在做出投资决策前,应仔细阅读风险因素并进行充分评估。