猜你想问
碳酸锂期货市场近期走势如何?
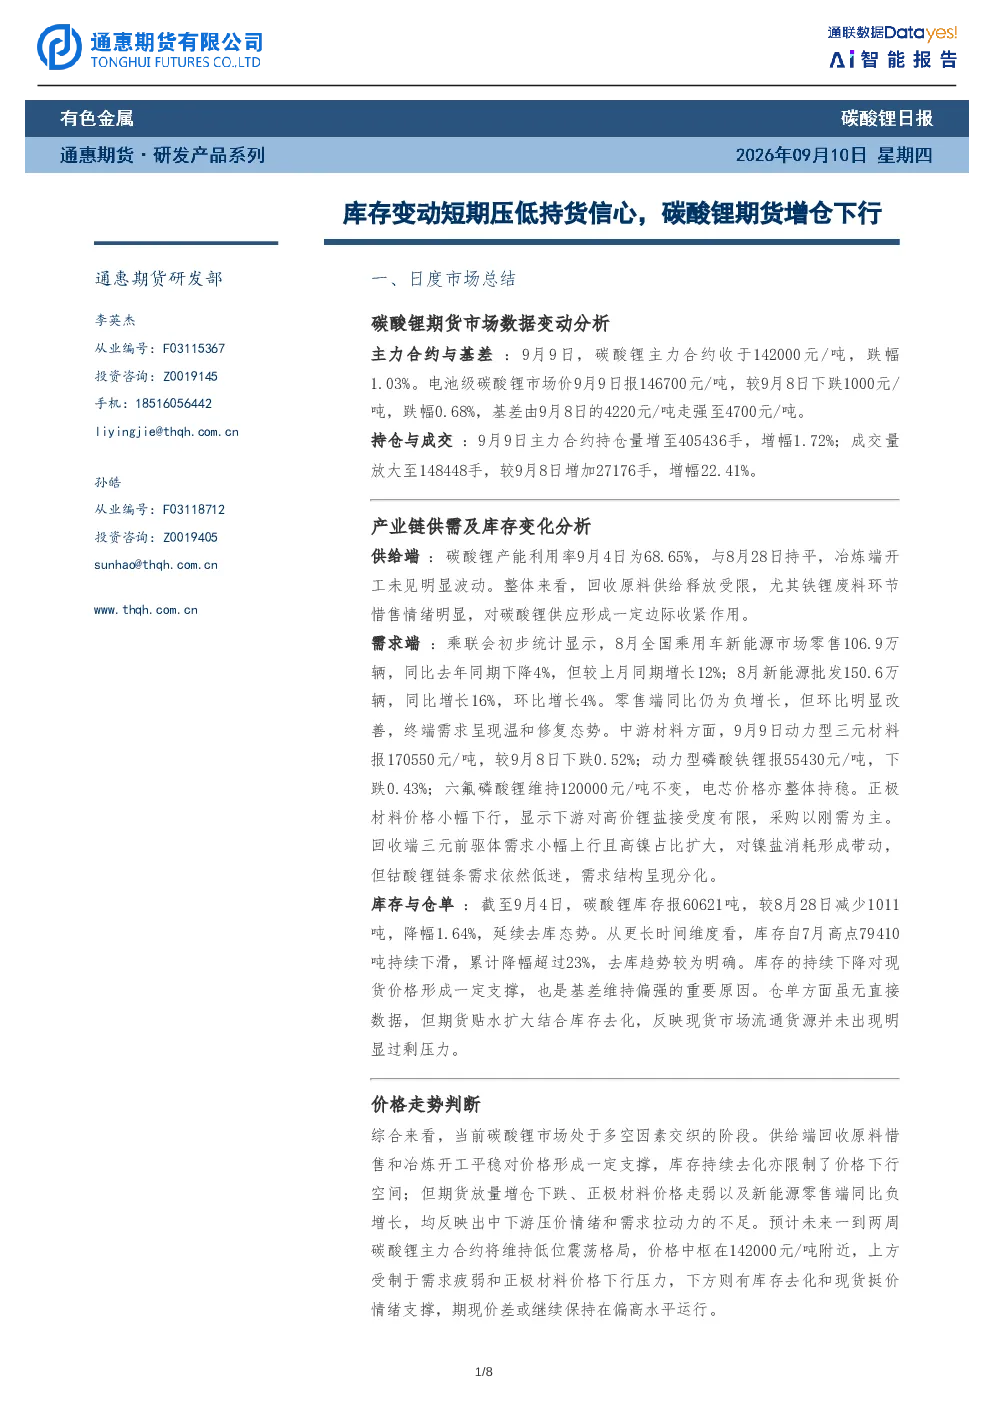
9月9日,碳酸锂主力合约收于142000元/吨,跌幅1.03%。持仓量增至405436手,增幅1.72%;成交量放大至148448手,增幅22.41%。基差由4220元/吨走强至4700元/吨,显示现货市场对期货价格形成一定支撑。
碳酸锂行业供需情况怎样?
供给端,9月4日产能利用率68.65%,回收原料供给受限,铁锂废料惜售情绪明显。需求端,8月新能源乘用车零售106.9万辆,同比降4%但环比增12%;中游材料价格小幅下跌,库存自7月高点累计降幅超23%,反映市场流通货源未出现明显过剩压力。
报告主要分析了哪些方面?
报告分析了主力合约与基差变动、持仓成交量变化、产业链供需及库存变化、价格走势判断。重点指出供给端回收原料惜售和冶炼开工平稳对价格形成支撑,库存持续去化限制了价格下行空间,但期货放量增仓下跌、正极材料价格走弱及新能源零售端同比负增长显示中下游压价情绪和需求拉动力不足。
当前碳酸锂市场现状如何?
当前市场处于多空因素交织阶段。供给端回收原料惜售和冶炼开工平稳对价格形成支撑,库存持续去化亦限制了价格下行空间。但期货放量增仓下跌、正极材料价格走弱以及新能源零售端同比负增长反映出中下游压价情绪和需求拉动力的不足。
投资碳酸锂相关需注意哪些风险?
需关注多空因素交织的市场波动风险。供给端回收原料惜售和冶炼开工平稳可能支撑价格,但库存去化速度和新能源终端需求恢复情况存在不确定性。期货放量增仓下跌反映市场情绪偏向悲观,正极材料价格走弱可能传导至碳酸锂成本端,需警惕产业链整体需求疲弱带来的价格下行压力。
你可能感兴趣
新能源及有色金属日报:碳酸锂增仓下行,短期区间交易为主
华泰期货2026-08-20
国信期货甲醇周报:港口库存再创新高,甲醇增仓下行
国信期货2025-11-03
国信期货甲醇周报:港口内地库存均有累积,甲醇增仓下行
国信期货2022-02-15
国信期货甲醇周报:沿海库存迅速累积,甲醇增仓下行
国信期货2024-07-22
短期药审政策变动,不改长期对资源型CRO长期看好,维持“增持”
医药生物中泰证券2015-10-26
大股东增持看好公司发展,短期无较大资本变动
国元国际2019-06-27
瑞达期货:郑棉增仓下行,短期回落迹象明显
瑞达期货2020-03-06
甲醇日报:甲醇期货增仓下行,短期观望
东吴期货2013-03-08
碳酸锂市场周报:供需双增库存持降,锂价或将有所支撑
瑞达期货2025-11-14
碳酸锂:多空博弈持续,盘面增仓下行
国泰君安期货2024-08-02