猜你想问
尿素日报核心内容是什么?
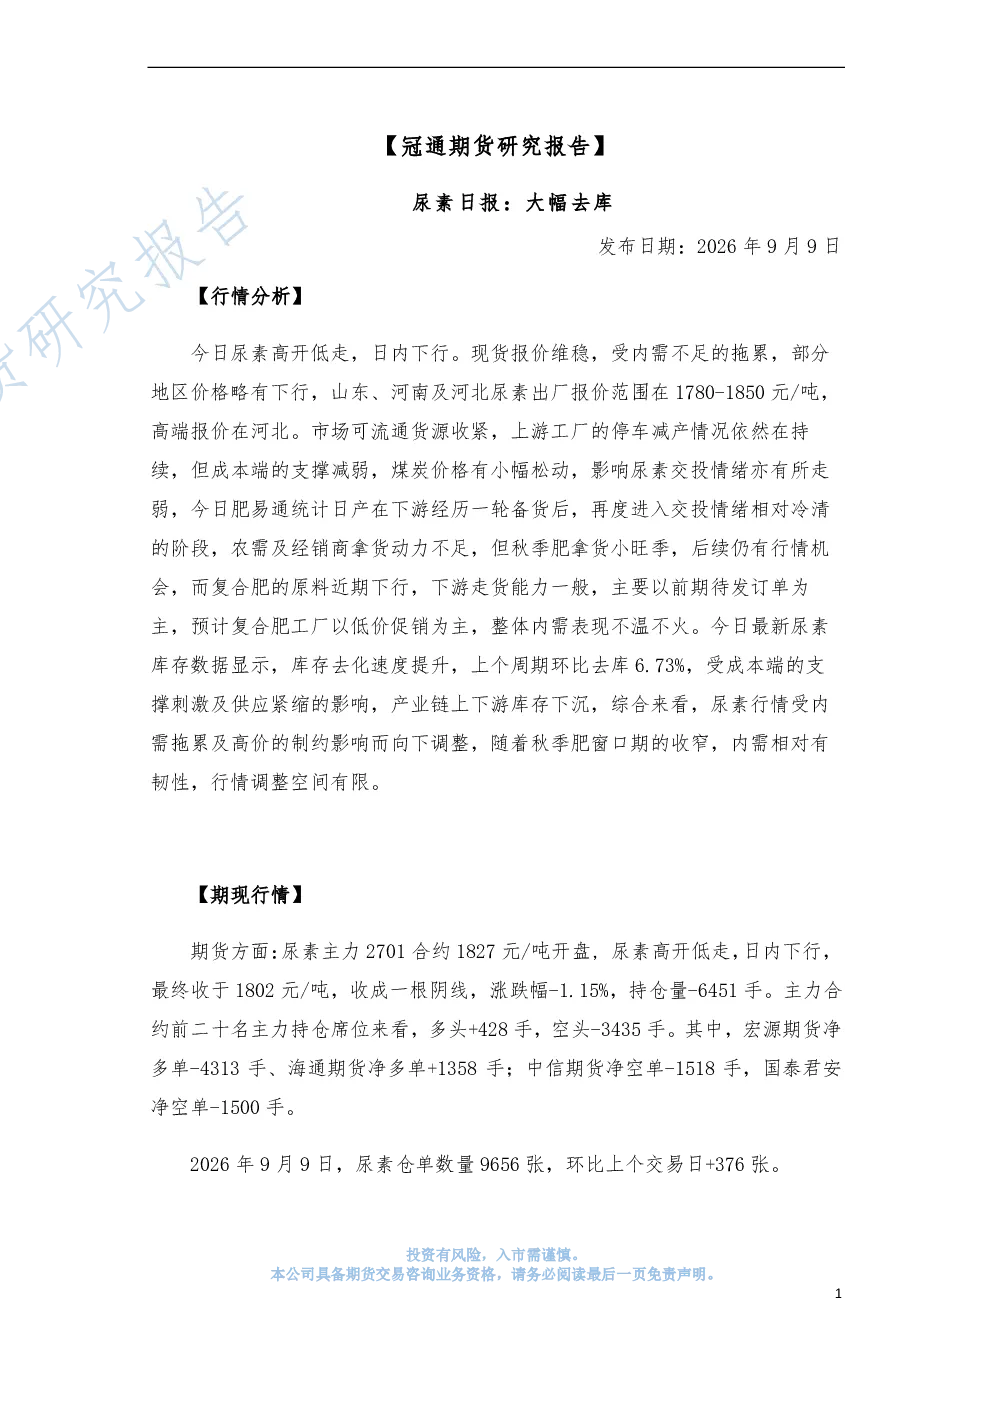
该研报分析尿素市场行情,指出今日尿素高开低走,现货报价维稳但部分地区略有下行。山东、河南及河北尿素出厂报价在1780-1850元/吨。市场可流通货源收紧,上游工厂减产,但成本端支撑减弱,煤炭价格松动,交投情绪走弱。下游备货后进入交投冷清阶段,农需及经销商拿货动力不足,秋季肥拿货小旺季仍存行情机会。库存数据显示去化速度提升,环比去库6.73%,产业链上下游库存下沉。尿素行情受内需不足和高价制约向下调整,但秋季肥窗口期收窄,内需相对有韧性,调整空间有限。
尿素行业发展趋势如何?
尿素行业发展趋势显示,当前市场受内需不足和高价制约,行情向下调整但空间有限。库存去化速度提升,成本端支撑减弱,煤炭价格小幅松动。秋季肥拿货旺季仍存机会,但复合肥原料及下游走货能力一般,整体内需不温不火。需关注秋季肥需求及成本端变化,行业整体呈现供需结构调整态势。
报告重点分析了哪些方向?
报告重点分析了尿素市场供需关系、价格走势及产业链库存变化。指出上游工厂持续停车减产导致货源收紧,下游备货后进入交投冷清阶段,农需及经销商拿货动力不足。库存数据环比减少6.73%,显示去化速度提升。同时分析了期货市场表现,尿素主力合约阴线下跌,持仓量及仓单数量变化,以及基差走强等关键指标。
当前尿素市场现状如何判断?
当前尿素市场现状表现为供需偏弱,价格承压下行但调整空间有限。现货报价维稳但部分地区下行,山东、河南及河北尿素出厂报价1780-1850元/吨。市场可流通货源减少,上游减产但成本端支撑减弱。下游经历备货后进入淡季,拿货动力不足,但秋季肥需求仍存。库存去化速度加快,产业链库存下沉,整体市场呈现供需错配格局。
研报提示哪些风险?
研报提示的主要风险包括:内需不足对尿素价格形成压制,高价抑制下游采购意愿;成本端支撑减弱,煤炭价格波动可能影响尿素生产成本;秋季肥需求窗口期收窄可能限制市场反弹空间;产业链库存下沉虽好但需关注持续性。此外,期货市场多空博弈及仓单变化也可能对现货价格产生传导影响。