猜你想问
鼎信通讯最新投资者关系活动记录有哪些核心内容?
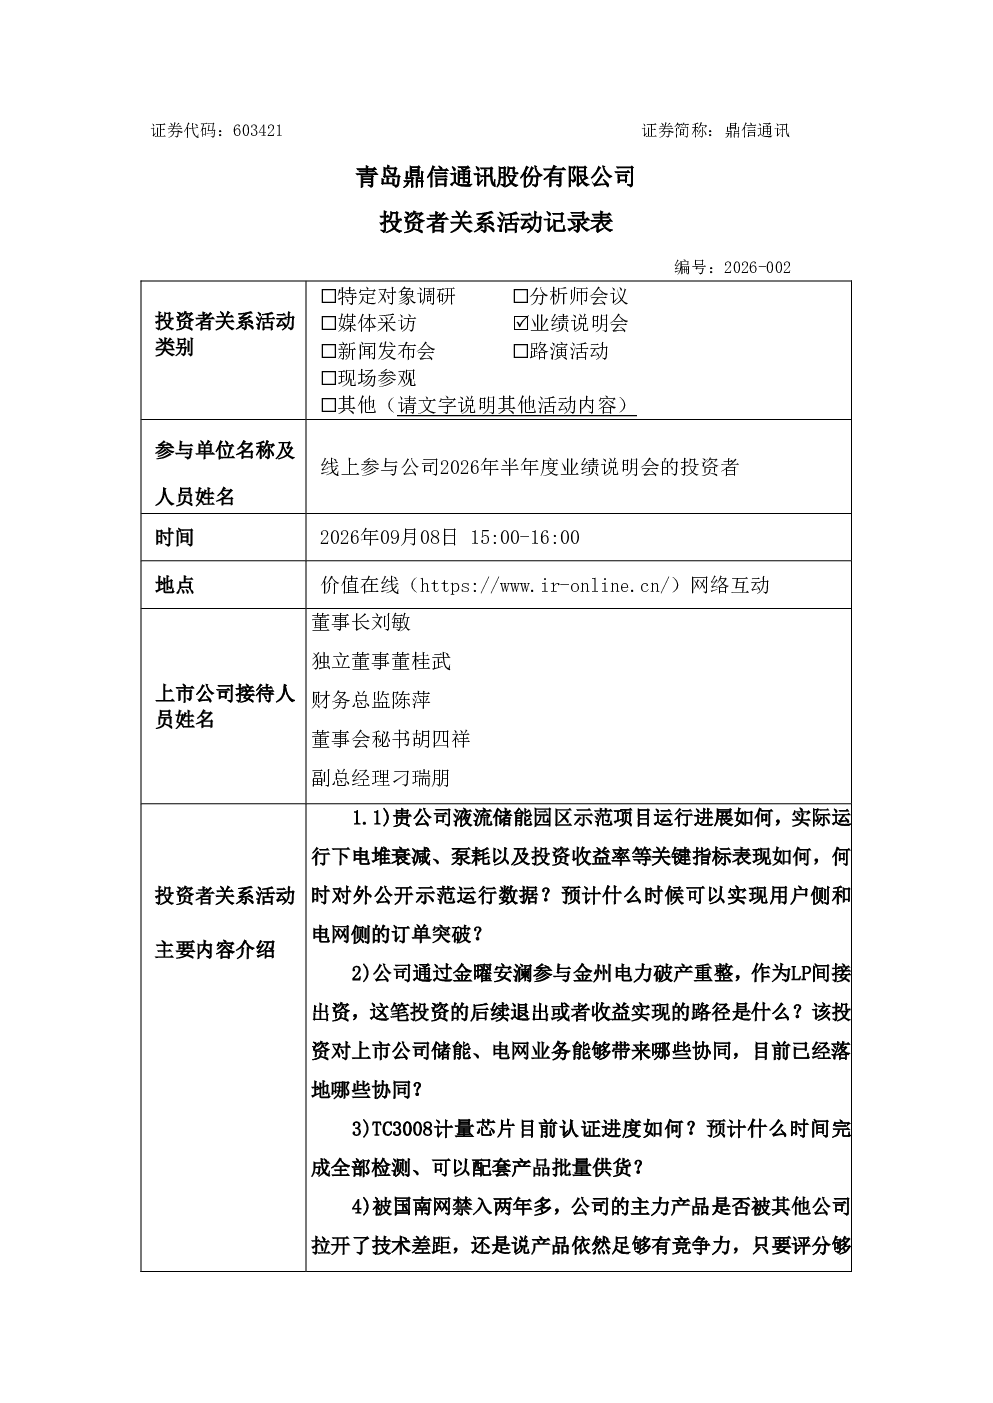
公司在本次活动中重点提及受锂电池价格下探、电力交易及储能政策变化影响,控制液流电池项目投资。应收债权通过债转股参与破产重整,对业务无直接影响。TC3008计量芯片测试完成,正进行金属改版评估,新规范产品已完成送检认证,具备投标资格。公司聚焦电力主航道,同步开拓网外市场,2025规范电能表、融合终端等产品已达量产,网外市场推出综合能效管理解决方案。消防新国标产品已完成迭代并批量上市销售。计量检定装置原型机已下线,市场潜力较大。上半年毛利率约23%,同比下降3.8%,主要受原材料价格上涨影响。自研芯片集成多功能,降低成本约10%。研发重点包括网招电能表、终端、载波等传统业务,以及配电业务和网外市场。消防产品上半年营收1.2亿元,同比下降24%,净利润亏损540万元。
电力行业发展趋势如何?
电力行业正经历政策与市场双重变化,公司受锂电池价格波动、电力交易及储能政策调整影响,调整液流电池项目投资策略。同时,公司积极应对政策变化,参与国网南网标准制定,新规范产品已完成认证,具备市场投标资格。电力市场持续向数字化、智能化转型,公司聚焦电力主航道,同步开拓网外市场,推出综合能效管理解决方案,拓展负荷管理、协议转换器等业务,展现行业前瞻布局。
鼎信通讯报告重点分析了哪些方向?
报告重点分析了公司在电力业务中的主航道发展,包括液流电池项目投资控制、TC3008计量芯片研发进展、电能表及融合终端的量产能力,以及配电业务(FTU、故障指示器)和网外市场(负荷管理、协议转换器)的拓展。公司还展示了消防新国标产品的迭代上市,计量检定装置的原型机下线,以及自研芯片的技术优势。此外,报告披露了公司上半年毛利率下降、消防产品营收及利润下滑等经营数据,反映了公司在市场竞争与成本压力下的经营现状。
鼎信通讯当前市场状况如何?
鼎信通讯在电力市场保持主航道专注,已实现电能表、融合终端等产品量产,具备投标资格,同时积极开拓网外市场,推出综合能效管理解决方案。消防产品已实现批量上市销售,但营收及利润下滑,显示市场竞争加剧。公司自研芯片降低成本约10%,但能否形成持续护城河尚不明确。整体来看,公司在电力设备领域具备一定市场地位,但面临原材料成本上涨、行业政策变化及市场竞争等多重挑战。
鼎信通讯研报有哪些风险提示?
公司面临的主要风险包括锂电池价格波动、电力交易及储能政策变化,这些因素影响液流电池项目投资及业务发展。市场竞争加剧导致原材料价格上涨,影响公司毛利率水平。消防产品营收及利润下滑,反映市场环境变化对公司经营业绩的冲击。此外,自研芯片的技术优势能否持续转化为市场竞争力,以及公司大股东减持行为,均可能对公司市场信心及股东结构产生影响。