猜你想问
8月通胀数据具体表现如何?
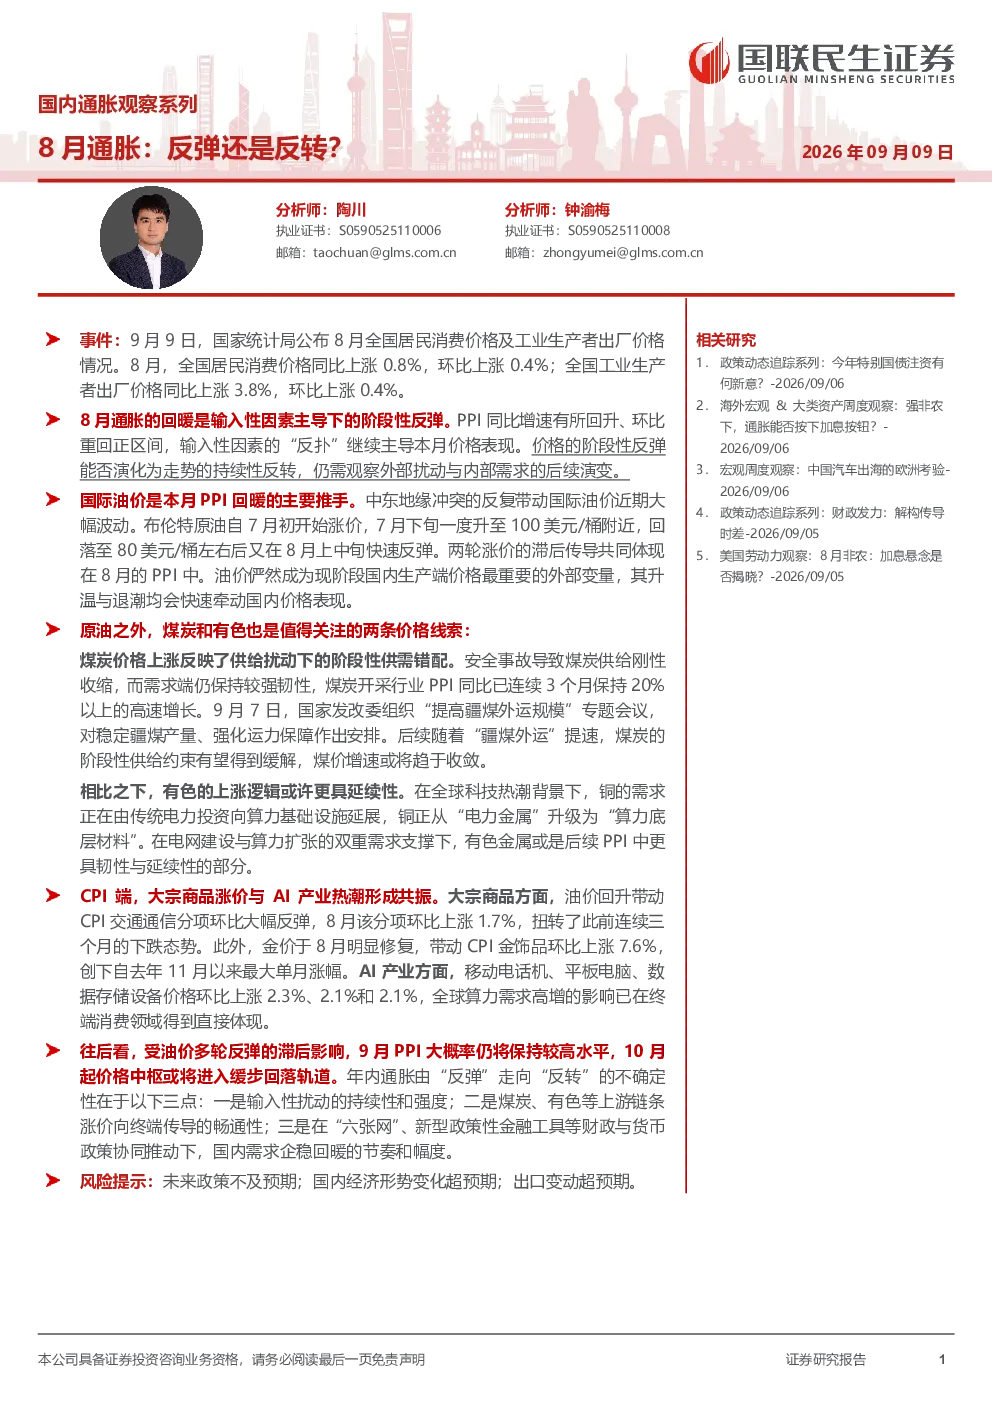
8月通胀数据显示,全国居民消费价格同比上涨0.8%,环比上涨0.4%;全国工业生产者出厂价格同比上涨3.8%,环比上涨0.4%。PPI同比增速回升、环比重回正区间,主要受输入性因素驱动,尤其是国际油价大幅波动。布伦特原油自7月初上涨,8月上中旬快速反弹,滞后传导至8月PPI。煤炭价格上涨反映供给扰动下的阶段性供需错配,但“疆煤外运”提速有望缓解供给约束。有色金属上涨逻辑更具延续性,受全球科技热潮和算力需求支撑。CPI端,油价和金价回升带动交通通信和金饰品分项上涨,AI产业热潮推动终端消费价格环比上涨。
PPI和CPI的上涨主要受哪些因素驱动?
PPI同比增速回升、环比重回正区间,主要受输入性因素驱动,尤其是国际油价大幅波动。布伦特原油自7月初上涨,8月上中旬快速反弹,滞后传导至8月PPI。煤炭价格上涨反映供给扰动下的阶段性供需错配,但“疆煤外运”提速有望缓解供给约束。有色金属上涨逻辑更具延续性,受全球科技热潮和算力需求支撑。CPI端,油价和金价回升带动交通通信和金饰品分项上涨,AI产业热潮推动终端消费价格环比上涨。这些因素共同推动了通胀的回升。
未来PPI和CPI走势如何预测?
9月PPI大概率仍将保持较高水平,10月起价格中枢或将缓步回落。年内通胀由“反弹”走向“反转”的不确定性在于:输入性扰动的持续性和强度、上游链条涨价向终端传导的畅通性、以及国内需求企稳回暖的节奏和幅度。当前通胀走势受国际油价、供给扰动、全球科技热潮等多重因素影响,未来需持续关注这些因素的变化动态。
报告对相关行业发展趋势有何分析?
报告指出,有色金属上涨逻辑更具延续性,受全球科技热潮和算力需求支撑。AI产业热潮推动终端消费价格环比上涨,显示科技创新对消费的拉动作用。煤炭行业虽短期面临供给扰动,但“疆煤外运”提速有望缓解供需错配。这些趋势表明,资源、科技、消费等领域存在结构性机会,需结合具体行业特点进行深入分析。
研报提示的主要风险有哪些?
报告提示的主要风险包括:未来政策不及预期、国内经济形势变化超预期、出口变动超预期。这些风险可能影响通胀的传导路径和国内经济的整体表现。例如,政策调整可能改变市场预期,经济形势变化可能影响需求恢复的力度,出口波动可能影响输入性通胀的压力。需密切关注这些风险因素的发展。