猜你想问
华润万象生活2026年中期业绩表现如何?
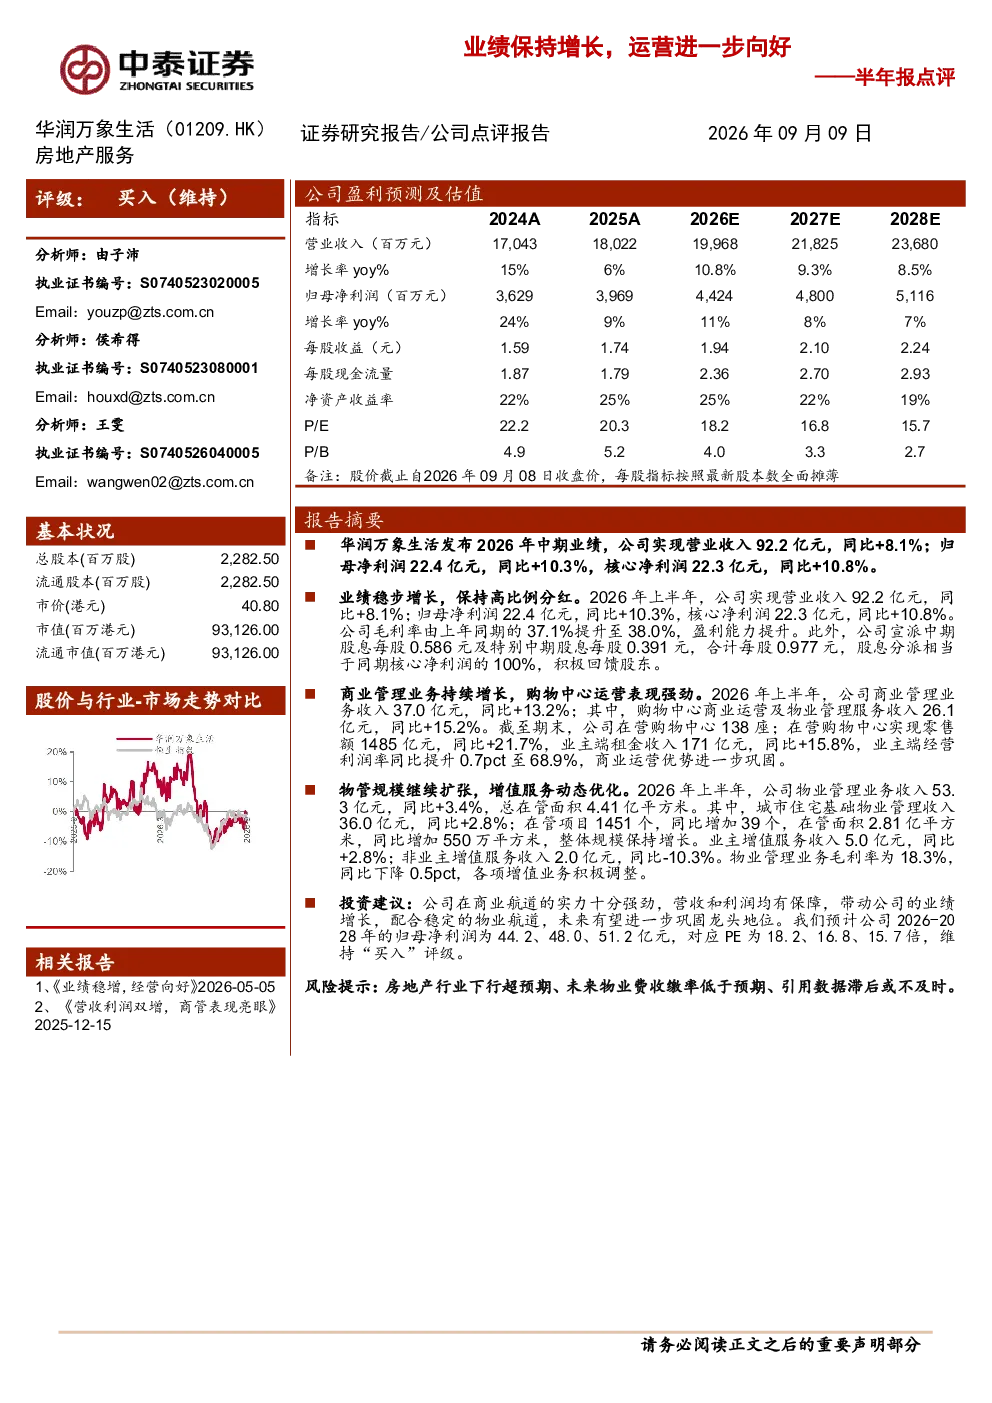
华润万象生活2026年中期业绩显示,公司实现营业收入92.2亿元,同比增长8.1%;归母净利润22.4亿元,同比增长10.3%;核心净利润22.3亿元,同比增长10.8%。公司毛利率提升至38.0%,盈利能力增强。此外,公司宣派中期股息每股0.586元及特别中期股息每股0.391元,合计每股0.977元,股息分派相当于同期核心净利润的100%,积极回馈股东。
华润万象生活商业管理业务发展情况怎样?
华润万象生活商业管理业务持续增长,2026年中期收入达37.0亿元,同比增长13.2%。其中,购物中心商业运营及物业管理服务收入26.1亿元,同比增长15.2%。公司在营购物中心138座,实现零售额1485亿元,同比增长21.7%;业主端租金收入171亿元,同比增长15.8%;业主端经营利润率提升至68.9%。这些数据表明公司在商业管理领域具备强劲实力。
华润万象生活物业管理业务规模和盈利能力如何?
华润万象生活物业管理业务规模继续扩张,2026年中期收入53.3亿元,同比增长3.4%。公司总在管面积达4.41亿平方米,在管项目1451个,在管面积2.81亿平方米,同比增加550万平方米。业主增值服务收入5.0亿元,同比增长2.8%,非业主增值服务收入2.0亿元,同比减少10.3%。物业管理业务毛利率为18.3%,同比下降0.5个百分点。
华润万象生活未来发展趋势如何?
华润万象生活在商业管理航道具备强劲实力,营收和利润增长有保障。公司商业管理业务持续增长,物业管理规模不断扩张,未来有望进一步巩固行业龙头地位。公司维持“买入”评级,预计2026-2028年归母净利润分别为44.2、48.0、51.2亿元,对应PE为18.2、16.8、15.7倍。
华润万象生活面临哪些风险?
华润万象生活面临的主要风险包括:房地产行业下行超预期可能影响公司业务发展;未来物业费收缴率低于预期可能影响收入和利润;引用数据滞后或不及时可能导致分析结果偏差。此外,物业管理业务毛利率同比下降0.5个百分点,需要关注其盈利能力变化。