猜你想问
一拖股份上半年收入利润增长情况如何?
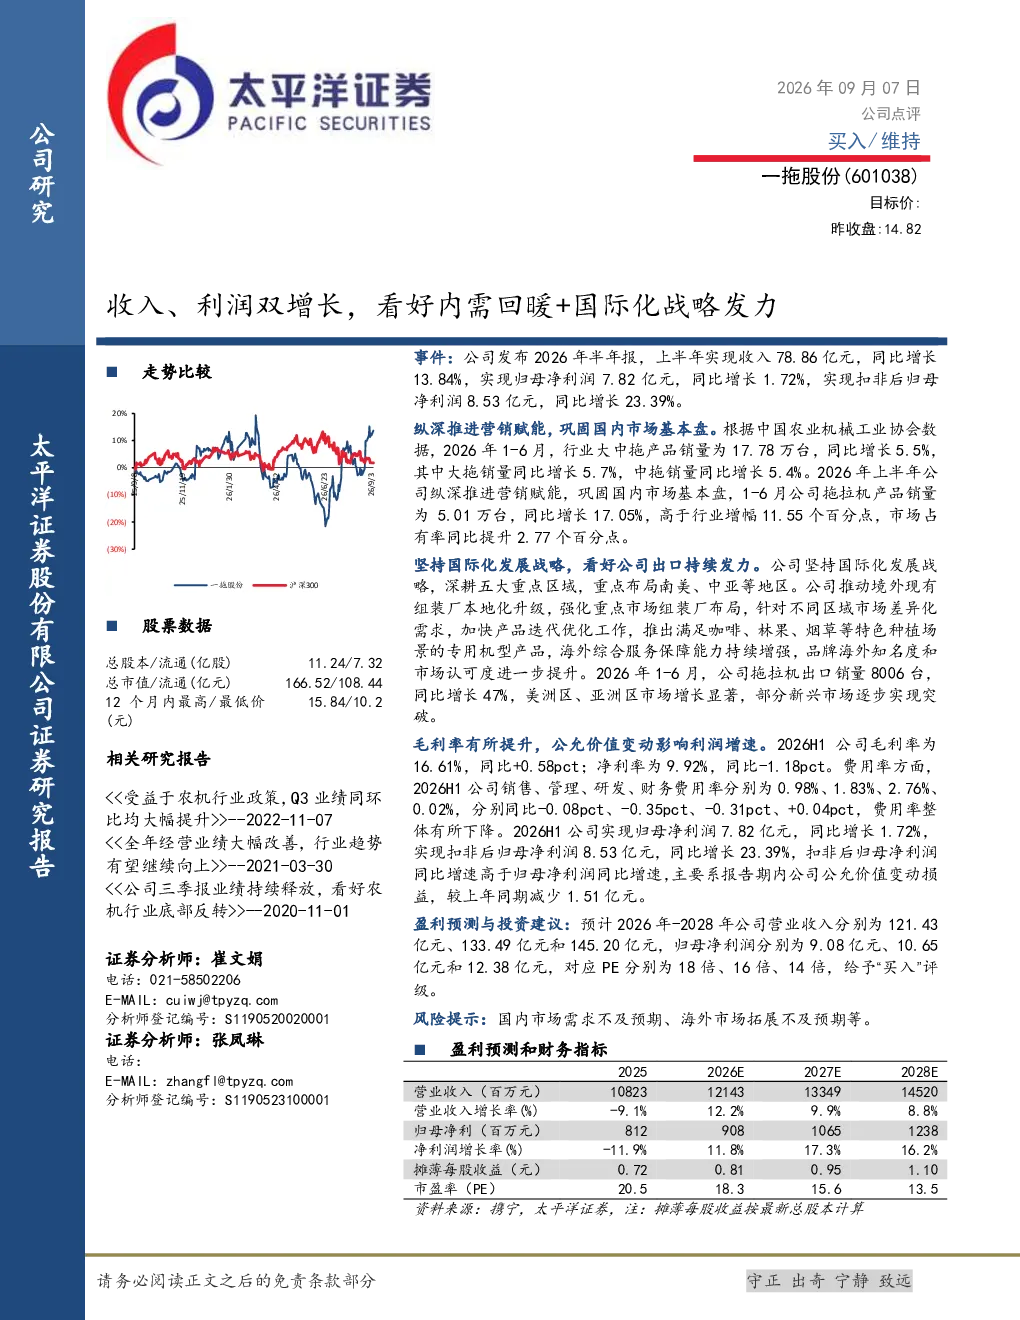
一拖股份2026年上半年实现收入78.86亿元,同比增长13.84%;归母净利润7.82亿元,同比增长1.72%;扣非后归母净利润8.53亿元,同比增长23.39%。公司在国内市场通过纵深推进营销赋能,巩固基本盘,拖拉机销量同比增长17.05%,高于行业增幅11.55个百分点,市场占有率提升2.77个百分点。在国际化战略方面,公司深耕五大重点区域,推动境外组装厂本地化升级,推出特色种植场景专用机型,海外销量同比增长47%,美洲区、亚洲区市场增长显著。毛利率提升至16.61%,但净利率同比略有下降至9.92%,主要受公允价值变动影响。
机械设备行业发展趋势如何?
机械设备行业在国内市场方面,企业通过营销赋能巩固基本盘,销量增长高于行业平均水平,市场占有率提升明显。在国际化战略方面,行业企业深耕重点区域,推动本地化升级,推出适应特定场景的机型,海外市场增长显著。行业整体毛利率有所提升,但净利率可能受公允价值变动等因素影响。未来,行业企业需继续加强国内市场竞争力,拓展海外市场,提升盈利能力。
报告重点分析了哪些方向?
报告重点分析了公司在国内市场的营销赋能策略及其成效,拖拉机销量增长情况,以及国际化战略的推进情况,包括海外市场拓展和本地化升级。此外,报告还分析了公司毛利率和净利率的变化情况,以及未来几年的盈利预测。报告重点关注公司在国内市场巩固基本盘和拓展海外市场的双重战略,以及其对公司业绩的影响。
当前市场对一拖股份的判断是什么?
当前市场对一拖股份的判断是公司在国内市场通过营销赋能实现了销量和市场份额的增长,同时在国际化战略方面取得了显著成效,海外市场增长显著。公司未来几年营业收入和净利润预计将保持增长,但需关注毛利率和净利率的变化情况。市场对公司的整体表现持积极态度,但需关注国内市场需求和海外市场拓展的不确定性。
研报提示了哪些风险?
研报提示的风险包括国内市场需求不及预期,可能导致公司销量和收入增长放缓。此外,海外市场拓展不及预期也可能影响公司业绩。公司毛利率和净利率的变化也可能带来风险,需关注公允价值变动等因素的影响。公司需继续加强国内市场竞争力,拓展海外市场,以应对潜在风险。