猜你想问
这份研报的核心内容是什么?
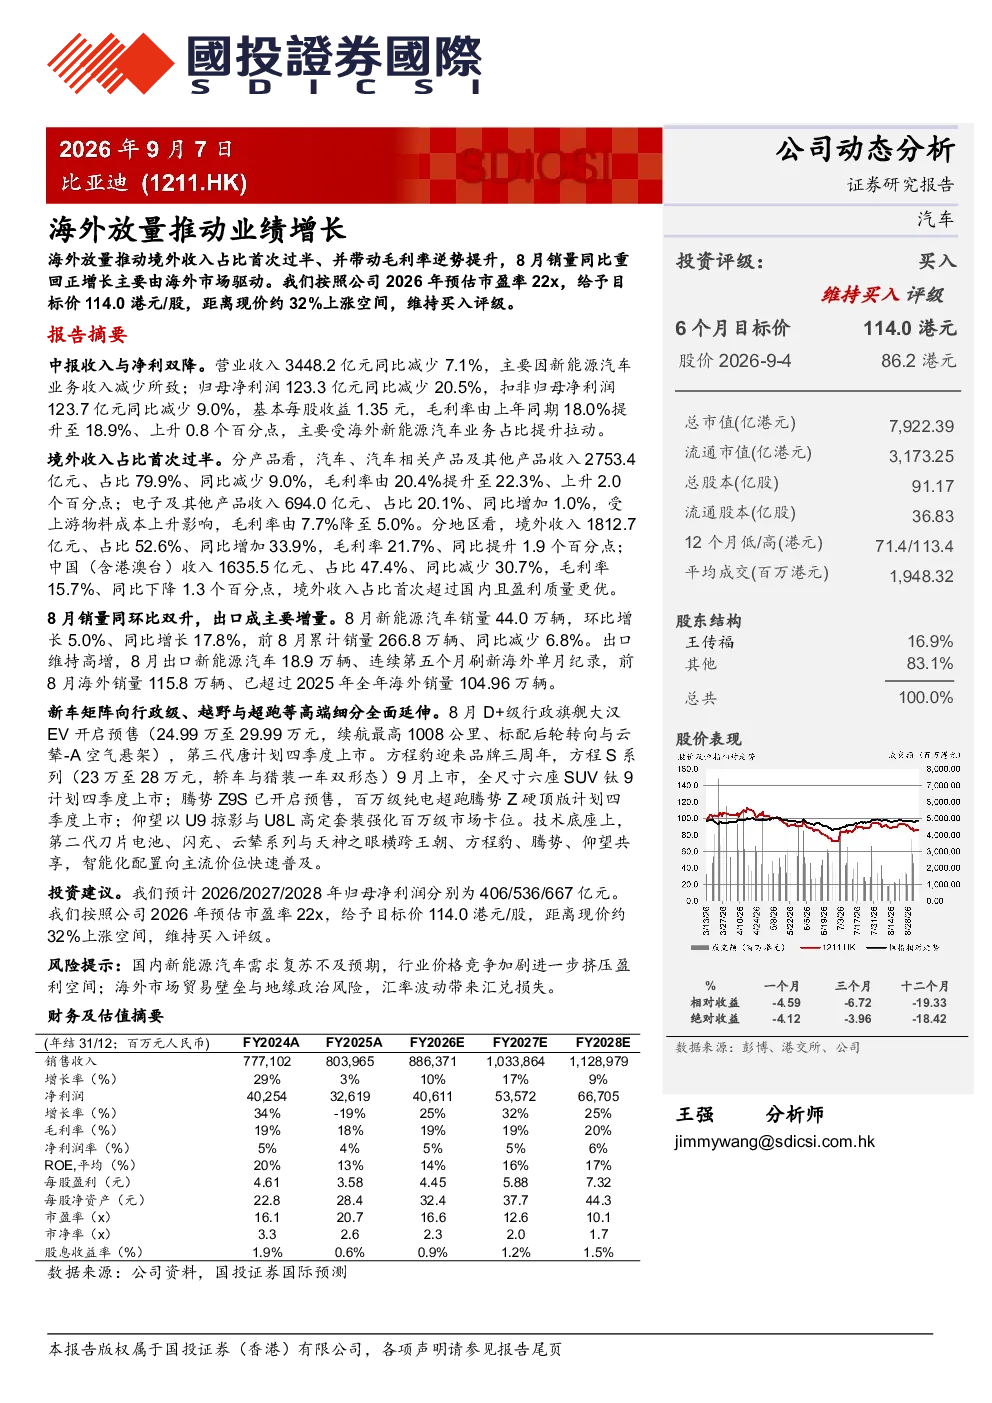
本报告指出,公司中报显示收入与净利双降,主要受新能源汽车业务收入减少影响。营业收入3448.2亿元,同比减少7.1%;归母净利润123.3亿元,同比减少20.5%。毛利率由18.0%提升至18.9%,主要得益于海外新能源汽车业务占比提升。境外收入占比首次过半,达到52.6%,同比增加33.9%,毛利率为21.7%,高于国内市场。8月销量同环比双升,出口成主要增量,出口新能源汽车18.9万辆,连续第五个月刷新纪录。新车矩阵向高端细分市场延伸,包括D+级行政旗舰大汉EV、方程豹S系列、腾势Z9S及仰望U9等。技术底座共享,智能化配置快速普及。预计2026/2027/2028年归母净利润分别为406/536/667亿元,给予目标价114.0港元,维持买入评级。风险提示包括国内需求复苏不及预期、行业价格竞争加剧、海外市场贸易壁垒与地缘政治风险、汇率波动等。境外收入占比提升是报告的核心亮点,显示公司全球化战略成效显著。
新能源汽车行业未来发展趋势如何?
新能源汽车行业正经历快速发展,技术创新和市场竞争日益激烈。从本报告看,海外市场成为重要增长点,境外收入占比提升至52.6%,毛利率更高,显示高端化、智能化趋势明显。新车矩阵向高端细分市场延伸,如大汉EV、方程豹S系列等,反映行业向品牌化、差异化发展。技术底座共享和智能化配置快速普及,推动产品竞争力提升。未来,行业将面临国内需求复苏、价格竞争、国际贸易壁垒和地缘政治等多重挑战,但技术迭代和全球化布局仍是关键发展方向。
研报主要分析了哪些方面?
本报告重点分析了比亚迪新能源汽车业务的业绩表现和增长动力。报告显示,尽管中报收入与净利双降,但毛利率提升至18.9%,境外业务贡献显著,8月出口18.9万辆创纪录。报告还关注了公司产品高端化布局,包括D+级行政旗舰大汉EV、方程豹S系列等,以及智能化配置的快速普及。此外,报告预测了未来三年净利润增长,并提示了国内需求、行业竞争、海外壁垒和汇率波动等风险因素,为投资者提供全面分析视角。
当前新能源汽车市场状况如何判断?
当前新能源汽车市场呈现结构性分化,整体增长放缓但高端化、智能化趋势明显。从本报告看,比亚迪海外市场表现亮眼,境外收入占比超半数且持续增长,显示全球化战略成功。国内市场竞争激烈,价格战加剧,但技术升级和品牌建设仍是关键。报告指出,公司通过产品高端化和技术创新应对挑战,如推出大汉EV、方程豹S系列等高端车型。整体看,市场仍处于快速发展阶段,但需关注需求复苏、成本控制和国际贸易环境变化。
研报提示了哪些主要风险?
本报告提示了几个主要风险因素。首先,国内需求复苏可能不及预期,影响市场整体表现。其次,行业价格竞争加剧,可能压缩企业利润空间。再次,海外市场面临贸易壁垒和地缘政治风险,影响出口业务。最后,汇率波动可能对财务表现产生不利影响。这些风险需引起投资者关注,需结合公司应对措施和市场环境变化综合评估。