猜你想问
星辰科技2026年半年报核心数据有哪些?
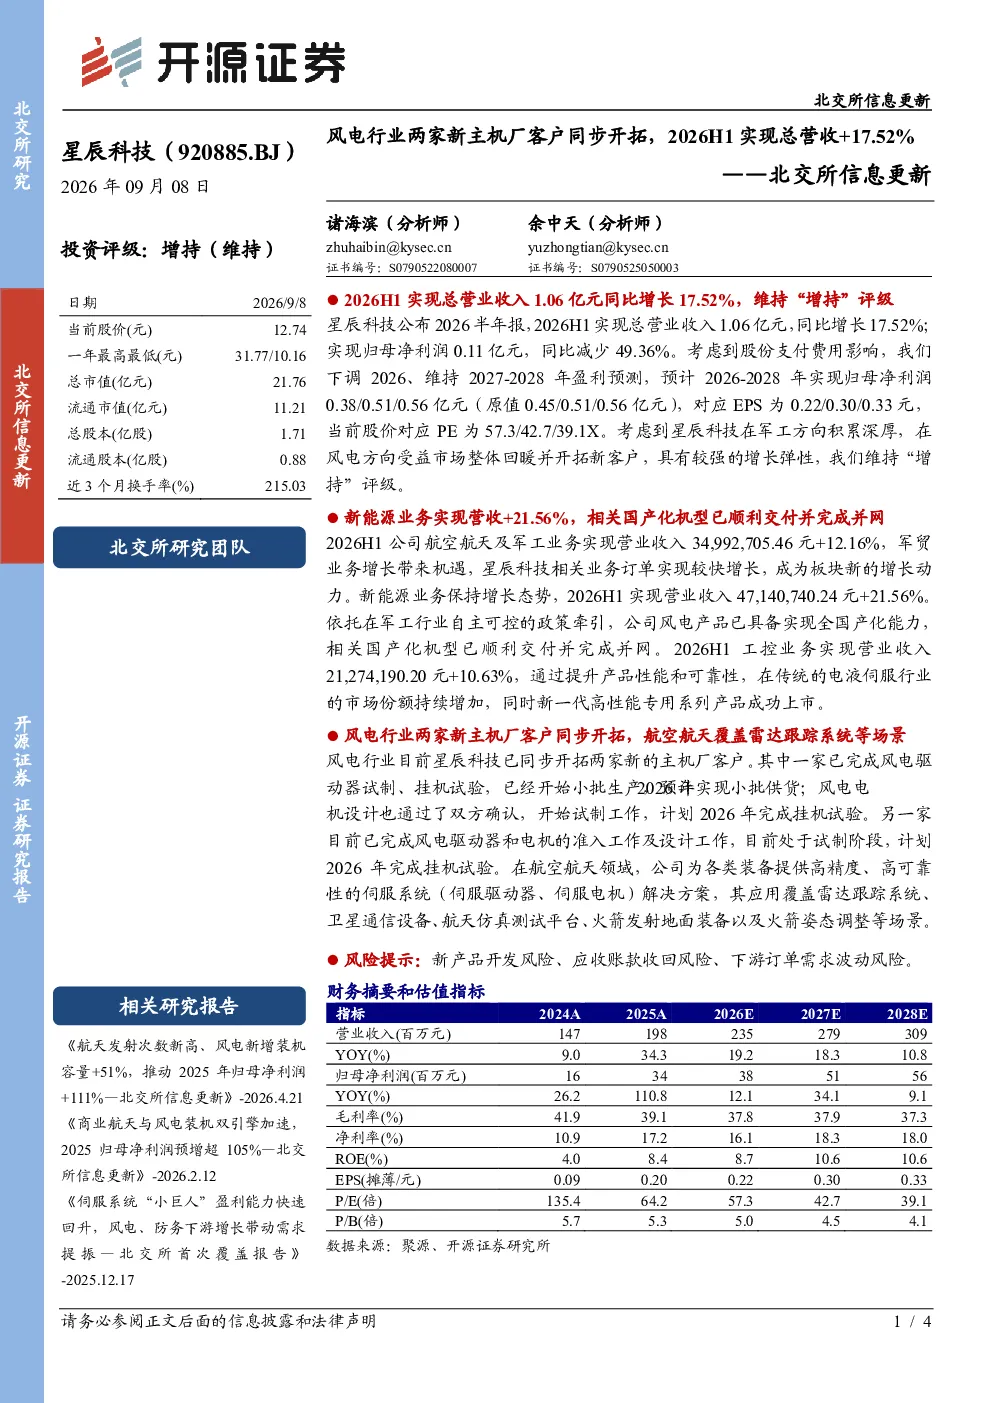
星辰科技2026年半年报显示,公司实现总营业收入1.06亿元,同比增长17.52%,但归母净利润为0.11亿元,同比减少49.36%。受股份支付费用影响,分析师下调了2026年盈利预测,维持2027-2028年预测,预计2026-2028年归母净利润分别为0.38/0.51/0.56亿元,EPS为0.22/0.30/0.33元,对应PE为57.3/42.7/39.1倍。
风电行业发展趋势如何?
风电行业正经历国产化替代加速阶段,星辰科技同步开拓两家新主机厂客户,其中一家已开始小批生产,另一家处于试制阶段,显示行业对国产化风电设备的需求持续增长。公司新能源业务实现营收4.71亿元,同比增长21.56%,相关国产化机型已顺利交付并完成并网,印证了行业趋势。未来随着技术成熟和成本下降,国产风电设备有望进一步扩大市场份额。
报告重点分析了哪些业务板块?
报告重点分析了公司三大业务板块:航空航天及军工业务实现营收3.5亿元,同比增长12.16%,军贸业务增长带动订单较快增长;新能源业务实现营收4.71亿元,同比增长21.56%,相关国产化机型已顺利交付并完成并网;工控业务实现营收2.13亿元,同比增长10.63%,市场份额持续增加,新一代高性能专用系列产品成功上市。
当前风电市场现状如何?
当前风电市场处于国产化替代加速阶段,市场竞争激烈但机遇并存。星辰科技通过开拓新客户和扩大产品线,积极应对市场变化。公司新能源业务营收同比增长21.56%,显示市场对国产风电设备的需求旺盛。同时,风电行业整体装机量持续增长,为相关企业提供了广阔的发展空间。
研报提示了哪些风险?
研报提示的主要风险包括:新产品开发风险,公司风电和航空航天业务均涉及新产品开发,技术迭代和市场需求变化可能影响产品竞争力;应收账款收回风险,业务增长伴随应收账款增加,需关注回款情况;下游订单需求波动风险,风电和航空航天行业受宏观经济和政策影响较大,订单需求可能存在波动。