猜你想问
矽电股份2026年中报核心内容是什么?
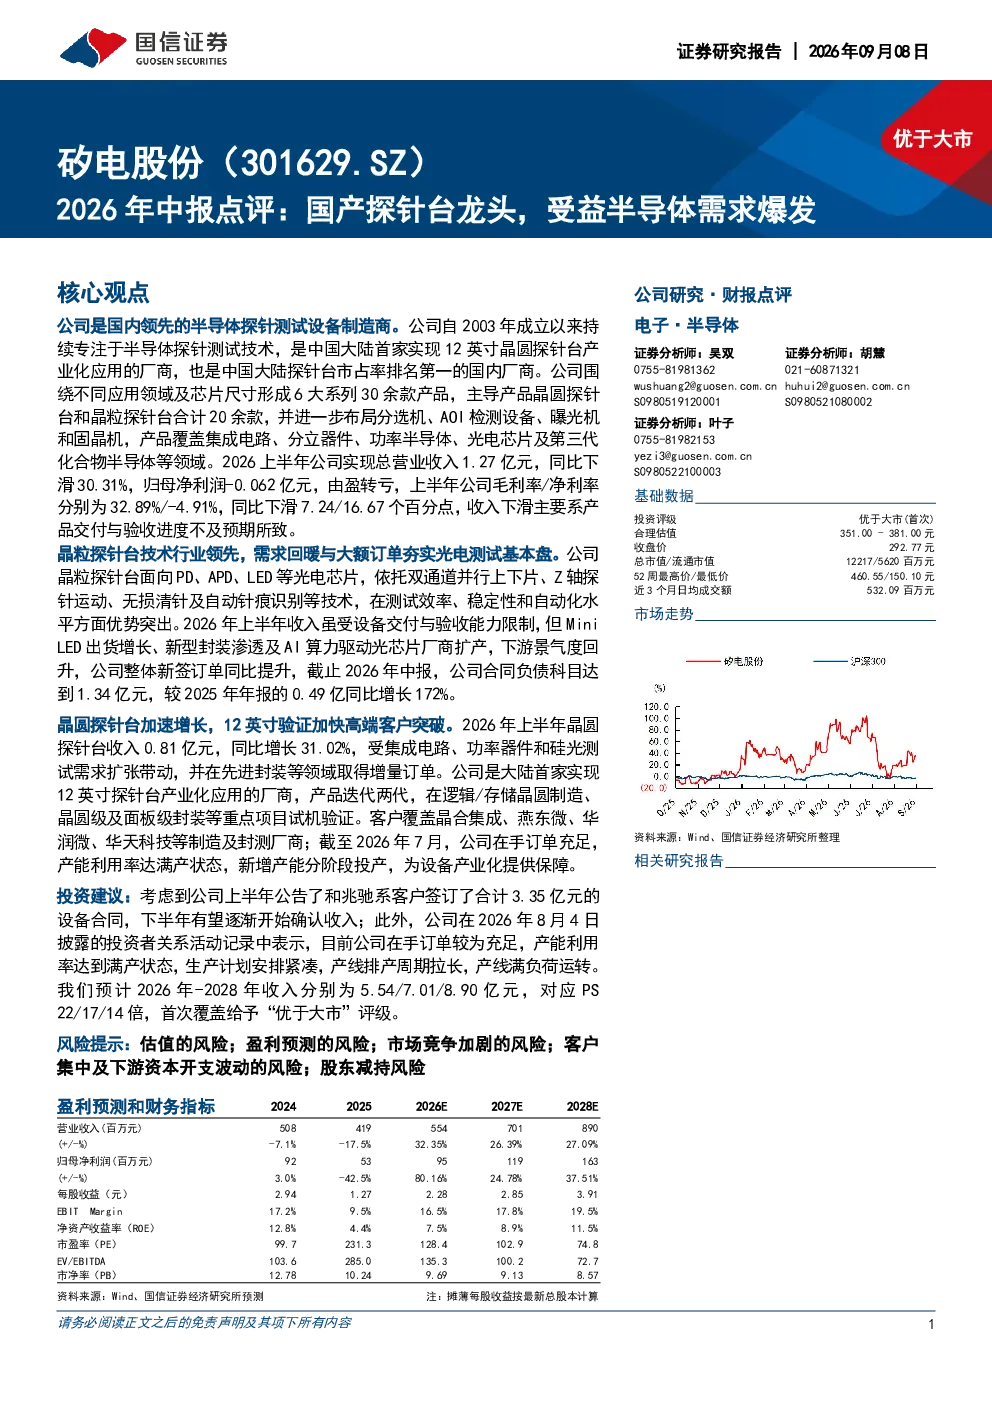
矽电股份是国内领先的半导体探针测试设备制造商,专注于半导体探针测试技术,是中国大陆首家实现12英寸晶圆探针台产业化应用的厂商,市占率排名第一。公司产品覆盖集成电路、分立器件、功率半导体、光电芯片及第三代化合物半导体等领域,形成6大系列30余款产品。2026上半年公司实现总营业收入1.27亿元,同比下滑30.31%,归母净利润-0.062亿元,由盈转亏。收入下滑主要系产品交付与验收进度不及预期。研发投入维持高强度,ROE随盈利下滑转负。公司未来业绩增长主要由晶圆探针台高端化和晶粒测试需求修复共同驱动。预计2026-2028年公司营业收入分别为5.54/7.01/8.90亿元,同比增长32.00%/26.00%/27.00%;归母净利润分别为0.95/1.19/1.63亿元,同比增长80.16%/24.78%/37.51%。
半导体探针测试设备行业发展趋势如何?
半导体探针测试设备行业受益于全球半导体需求增长,特别是集成电路、功率器件、光电芯片及第三代化合物半导体的发展。MiniLED出货增长、新型封装渗透及AI算力驱动下,晶粒探针台下游景气度回升。12英寸晶圆探针台需求加速增长,逻辑、存储、先进封装及硅光等场景的验证和订单转化有望加快。分选机作为第二增长曲线,已实现批量发货。行业竞争激烈,技术迭代快,头部企业市占率提升明显,国产替代趋势显著。
研报重点分析了矽电股份哪些业务方向?
研报重点分析了矽电股份的晶粒探针台、晶圆探针台和分选机三大业务。晶粒探针台技术领先,受益MiniLED、新型封装和AI算力需求,新签订单同比提升。晶圆探针台加速增长,12英寸验证加快高端客户突破,收入同比增长31.02%,客户覆盖晶合集成、燕东微等。分选机实现批量发货,形成第二增长曲线。公司通过技术领先和产品多元化,提升市场竞争力,未来增长潜力较大。
当前半导体探针测试设备市场现状如何?
当前半导体探针测试设备市场呈现国产替代加速、高端需求旺盛的特点。矽电股份作为国内龙头,在12英寸晶圆探针台领域率先实现产业化应用,市占率排名第一。市场竞争激烈,但头部企业凭借技术优势和客户积累,市场份额持续提升。下游客户对设备性能和稳定性要求高,推动企业加大研发投入。同时,先进封装、硅光等新兴领域带来新的增长机会,行业整体处于快速发展阶段。
研报提示了哪些投资风险?
研报提示了矽电股份面临的风险包括估值风险、盈利预测风险、市场竞争加剧风险、客户集中及下游资本开支波动风险、股东减持风险等。公司2026上半年由盈转亏,收入下滑主要受产品交付进度不及预期影响,毛利率和净利率均出现下滑。市场竞争加剧可能导致价格压力,客户集中度较高存在业务波动风险。此外,下游资本开支的波动会影响公司订单情况,投资者需关注这些风险因素。