猜你想问
这份研报主要讲了什么内容?
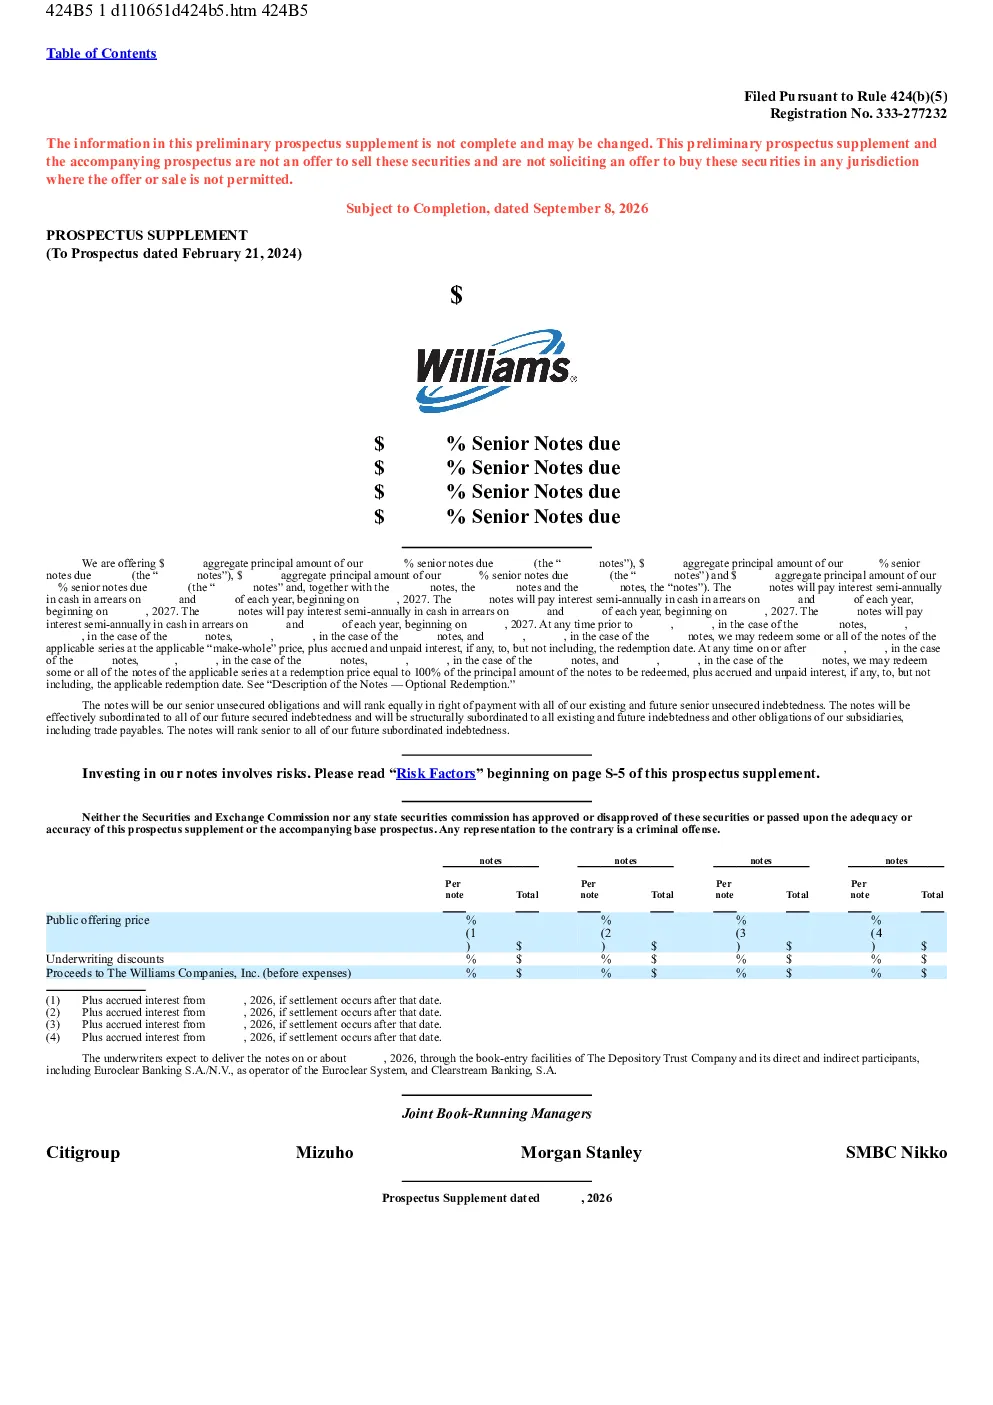
这份研报详细介绍了威廉公司的业务概况,作为一家能源公司,威廉公司专注于提供天然气产品基础设施服务,包括天然气的收集、处理、输送、储存以及天然气液体的分离、运输和储存。公司服务于约800家客户,并拥有庞大的基础设施网络,包括约35,000英里管道、35个天然气处理设施等。此外,研报还披露了公司的财务状况,截至2026年6月30日,威廉公司负债约308亿美元,其中子公司负债约70亿美元。公司计划发行总额为XX亿美元的优先票据,分为四个系列,分别于202X年到期,按年支付%的利息,并从2027年开始支付。研报还提示了投资者关注债务协议限制条款、子公司结构对偿债能力的影响等风险因素。
天然气行业发展趋势如何?
天然气行业作为清洁能源的重要组成部分,正经历着持续的发展。随着全球对低碳能源的需求增加,天然气在能源结构中的地位日益凸显。技术创新,如提高天然气开采效率、减少甲烷排放等,也在推动行业进步。同时,地缘政治和宏观经济环境的变化对天然气价格和供应稳定性产生影响。威廉公司作为天然气基础设施服务商,受益于行业增长,但也面临市场竞争和监管政策调整等挑战。未来,天然气行业的发展将更加注重可持续性和效率提升。
研报重点分析了威廉公司的哪些方面?
研报重点分析了威廉公司的业务模式、财务状况和资本结构。在业务模式方面,威廉公司通过提供全面的天然气基础设施服务,包括收集、处理、输送和储存等环节,构建了稳定的客户基础和收入来源。财务状况方面,研报披露了公司的资产规模、负债情况以及现金流状况,显示公司拥有庞大的资产网络,但也面临较高的债务压力。资本结构方面,公司计划发行优先票据以补充资本,但投资者需关注债务协议中的限制条款和潜在的偿债风险。
当前能源市场现状如何?
当前能源市场呈现出多元化和复杂化的特点。一方面,全球能源转型加速,清洁能源需求持续增长,推动天然气等低碳能源价格上涨。另一方面,地缘政治冲突和供应链波动给能源市场带来不确定性。威廉公司所处的天然气行业受益于能源转型趋势,但也面临价格波动和基础设施投资回报周期长的挑战。此外,监管政策的变化,如环保要求和碳排放标准,也对行业产生重要影响。投资者需关注这些因素对威廉公司业务的影响。
研报提示了哪些风险?
研报提示了投资者关注威廉公司面临的多重风险。首先,公司负债水平较高,约308亿美元的债务对偿债能力构成压力,特别是子公司的债务问题可能影响整体财务稳定性。其次,债务协议中的限制条款可能限制公司的经营灵活性。此外,天然气行业的价格波动和市场需求变化也可能影响公司业绩。最后,宏观经济环境的变化,如利率上升和通货膨胀,也可能增加公司的财务风险。投资者在投资前需仔细评估这些风险因素。